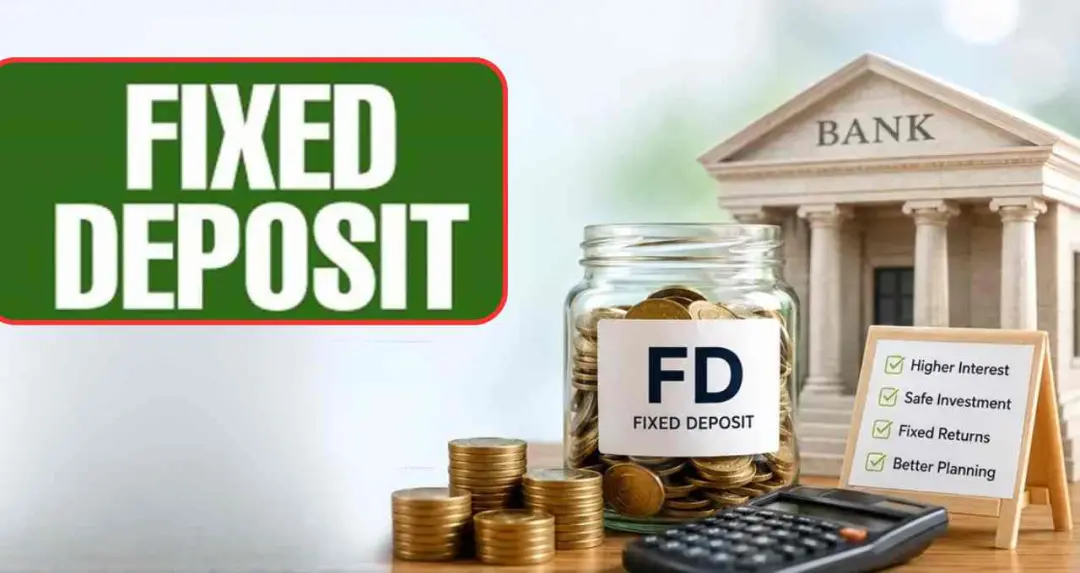
आमतौर पर फिक्स्ड डिपॉजिट (FD) को सबसे सुरक्षित निवेश विकल्प माना जाता है, क्योंकि इसमें तय अवधि के लिए पैसा जमा रहता है और रिटर्न भी स्थिर मिलता है। इसी वजह से लोग लंबी अवधि के लिए बिना जोखिम के निवेश के तौर पर एफडी चुनते हैं।
बिजनेस न्यूज़: फिक्स्ड डिपॉजिट (FD) को भारत में सबसे सुरक्षित निवेश विकल्पों में से एक माना जाता है। लोग लंबे समय के लिए बैंक में पैसा जमा करके सुनिश्चित रिटर्न प्राप्त करने के उद्देश्य से FD कराते हैं। लेकिन कई बार अचानक पैसों की जरूरत पड़ने पर निवेशकों को अपनी FD समय से पहले तोड़नी पड़ती है, जो आर्थिक रूप से नुकसानदायक साबित हो सकती है।
बैंकों द्वारा लागू किए गए नियमों के अनुसार, समय से पहले FD बंद करने पर न केवल ब्याज दर कम हो जाती है, बल्कि अतिरिक्त पेनल्टी भी लगाई जाती है। यही कारण है कि निवेश से पहले FD के नियमों को समझना बेहद जरूरी है।
समय से पहले FD तोड़ने पर कैसे बदल जाता है रिटर्न?
जब कोई ग्राहक अपनी FD को तय अवधि से पहले बंद करता है, तो बैंक पहले से तय ब्याज दर को लागू नहीं करता। इसके बजाय बैंक उस अवधि के लिए ब्याज दर लागू करता है जितने समय तक पैसा वास्तव में जमा रहा। उदाहरण के लिए, यदि किसी निवेशक ने 5 साल के लिए FD कराई थी लेकिन उसे 1 साल के भीतर तोड़ दिया, तो बैंक 5 साल की उच्च ब्याज दर के बजाय 1 साल की अवधि के अनुसार कम ब्याज दर लागू करेगा। इसके अलावा बैंक आमतौर पर 0.5% से 1% तक की पेनल्टी भी वसूलते हैं, जिससे निवेशक का कुल रिटर्न और कम हो जाता है।
बैंकों के अलग-अलग नियम और शर्तें
भारत में अलग-अलग बैंक FD ब्रेकिंग के लिए अलग नियम अपनाते हैं। कुछ बैंकों में पेनल्टी दरें तय होती हैं, जबकि कुछ मामलों में यह निवेश अवधि और स्कीम पर निर्भर करती हैं। कुछ बैंकों में वरिष्ठ नागरिकों (Senior Citizens) को पेनल्टी में आंशिक छूट भी दी जाती है, जिससे उनके रिटर्न पर कम असर पड़ता है।
इसके अलावा, कई बैंक अब “नो-पेनल्टी FD” स्कीम भी पेश कर रहे हैं। हालांकि, इन स्कीम्स में आम FD की तुलना में ब्याज दर थोड़ी कम होती है, क्योंकि बैंक पहले से ही लिक्विडिटी रिस्क को कवर करता है।

FD तोड़ने पर टैक्स का असर
FD को समय से पहले तोड़ने पर मिलने वाला ब्याज पूरी तरह टैक्सेबल होता है। इसका मतलब है कि निवेशक को अपने टैक्स स्लैब के अनुसार इस आय पर टैक्स देना होता है। इसके अलावा, बैंक FD से मिलने वाले ब्याज पर TDS (Tax Deducted at Source) भी काट सकता है, जिससे निवेशक को मिलने वाली वास्तविक राशि और कम हो जाती है।
विशेषज्ञों के अनुसार, FD तोड़ने का निर्णय लेने से पहले टैक्स प्रभाव को समझना बेहद जरूरी है, क्योंकि यह कुल रिटर्न को काफी प्रभावित कर सकता है।वित्तीय सलाहकारों का मानना है कि FD कराने से पहले निवेशकों को अपनी लिक्विडिटी जरूरतों का आकलन करना चाहिए। यदि किसी को संभावित रूप से जल्दी पैसे की जरूरत पड़ सकती है, तो उन्हें FD में पूरी राशि लॉक करने से बचना चाहिए।
इसके अलावा, कई बैंक अब आंशिक निकासी (partial withdrawal) की सुविधा भी देते हैं, जिससे पूरी FD तोड़ने की जरूरत नहीं पड़ती। निवेशकों को यह भी ध्यान रखना चाहिए कि अलग-अलग अवधि की FD पर अलग-अलग ब्याज दरें मिलती हैं, इसलिए सही अवधि का चयन करना बेहद महत्वपूर्ण होता है।
FD निवेश: सुरक्षित लेकिन योजना जरूरी
फिक्स्ड डिपॉजिट निश्चित रूप से एक सुरक्षित निवेश विकल्प है, लेकिन इसकी सबसे बड़ी कमजोरी लिक्विडिटी की कमी है। समय से पहले FD तोड़ने पर न केवल ब्याज घटता है, बल्कि पेनल्टी और टैक्स के कारण कुल रिटर्न भी कम हो जाता है। इसलिए निवेशकों को FD में पैसा लगाने से पहले अपनी वित्तीय योजना, जरूरतों और संभावित आपातकालीन खर्चों को ध्यान में रखना चाहिए।