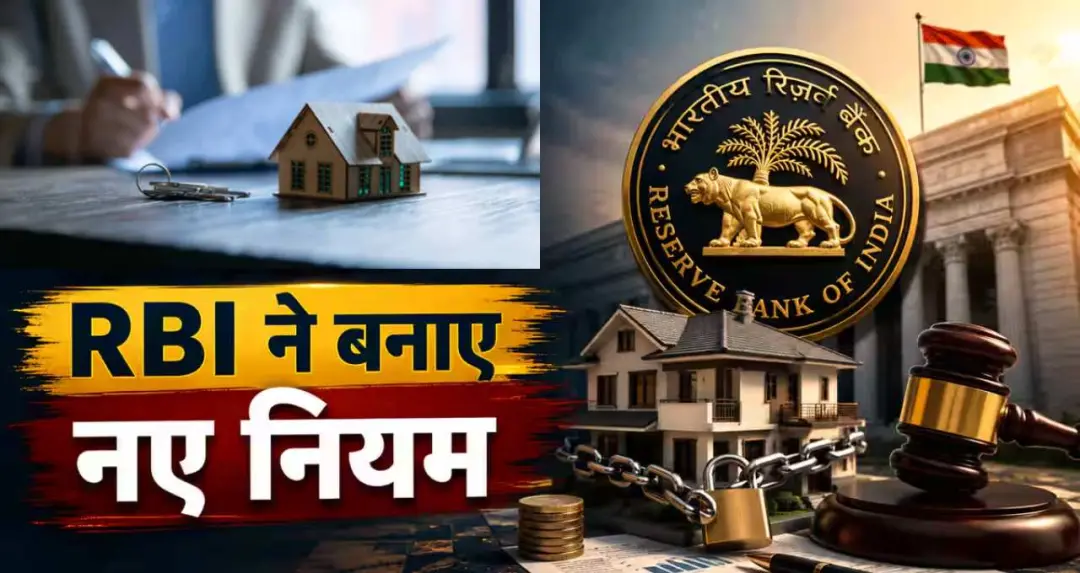
भारतीय रिजर्व बैंक (RBI) ने खराब ऋण (Bad Loans) की वसूली के दौरान जब्त की गई अचल संपत्तियों की बिक्री को लेकर नए और सख्त दिशा-निर्देश जारी किए हैं। केंद्रीय बैंक ने स्पष्ट किया है कि बैंकों को कर्ज नहीं चुकाने की स्थिति में कब्जे में ली गई जमीन, मकान या दुकान जैसी अचल संपत्तियों का निपटारा अधिकतम सात वर्षों के भीतर करना होगा।
RBI Rules: भारतीय रिजर्व बैंक (RBI) ने बैंकिंग सिस्टम में पारदर्शिता बढ़ाने और खराब कर्ज (Bad Loan) की समस्या को नियंत्रित करने के लिए एक अहम कदम उठाया है। केंद्रीय बैंक ने बैंकों और वित्तीय संस्थानों को निर्देश दिया है कि लोन डिफॉल्ट के मामलों में जब्त की गई अचल संपत्तियों यानी जमीन, मकान और दुकानों को तय समयसीमा के भीतर बेचाना होगा। नए नियमों के अनुसार, ऐसी संपत्तियों को सात साल के अंदर सार्वजनिक नीलामी के माध्यम से बेचना अनिवार्य होगा।
आरबीआई का यह फैसला उन संपत्तियों पर लागू होगा, जिन्हें बैंक खराब कर्ज की वसूली के दौरान अपने कब्जे में लेते हैं। इन संपत्तियों की बिक्री सिक्योरिटाइजेशन एंड रिकंस्ट्रक्शन ऑफ फाइनेंशियल एसेट्स एंड एनफोर्समेंट ऑफ सिक्योरिटी इंटरेस्ट (SARFAESI) एक्ट के तहत की जाएगी।
जब्त संपत्ति को लंबे समय तक रखने पर रोक
आरबीआई ने साफ किया है कि बैंक जब्त की गई अचल संपत्तियों को अनिश्चित समय तक अपने पास नहीं रख सकते। कई मामलों में देखा गया है कि बैंक वर्षों तक ऐसी संपत्तियों को अपने रिकॉर्ड में बनाए रखते हैं, जिससे बैंक की बैलेंस शीट पर दबाव बढ़ता है और रिकवरी प्रक्रिया धीमी हो जाती है। नए नियमों के बाद बैंकों को यह सुनिश्चित करना होगा कि संपत्ति की बिक्री समय पर हो और उससे मिलने वाली राशि का इस्तेमाल बकाया कर्ज की वसूली में किया जा सके। इससे बैंकिंग सेक्टर में फंसे हुए पैसे की वापसी तेज होने की उम्मीद है।
डिफॉल्टर या उससे जुड़े लोगों को संपत्ति बेचने पर रोक
आरबीआई ने एक और महत्वपूर्ण बदलाव करते हुए कहा है कि बैंक जब्त संपत्तियों को उसी डिफॉल्टर, उसके रिश्तेदारों या उससे जुड़ी किसी अन्य संस्था को दोबारा नहीं बेच सकेंगे। इस नियम का उद्देश्य नीलामी प्रक्रिया में पारदर्शिता बनाए रखना है। पहले कुछ मामलों में यह आशंका जताई जाती थी कि डिफॉल्टर अपने परिचितों, रिश्तेदारों या संबंधित कंपनियों के जरिए नीलामी में संपत्ति वापस हासिल कर सकते हैं।
इससे कर्ज वसूली की पूरी प्रक्रिया प्रभावित होती थी और बैंक को वास्तविक लाभ नहीं मिल पाता था। आरबीआई का नया नियम ऐसी संभावनाओं को खत्म करने की दिशा में एक बड़ा कदम माना जा रहा है।
बैंकों की रिकवरी प्रक्रिया होगी मजबूत
बैंकिंग विशेषज्ञों का मानना है कि इस फैसले से बैंकों को खराब कर्ज के मामलों में तेजी से कार्रवाई करने में मदद मिलेगी। जब्त संपत्तियों को लंबे समय तक रखने के बजाय उनकी बिक्री से बैंक को जल्द नकदी प्राप्त होगी। इससे बैंकों की वित्तीय स्थिति मजबूत हो सकती है और वे नए ग्राहकों को अधिक प्रभावी तरीके से ऋण उपलब्ध करा पाएंगे। इसके अलावा, कर्ज न चुकाने वाले लोगों पर भी दबाव बढ़ेगा, जिससे जानबूझकर डिफॉल्ट करने के मामलों में कमी आने की उम्मीद है।
आम ग्राहकों पर क्या होगा असर?
आरबीआई के इस फैसले का असर आम ग्राहकों पर भी पड़ सकता है। सार्वजनिक नीलामी की प्रक्रिया ज्यादा पारदर्शी होने से आम खरीदारों को कम कीमत पर संपत्ति खरीदने का अवसर मिल सकता है। इसके अलावा, बैंकिंग सिस्टम में सुधार आने से भविष्य में ग्राहकों के लिए लोन उपलब्ध कराने की प्रक्रिया आसान हो सकती है। बेहतर रिकवरी और कम जोखिम के कारण बैंक अपनी ऋण नीतियों में भी बदलाव कर सकते हैं।
हालांकि, विशेषज्ञों का कहना है कि इसका सीधा असर ब्याज दरों पर तुरंत देखने को नहीं मिलेगा। ब्याज दरें कई अन्य आर्थिक कारकों पर निर्भर करती हैं, लेकिन मजबूत बैंकिंग व्यवस्था लंबे समय में ग्राहकों के लिए सकारात्मक साबित हो सकती है।