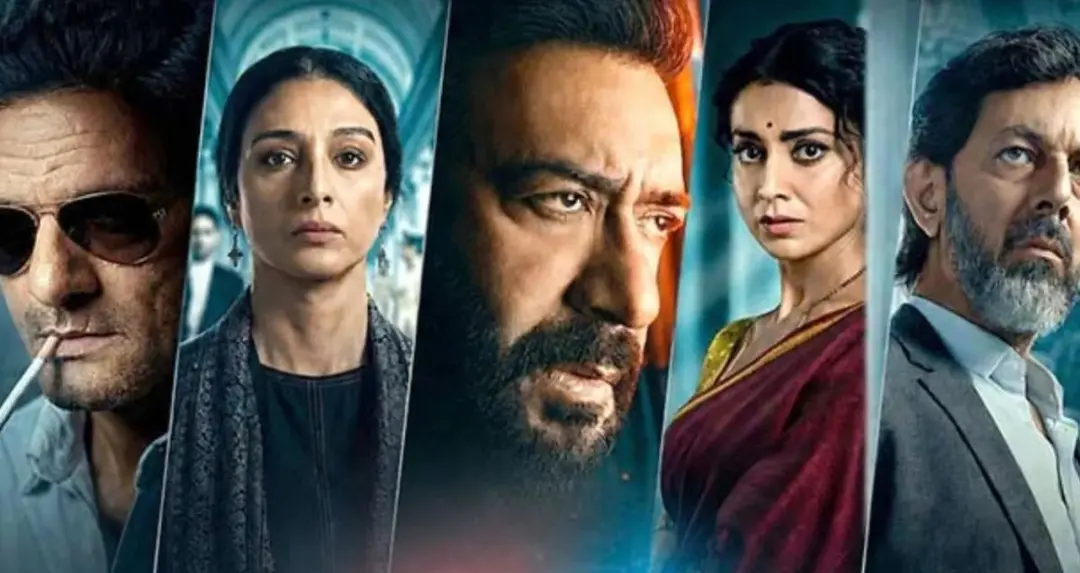
‘ದೃಶ್ಯಂ’ ಫ್ರಾಂಚೈಸಿಯಲ್ಲಿ ‘ಅಕ್ಟೋಬರ್ 2ರಂದು ನಿಜವಾಗಿ ಏನಾಯಿತು?’ ಎಂಬ ಪ್ರಶ್ನೆ ಕಥೆಯ ಪ್ರಮುಖ ಅಂಶವಾಗಿ ಉಳಿದಿದೆ. ಆದರೆ ‘ದೃಶ್ಯಂ’ನ ಹಿಂದಿನ ಎರಡೂ ಚಿತ್ರಗಳಲ್ಲಿ ಈ ಪ್ರಶ್ನೆಗೆ ನೇರ ಉತ್ತರ ನೀಡಲಾಗಿಲ್ಲ.
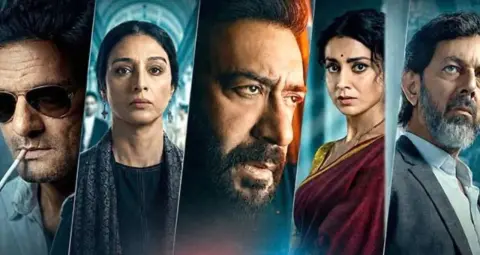
ಅಜಯ್ ದೇವಗನ್ ಅಭಿನಯದ ಕ್ರೈಂ ಥ್ರಿಲ್ಲರ್ ‘ದೃಶ್ಯಂ: ದಿ ಕನ್ಕ್ಲೂಷನ್’ (Drishyam: The Conclusion) 2026ರ ಅಕ್ಟೋಬರ್ 2ರಂದು ಚಿತ್ರಮಂದಿರಗಳಲ್ಲಿ ಬಿಡುಗಡೆಯಾಗಿದೆ. ಆರಂಭಿಕ ಬಾಕ್ಸ್ ಆಫೀಸ್ ವರದಿಗಳ ಪ್ರಕಾರ, ಚಿತ್ರವು ಮೊದಲ ದಿನ ಭಾರತದಲ್ಲಿ ₹55 ಕೋಟಿಗೂ ಅಧಿಕ ನೆಟ್ ಕಲೆಕ್ಷನ್ ದಾಖಲಿಸಿದೆ.
ಆರಂಭಿಕ ಅಂಕಿಅಂಶಗಳ ಪ್ರಕಾರ, ‘ದೃಶ್ಯಂ 3’ ಅಜಯ್ ದೇವಗನ್ ಅವರ ಹಿಂದಿನ ಪ್ರಮುಖ ಓಪನರ್ಗಳಿಗಿಂತ ಮುಂದಿದೆ. ಇದರೊಂದಿಗೆ ನಟನ ವೃತ್ತಿಜೀವನದಲ್ಲಿ ಅತಿ ದೊಡ್ಡ ಓಪನಿಂಗ್ ದಾಖಲಿಸಿದ ಚಿತ್ರಗಳ ಪೈಕಿ ಇದು ಸ್ಥಾನ ಪಡೆದಿದೆ. ಆದರೆ ಆರಂಭಿಕ ಟ್ರೇಡ್ ಅಂಕಿಅಂಶಗಳು ನಿರಂತರವಾಗಿ ಅಪ್ಡೇಟ್ ಆಗುತ್ತಿರುವುದರಿಂದ ಅಂತಿಮ ಕಲೆಕ್ಷನ್ನಲ್ಲಿ ಸ್ವಲ್ಪ ವ್ಯತ್ಯಾಸವಾಗುವ ಸಾಧ್ಯತೆಯಿದೆ.
‘ದೃಶ್ಯಂ 3’ ಮೊದಲ ದಿನದ ಬಾಕ್ಸ್ ಆಫೀಸ್ ಕಲೆಕ್ಷನ್
‘ದೃಶ್ಯಂ 3’ ಬಿಡುಗಡೆಯ ಮುನ್ನವೇ ಚಿತ್ರದ ಅಡ್ವಾನ್ಸ್ ಬುಕ್ಕಿಂಗ್ ಕುರಿತು ಟ್ರೇಡ್ ವರದಿಗಳಲ್ಲಿ ಚರ್ಚೆಯಾಗಿತ್ತು. ಈ ವರದಿಗಳಲ್ಲಿ ಚಿತ್ರದ ಪ್ರೀ-ಸೇಲ್ಸ್ ಮತ್ತು ಚಿತ್ರಮಂದಿರಗಳಲ್ಲಿನ ಉತ್ತಮ ಆಕ್ಯುಪೆನ್ಸಿ ಕುರಿತು ಉಲ್ಲೇಖಿಸಲಾಗಿತ್ತು. ಬಿಡುಗಡೆಯ ದಿನವೂ ಹಲವು ಸ್ಥಳಗಳಲ್ಲಿ ಪ್ರೇಕ್ಷಕರ ಉತ್ತಮ ಹಾಜರಾತಿ ಕಂಡುಬಂದಿದೆ.
ಆರಂಭಿಕ ವರದಿಗಳ ಪ್ರಕಾರ, ಚಿತ್ರವು ಮೊದಲ ದಿನ ಭಾರತದಲ್ಲಿ ₹55 ಕೋಟಿಗೂ ಅಧಿಕ ನೆಟ್ ಕಲೆಕ್ಷನ್ ಮಾಡಿದೆ. ಕೆಲವು ಅಪ್ಡೇಟೆಡ್ ಟ್ರೇಡ್ ವರದಿಗಳಲ್ಲಿ ಈ ಮೊತ್ತ ಸುಮಾರು ₹56 ಕೋಟಿ ಎಂದು ತಿಳಿಸಲಾಗಿದೆ. ಬಾಕ್ಸ್ ಆಫೀಸ್ ಟ್ರ್ಯಾಕಿಂಗ್ ವೆಬ್ಸೈಟ್ಗಳ ಅಂಕಿಅಂಶಗಳು ದಿನವಿಡೀ ಅಪ್ಡೇಟ್ ಆಗುವುದರಿಂದ ಅಂತಿಮ ಕಲೆಕ್ಷನ್ನಲ್ಲಿ ಸ್ವಲ್ಪ ವ್ಯತ್ಯಾಸವಾಗಬಹುದು.
ಅಜಯ್ ದೇವಗನ್ ಅವರ ಹಿಂದಿನ ಚಿತ್ರಗಳ ಓಪನಿಂಗ್ಗಿಂತ ಮುಂದಿರುವ ‘ದೃಶ್ಯಂ 3’
‘ದೃಶ್ಯಂ 3’ರ ಓಪನಿಂಗ್ ಅಜಯ್ ದೇವಗನ್ ಅವರ ಹಿಂದಿನ ‘ದೃಶ್ಯಂ’ ಚಿತ್ರಗಳ ಆರಂಭಿಕ ಕಲೆಕ್ಷನ್ಗಿಂತ ಹೆಚ್ಚಾಗಿದೆ. ‘ದೃಶ್ಯಂ’ (2015) ಸುಮಾರು ₹5.85 ಕೋಟಿ ಮತ್ತು ‘ದೃಶ್ಯಂ 2’ (2022) ಸುಮಾರು ₹18.15 ಕೋಟಿಯೊಂದಿಗೆ ಆರಂಭವಾಗಿದ್ದವು ಎಂದು Indian Express ವರದಿ ಮಾಡಿದೆ.
ಅಜಯ್ ದೇವಗನ್ ಅವರ ಇತ್ತೀಚಿನ ಪ್ರಮುಖ ಚಿತ್ರಗಳಲ್ಲಿ ‘ಸಿಂಗಂ ಎಗೇನ್’ ಕೂಡ ಸೇರಿದೆ. ‘ದೃಶ್ಯಂ 3’ರ ಆರಂಭಿಕ ಕಲೆಕ್ಷನ್ ಹಿಂದಿನ ಓಪನಿಂಗ್ ಅಂಕಿಅಂಶಗಳನ್ನು ಮೀರಿದೆ. ಆರಂಭಿಕ ಟ್ರೇಡ್ ಅಂಕಿಅಂಶಗಳ ಪ್ರಕಾರ, ಇದು ನಟನಿಗೆ ಹೊಸ ಓಪನಿಂಗ್ ಬೆಂಚ್ಮಾರ್ಕ್ ಆಗಿ ದಾಖಲಾಗಿದೆ.