डिजिटल पेमेंट के बढ़ते दौर में भारत तेजी से कैशलेस अर्थव्यवस्था की ओर बढ़ रहा है। इसी दिशा में भारतीय रिज़र्व बैंक (RBI) ने ई-रुपया (e-Rupee) की शुरुआत की है, जिसे डिजिटल करेंसी या सेंट्रल बैंक डिजिटल करेंसी (CBDC) भी कहा जाता है।
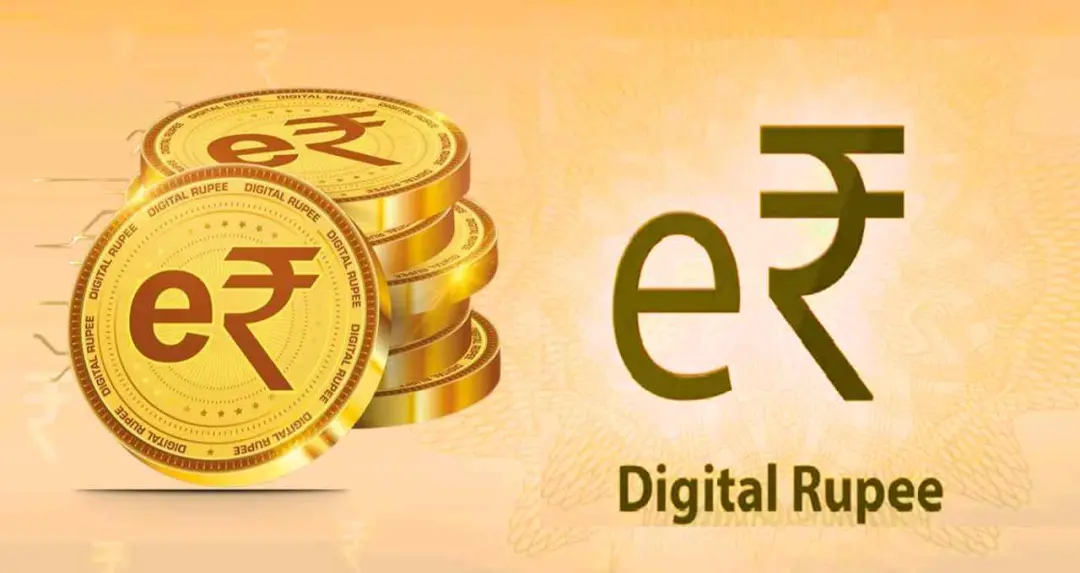
बिजनेस न्यूज़: Reserve Bank of India द्वारा जारी e₹ (Digital Rupee) (ई-रुपया) एक प्रकार की डिजिटल करेंसी है, जिसे आम भाषा में नोट और सिक्कों का डिजिटल रूप कहा जा सकता है। यह कोई क्रिप्टोकरेंसी नहीं है, बल्कि RBI द्वारा नियंत्रित एक सेंट्रल बैंक डिजिटल करेंसी (CBDC) है। ई-रुपया को आप अपने मोबाइल वॉलेट में मौजूद एक डिजिटल टोकन की तरह समझ सकते हैं, ठीक वैसे ही जैसे नकद रुपये आपकी जेब में रहते हैं।
इसका उपयोग भुगतान, ट्रांसफर और रोजमर्रा के लेनदेन के लिए किया जा सकता है, लेकिन इसमें लेनदेन पूरी तरह डिजिटल होता है और बैंकिंग सिस्टम के जरिए सुरक्षित रूप से प्रोसेस होता है।
ई-रुपया क्या होता है?
ई-रुपया, भारतीय रिज़र्व बैंक द्वारा जारी किया गया एक डिजिटल टोकन है जो बिल्कुल उसी तरह काम करता है जैसे भौतिक नोट और सिक्के। फर्क सिर्फ इतना है कि यह आपके वॉलेट या मोबाइल ऐप में डिजिटल रूप में मौजूद रहता है। आसान भाषा में समझें तो जैसे आपके पास 100 रुपये का नोट होता है, वैसे ही ई-रुपया आपके मोबाइल में डिजिटल कोड के रूप में मौजूद होता है, जिसे आप भुगतान या ट्रांसफर के लिए इस्तेमाल कर सकते हैं।
ई-रुपया कैसे काम करता है?
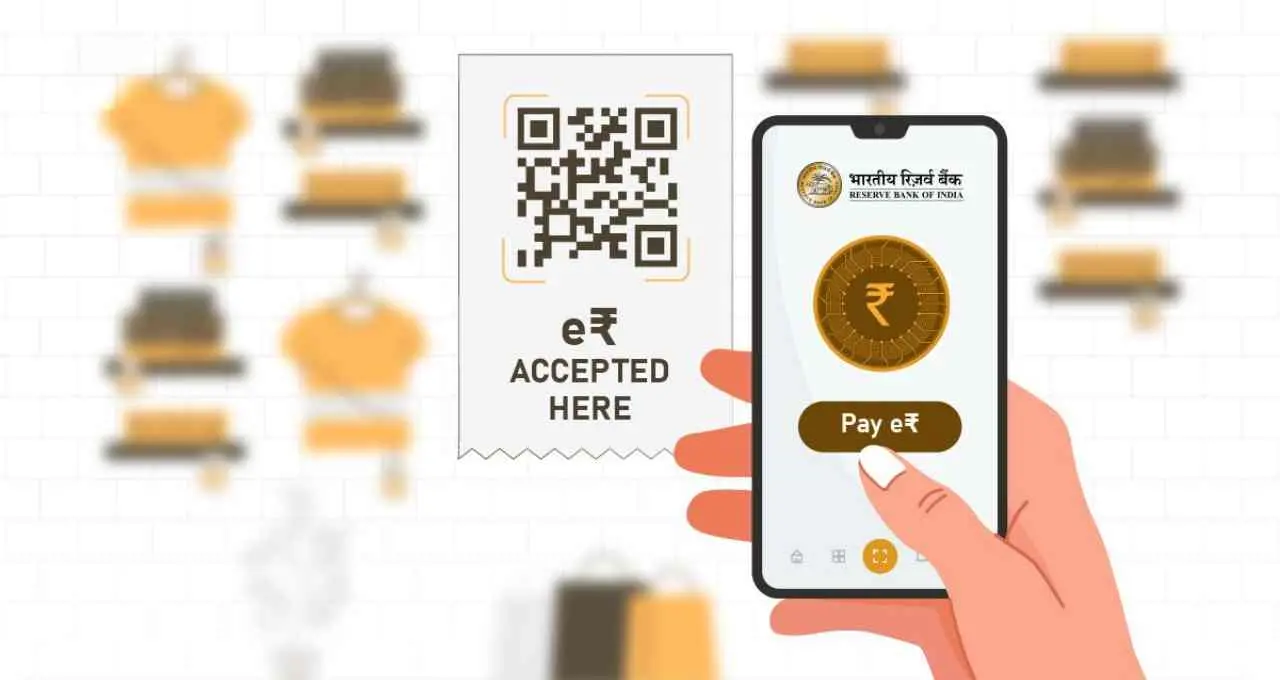
ई-रुपया को ब्लॉकचेन जैसी सुरक्षित तकनीक या डिस्ट्रीब्यूटेड लेजर सिस्टम के आधार पर विकसित किया गया है। इसका संचालन पूरी तरह RBI के नियंत्रण में होता है। ई-रुपया के इस्तेमाल की प्रक्रिया:
- सबसे पहले बैंक द्वारा दिए गए डिजिटल वॉलेट ऐप को डाउनलोड करना होता है
- अपने बैंक खाते से पैसे को ई-रुपया में कन्वर्ट किया जाता है
- इसके बाद यह डिजिटल टोकन आपके वॉलेट में सुरक्षित रहता है
- भुगतान के लिए QR कोड या मोबाइल नंबर का उपयोग किया जाता है
यह प्रणाली सीधे वॉलेट-टू-वॉलेट ट्रांसफर पर काम करती है, जिससे बीच में किसी बैंक या तीसरे पक्ष की जरूरत नहीं पड़ती।
ई-रुपया के प्रमुख फायदे
ई-रुपया पारंपरिक और डिजिटल भुगतान दोनों से कई मामलों में बेहतर माना जा रहा है।
- बैंक खाते की अनिवार्यता नहीं: ई-रुपया को रखने या इस्तेमाल करने के लिए जरूरी नहीं है कि आपके पास बैंक खाता हो।
- छोटे लेनदेन के लिए आसान: इसे 10, 20, 50 रुपये जैसे छोटे मूल्यवर्ग में भी इस्तेमाल किया जा सकता है।
- सुरक्षित लेनदेन: यह डिजिटल करेंसी RBI द्वारा नियंत्रित होती है, जिससे धोखाधड़ी और साइबर जोखिम कम हो जाते हैं।
- इंटरनेट के बिना भी काम करने की क्षमता: कुछ मामलों में ई-रुपया ऑफलाइन मोड में भी ट्रांजैक्शन की सुविधा देता है, जो इसे बेहद उपयोगी बनाता है।
- फेल ट्रांजैक्शन की संभावना कम: सीधा वॉलेट-टू-वॉलेट ट्रांसफर होने से पेमेंट फेल होने की संभावना काफी कम हो जाती है।
डिजिटल इंडिया मिशन के तहत ई-रुपया को भविष्य की मजबूत भुगतान प्रणाली के रूप में देखा जा रहा है। इससे न केवल लेनदेन आसान होगा बल्कि देश में फाइनेंशियल सिस्टम और अधिक पारदर्शी और सुरक्षित बन सकेगा।