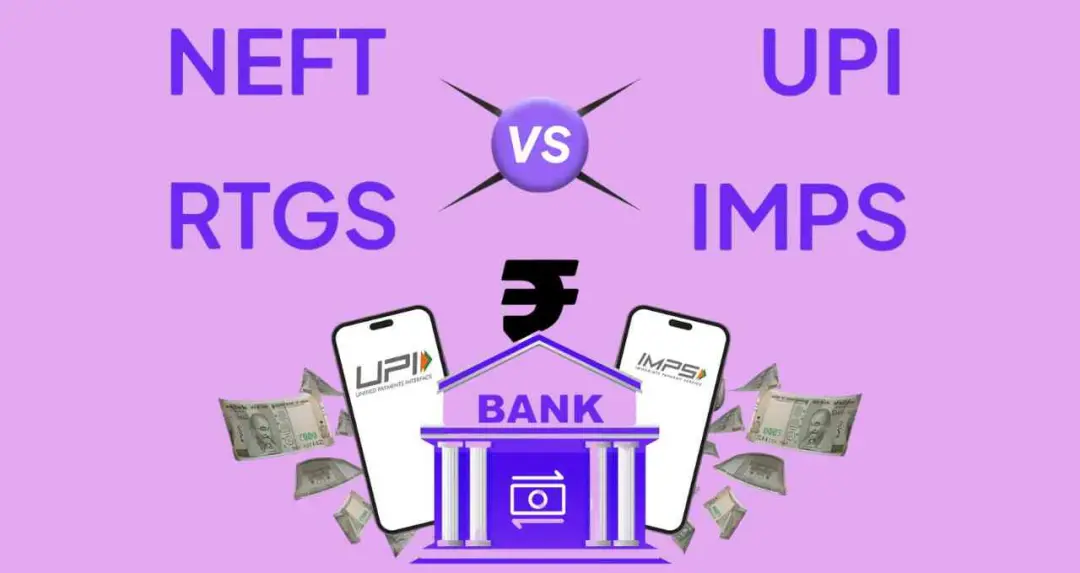
आज के डिजिटल दौर में पैसे ट्रांसफर करना काफी आसान हो गया है, लेकिन NEFT, RTGS, IMPS और UPI जैसे अलग-अलग पेमेंट विकल्पों को लेकर अक्सर लोग कन्फ्यूज हो जाते हैं। इन सभी तरीकों का उपयोग अलग-अलग जरूरतों और समय के हिसाब से किया जाता है।
बिजनेस न्यूज़: भारत में डिजिटल भुगतान प्रणाली तेजी से विकसित हुई है और आज बैंकिंग से जुड़े हर काम के लिए कई विकल्प मौजूद हैं। लेकिन आम उपयोगकर्ताओं के लिए NEFT, RTGS, IMPS और UPI जैसे माध्यमों के बीच अंतर समझना कई बार मुश्किल हो जाता है। ये सभी सिस्टम पैसे ट्रांसफर करने के लिए उपयोग किए जाते हैं, लेकिन इनकी गति, सीमा, उपलब्धता और उपयोग के तरीके अलग-अलग हैं।
NEFT क्या है?
NEFT (National Electronic Funds Transfer) एक बैंक-टू-बैंक डिजिटल ट्रांसफर सिस्टम है, जिसे Reserve Bank of India (RBI) संचालित करता है।मुख्य विशेषताएं:
- बैच प्रोसेसिंग सिस्टम पर काम करता है
- ट्रांजेक्शन हर 30 मिनट के अंतराल में प्रोसेस होते हैं
- 24×7 उपलब्ध
- कोई न्यूनतम ट्रांसफर लिमिट नहीं
NEFT आमतौर पर उन लोगों के लिए उपयोगी है जो गैर-तत्काल (non-urgent) ट्रांसफर करते हैं, जैसे किराया, सैलरी या नियमित भुगतान।
RTGS क्या है?
RTGS (Real Time Gross Settlement) बड़े और तुरंत होने वाले लेनदेन के लिए उपयोग किया जाने वाला सिस्टम है। मुख्य विशेषताएं:
- रियल टाइम में ट्रांसफर
- पैसा तुरंत लाभार्थी के खाते में पहुंचता है
- न्यूनतम सीमा ₹2 लाख
- बड़े वित्तीय लेनदेन के लिए उपयुक्त
RTGS उन ट्रांजेक्शनों के लिए बेहतर माना जाता है जहां बड़ी रकम का तुरंत और सुरक्षित ट्रांसफर जरूरी हो, जैसे प्रॉपर्टी डील या बिजनेस पेमेंट।
IMPS क्या है?
IMPS (Immediate Payment Service) एक 24×7 इंस्टैंट मनी ट्रांसफर सिस्टम है, जिसे National Payments Corporation of India (NPCI) संचालित करता है। मुख्य विशेषताएं:
- तुरंत ट्रांसफर (रियल टाइम)
- 24×7 उपलब्ध, छुट्टियों में भी
- मोबाइल नंबर, अकाउंट नंबर या आधार से भुगतान संभव
- छोटे और मध्यम लेनदेन के लिए उपयुक्त
IMPS को तेज और लचीला माना जाता है और यह UPI से पहले का एक मजबूत डिजिटल पेमेंट विकल्प है।
UPI क्या है?
UPI (Unified Payments Interface) भारत की सबसे लोकप्रिय डिजिटल पेमेंट प्रणाली है। यह भी National Payments Corporation of India (NPCI) द्वारा संचालित है और स्मार्टफोन आधारित भुगतान को बेहद आसान बनाता है। मुख्य विशेषताएं:
- इंस्टेंट पेमेंट सिस्टम
- 24×7 उपलब्ध
- वर्चुअल पेमेंट एड्रेस (VPA) से ट्रांसफर
- QR कोड से पेमेंट
- बिल भुगतान, शॉपिंग और P2P ट्रांसफर में उपयोग
UPI ने भारत में डिजिटल पेमेंट को बेहद सरल और कैशलेस इकोसिस्टम में बदल दिया है।
चारों सिस्टम में मुख्य अंतर
| Feature | NEFT | RTGS | IMPS | UPI |
|---|---|---|---|---|
| पूर्ण रूप | National Electronic Funds Transfer | Real Time Gross Settlement | Immediate Payment Service | Unified Payments Interface |
| स्पीड | बैच प्रोसेसिंग (हर 30 मिनट) – 1-2 घंटे | रियल-टाइम (इंस्टेंट) | रियल-टाइम (इंस्टेंट) | रियल-टाइम (इंस्टेंट) |
| उपलब्धता | 24×7 (सभी दिन) | 24×7 (अब RBI ने 24×7 कर दिया) | 24×7 | 24×7 |
| मिनिमम लिमिट | कोई नहीं (₹1 से शुरू) | ₹2 लाख | कोई नहीं (₹1 से शुरू) | कोई नहीं (₹1 से शुरू) |
| मैक्सिमम लिमिट | बैंक पर निर्भर (कोई RBI लिमिट नहीं) | कोई ऊपरी लिमिट नहीं | ₹5 लाख प्रति ट्रांजेक्शन (बैंक पर निर्भर) | ₹1 लाख प्रति ट्रांजेक्शन (P2P), कुछ कैटेगरी में ज्यादा |
| चार्जेस | बहुत कम या फ्री (ऑनलाइन) | थोड़े ज्यादा (₹25-50 + GST) | बैंक के हिसाब से कम | ज्यादातर फ्री |
| बेस्ट फॉर | रेगुलर, मीडियम अमाउंट, नॉन-अर्जेंट | हाई-वैल्यू (₹2 लाख+) अर्जेंट ट्रांसफर | इंस्टेंट मीडियम अमाउंट | डेली यूज, छोटे पेमेंट्स, QR, मोबाइल |
कब कौन सा विकल्प चुनें?
- UPI का उपयोग करें जब:
- किराना, शॉपिंग या छोटे भुगतान करने हों
- QR कोड स्कैन कर तुरंत पेमेंट करना हो
- P2P ट्रांसफर करना हो
- IMPS का उपयोग करें जब:
- तुरंत बैंक खाते में पैसा भेजना हो
- UPI से अधिक राशि ट्रांसफर करनी हो
- NEFT का उपयोग करें जब:
- गैर-जरूरी (non-urgent) ट्रांसफर करना हो
- किराया, सैलरी या नियमित भुगतान करना हो
- RTGS का उपयोग करें जब:
- बड़ी रकम (₹2 लाख से अधिक) ट्रांसफर करनी हो
- बिजनेस या प्रॉपर्टी से जुड़े भुगतान हों-
भारत में डिजिटल भुगतान प्रणाली तेजी से विस्तार कर रही है और Reserve Bank of India तथा National Payments Corporation of India की भूमिका इसमें बेहद अहम रही है।