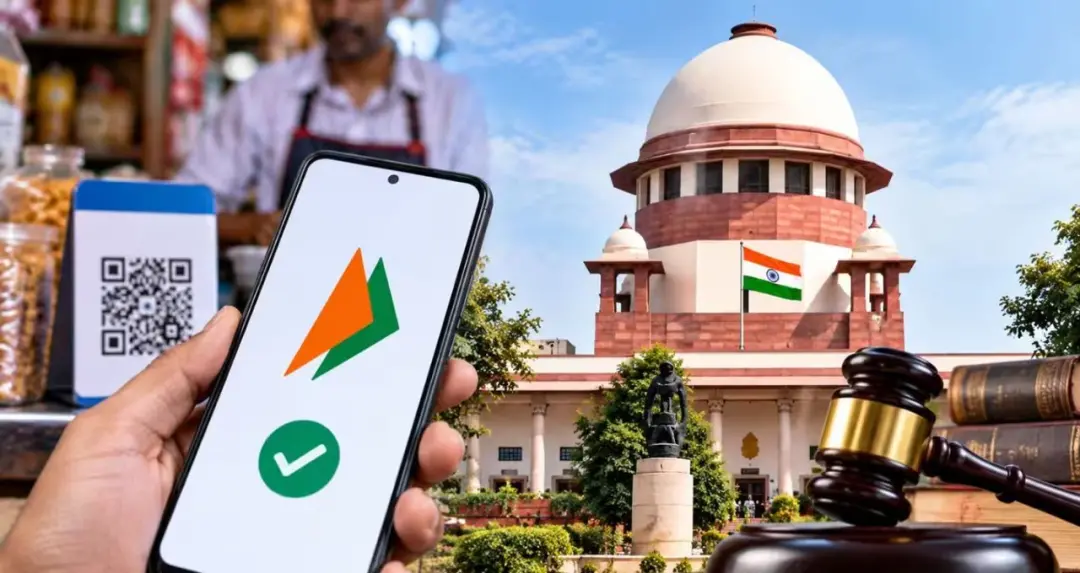
సుప్రీంకోర్టు రూ.2,000కు పైబడిన కొన్ని UPI మర్చంట్ లావాదేవీలపై 0.4 శాతం Merchant Discount Rate (MDR) అమలు చేసే కేంద్ర ప్రభుత్వ నిర్ణయంపై మధ్యంతర స్టే విధించేందుకు నిరాకరించింది. ఈ వ్యవహారంలో కేంద్ర ప్రభుత్వం, భారతీయ రిజర్వ్ బ్యాంక్ (RBI), నేషనల్ పేమెంట్స్ కార్పొరేషన్ ఆఫ్ ఇండియా (NPCI), UPI స్టీరింగ్ కమిటీకి నోటీసులు జారీ చేసిన కోర్టు, నాలుగు వారాల్లోగా సమాధానం ఇవ్వాలని ఆదేశించింది.
భారతదేశంలో డిజిటల్ చెల్లింపులకు సంబంధించి దాఖలైన ఈ పిటిషన్లో రూ.2,000కు పైబడిన కొన్ని Person-to-Merchant (P2M) UPI చెల్లింపులపై 0.4 శాతం MDR విధించే కేంద్ర ప్రభుత్వ నిర్ణయాన్ని సవాలు చేశారు. కొత్త విధానం 15 అక్టోబర్ 2026 నుంచి అమల్లోకి రానున్నట్లు పేర్కొన్నారు. రూ.2,000 వరకు ఉండే సంబంధిత UPI చెల్లింపులపై MDR విధించని విధానం కొనసాగుతుంది.
NPCI గణాంకాల ప్రకారం, ఆగస్టు 2026లో UPI ద్వారా సుమారు 24.51 బిలియన్ లావాదేవీలు జరిగాయి. వీటి మొత్తం విలువ సుమారు రూ.29.82 లక్షల కోట్లు.
కేంద్రం ప్రతిపాదించిన కొత్త విధానం ప్రకారం, రూ.2,000కు పైబడిన కొన్ని P2M UPI చెల్లింపులపై 0.4 శాతం MDR వర్తించనుంది. ఈ ప్రతిపాదన ప్రతి UPI కస్టమర్ నుంచి ప్రత్యేకంగా రుసుము వసూలు చేసే విధానంగా పేర్కొనలేదు. MDR ప్రధానంగా మర్చంట్కు సంబంధించిన చెల్లింపు వ్యవస్థలో విధించే రుసుము. ఇది బ్యాంకులు, చెల్లింపు సేవల ప్రదాతలు, ఇతర సంబంధిత పక్షాలు అందించే సేవలకు సంబంధించినది.
కొత్త విధానాన్ని సవాలు చేస్తూ న్యాయవాది అంజన్ దత్తా తరఫున పిటిషన్ దాఖలైంది. కేంద్రం సెప్టెంబరులో జారీ చేసిన నోటిఫికేషన్తో పాటు, అనంతరం వెల్లడైన MDR ఫ్రేమ్వర్క్ చట్టబద్ధతను పిటిషన్లో ప్రశ్నించారు. ఈ తరహా రుసుమును అమలు చేయడానికి తగిన చట్టపరమైన ఆధారం లేదని పిటిషనర్ వాదించారు.
సుప్రీంకోర్టు ప్రస్తుతం ఈ విధానంపై మధ్యంతర స్టే విధించలేదు. సంబంధిత పక్షాల నుంచి సమాధానాలు కోరిన నేపథ్యంలో, తదుపరి విచారణ అనంతరం ఈ వ్యవహారంలోని న్యాయపరమైన పరిస్థితి మరింత స్పష్టమయ్యే అవకాశం ఉంది.
Merchant Discount Rate (MDR) అనేది డిజిటల్ చెల్లింపులను స్వీకరించేందుకు మర్చంట్కు సంబంధించిన చెల్లింపు వ్యవస్థలో వసూలు చేసే రుసుము. చెల్లింపును ప్రాసెస్ చేసే వివిధ పక్షాలు ఇందులో భాగస్వాములుగా ఉంటాయి. సాధారణంగా బ్యాంకులు, పేమెంట్ నెట్వర్క్లు, పేమెంట్ సర్వీస్ ప్రొవైడర్లు వంటి సంస్థలు ఇందులో ఉంటాయి.
అందువల్ల UPI MDRను కేవలం కస్టమర్ నుంచి వసూలు చేసే సాధారణ ‘పేమెంట్ ఫీ’గా పరిగణించలేం. ప్రస్తుత వివాదంలో ప్రతిపాదిత MDR స్వరూపం ఏమిటి, దాన్ని అమలు చేయడానికి చట్టపరమైన ఆధారం ఏమిటన్నది కూడా ప్రధాన న్యాయపరమైన ప్రశ్నగా ఉంది.
కొత్త విధానం ప్రకారం, రూ.2,000కు పైబడిన అర్హత కలిగిన మర్చంట్ UPI చెల్లింపులపై 0.4 శాతం MDR అమలు చేయాల్సి ఉంది. అయితే అందుబాటులో ఉన్న నివేదికల ప్రకారం, దీని ఉద్దేశం కస్టమర్ నుంచి నేరుగా ప్రత్యేక రుసుము వసూలు చేయడం కాదు. సాధారణ వ్యక్తి నుంచి వ్యక్తికి జరిగే P2P UPI చెల్లింపులు ఈ విధానం పరిధిలోకి రావు.
దీని ప్రభావం వ్యాపారుల చెల్లింపు వ్యయాలు, డిజిటల్ చెల్లింపుల ఎకోసిస్టమ్ వ్యయ నిర్మాణంపై పడవచ్చు. చిన్న, పెద్ద వ్యాపారులపై ప్రభావం వారి లావాదేవీల పరిమాణం, చెల్లింపు విధానంపై ఆధారపడి ఉంటుంది.