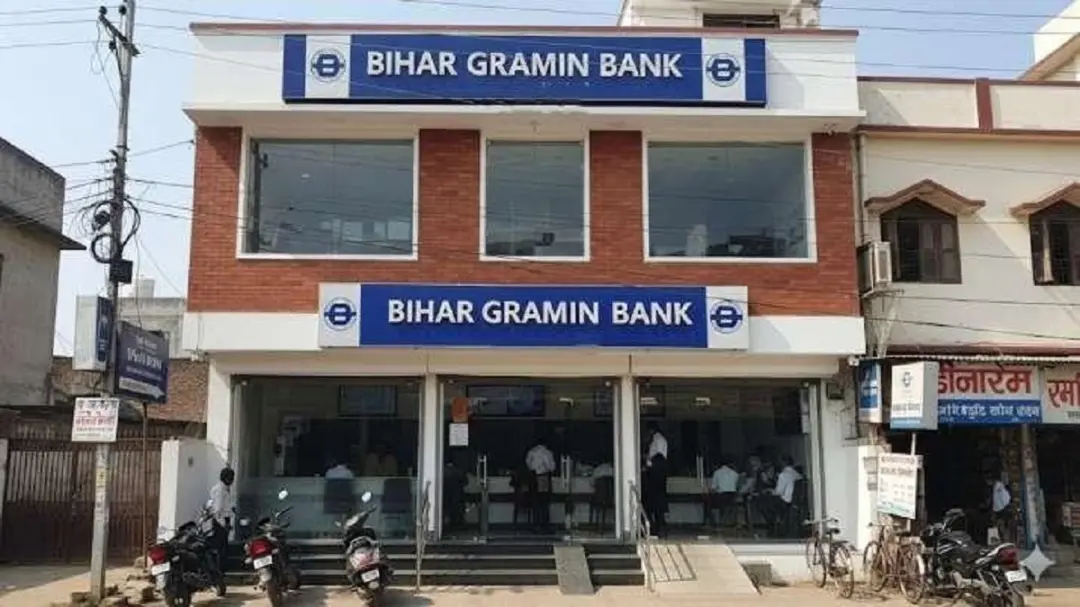
पटना: बिहार ग्रामीण बैंक की वित्तीय स्थिति को मजबूत करने और उसकी कार्यप्रणाली को अधिक प्रभावी बनाने के लिए सुधारात्मक कदम उठाने की तैयारी है। राष्ट्रीय कृषि और ग्रामीण विकास बैंक (नाबार्ड) ने बिहार ग्रामीण बैंक समेत छह क्षेत्रीय ग्रामीण बैंकों की वित्तीय स्थिति, ऋण वसूली, पूंजी की मजबूती और परिचालन प्रदर्शन की समीक्षा की है। इस समीक्षा के बाद बिहार ग्रामीण बैंक के लिए घाटे में चल रही शाखाओं की संख्या कम करने, फंसे हुए कर्ज की वसूली बढ़ाने, गैर-निष्पादित परिसंपत्तियों यानी एनपीए पर नियंत्रण रखने और तकनीकी सुविधाओं को बेहतर बनाने जैसे उपायों पर जोर दिया गया है।
इस कवायद का मुख्य उद्देश्य बैंक की आर्थिक स्थिति को मजबूत करने के साथ-साथ उसके कामकाज को अधिक टिकाऊ बनाना है। ग्रामीण क्षेत्रों में बैंकिंग सेवाएं पहुंचाने में क्षेत्रीय ग्रामीण बैंकों की महत्वपूर्ण भूमिका होती है। ऐसे में उनकी वित्तीय स्थिति का मजबूत रहना जरूरी है, ताकि किसानों, छोटे कारोबारियों, ग्रामीण परिवारों और सरकारी योजनाओं के लाभार्थियों को बैंकिंग सुविधाएं लगातार मिलती रहें। नाबार्ड की समीक्षा में बिहार ग्रामीण बैंक के सामने मौजूद चुनौतियों को ध्यान में रखते हुए वित्तीय अनुशासन, ऋण वसूली और परिचालन दक्षता बढ़ाने पर ध्यान केंद्रित किया गया है।
बैंक के लिए सबसे महत्वपूर्ण सुझावों में घाटे में चल रही शाखाओं के नेटवर्क को तर्कसंगत बनाना शामिल है। जिन शाखाओं का परिचालन खर्च अधिक है और जिनका व्यावसायिक प्रदर्शन अपेक्षाकृत कमजोर है, उनकी स्थिति की समीक्षा करने की जरूरत बताई गई है। ऐसी शाखाओं को बंद करने या शाखा नेटवर्क में बदलाव करने का सुझाव बैंक की लागत कम करने और संसाधनों का बेहतर इस्तेमाल करने की रणनीति का हिस्सा है। हालांकि, इसका अर्थ यह नहीं है कि सभी घाटे वाली शाखाएं तत्काल बंद कर दी जाएंगी। इस संबंध में किसी भी निर्णय के लिए बैंक की ओर से विस्तृत आकलन और संबंधित परिस्थितियों को देखना महत्वपूर्ण होगा।
ग्रामीण बैंकिंग व्यवस्था में शाखाओं की भूमिका केवल जमा और ऋण के कारोबार तक सीमित नहीं होती। कई स्थानों पर बैंक की शाखाएं सरकारी योजनाओं के भुगतान, पेंशन, किसान ऋण, स्वयं सहायता समूहों और ग्रामीण ग्राहकों की दैनिक बैंकिंग जरूरतों से जुड़ी होती हैं। इसलिए शाखाओं के पुनर्गठन के दौरान वित्तीय लाभ के साथ-साथ ग्राहकों की सुविधा और बैंकिंग सेवाओं की उपलब्धता को भी ध्यान में रखना होगा। विशेषकर दूरदराज के क्षेत्रों में शाखाओं की संख्या या स्थान में बदलाव का असर उन ग्राहकों पर पड़ सकता है, जिनके पास बैंकिंग सेवाओं के दूसरे विकल्प सीमित हैं।
बिहार ग्रामीण बैंक की वित्तीय सेहत सुधारने के लिए दूसरा बड़ा मुद्दा एनपीए को कम करना है। एनपीए यानी गैर-निष्पादित परिसंपत्तियां ऐसे ऋणों से संबंधित होती हैं, जिनका निर्धारित समय तक भुगतान नहीं हो पाता और जो बैंक के लिए जोखिम बन जाते हैं। जब कर्ज की वसूली प्रभावित होती है, तो बैंक की आय पर दबाव बढ़ता है और नए ऋण देने की क्षमता भी प्रभावित हो सकती है। इसलिए बकाया खातों की नियमित निगरानी, समय पर ग्राहकों से संपर्क, वसूली की योजनाबद्ध प्रक्रिया और जोखिम वाले खातों की पहचान को मजबूत करना आवश्यक माना जा रहा है।
ऋण वसूली को बेहतर बनाने के लिए तकनीक का इस्तेमाल भी अहम हो सकता है। ऐप आधारित निगरानी प्रणाली के माध्यम से बकाया खातों का रिकॉर्ड रखने, भुगतान की तारीखों पर नजर बनाए रखने, ग्राहकों से संपर्क की योजना बनाने और वसूली की प्रगति का आकलन करने में मदद मिल सकती है। इससे बैंक के अधिकारियों को यह समझने में आसानी होगी कि किन खातों में भुगतान में देरी हो रही है और किन मामलों में तत्काल कार्रवाई की जरूरत है। हालांकि, तकनीक का लाभ तभी मिलेगा, जब कर्मचारियों को उसका सही प्रशिक्षण दिया जाए और उपलब्ध डिजिटल प्रणालियों का प्रभावी उपयोग सुनिश्चित किया जाए।
बिहार ग्रामीण बैंक के सामने कर्मचारियों की कमी भी एक बड़ी चुनौती के रूप में सामने आई है। ऑल इंडिया ग्रामीण बैंक ऑफिसर्स एसोसिएशन के राष्ट्रीय महासचिव डीएन त्रिवेदी के अनुसार, अपर्याप्त कर्मचारी और कम प्रभावी तकनीकी व्यवस्था बैंक के कामकाज को प्रभावित करने वाले प्रमुख मुद्दे हैं। शाखाओं में पर्याप्त कर्मचारी नहीं होने से रोजमर्रा के काम, सरकारी योजनाओं का क्रियान्वयन, ग्रामीण ग्राहकों तक पहुंच और बैंक के व्यावसायिक लक्ष्यों को पूरा करने में परेशानी हो सकती है। कर्मचारियों पर काम का दबाव बढ़ने से ऋण खातों की निगरानी और वसूली जैसे महत्वपूर्ण कार्यों के लिए भी पर्याप्त समय निकालना मुश्किल हो सकता है।
इस समस्या के समाधान के लिए रिक्त पदों को भरने और कर्मचारियों की उपलब्धता को जरूरत के मुताबिक बेहतर बनाने पर जोर दिया गया है। रिपोर्ट के अनुसार, मित्रा समिति की अनुशंसाओं के अनुरूप रिक्तियों को भरने की जरूरत बताई गई है। यदि शाखाओं में पर्याप्त मानव संसाधन उपलब्ध होते हैं, तो ग्राहकों को सेवाएं देने, ऋण आवेदनों की जांच करने, सरकारी योजनाओं के लाभार्थियों की सहायता करने और बकाया ऋण की वसूली के लिए नियमित संपर्क बनाए रखने में मदद मिल सकती है।
बैंक की प्रतिस्पर्धात्मक क्षमता बढ़ाने के लिए ऋण उत्पादों और ब्याज दरों पर भी ध्यान देने की जरूरत बताई गई है। ग्राहकों को आकर्षित करने के लिए प्रतिस्पर्धी ऋण दरें, उपयोगी बैंकिंग उत्पाद और बेहतर सेवा व्यवस्था महत्वपूर्ण हो सकती है। साथ ही, ऐसे खुदरा ऋणों का विस्तार करने की जरूरत है, जिनसे बैंक को उचित प्रतिफल मिल सके। लेकिन कारोबार बढ़ाने के प्रयास में ऋण की गुणवत्ता से समझौता नहीं किया जा सकता। ऋण देने से पहले ग्राहक की भुगतान क्षमता, कर्ज के उद्देश्य और जोखिम का सही आकलन करना जरूरी है, ताकि भविष्य में एनपीए बढ़ने की आशंका कम हो।
बैंक के उत्पादों और योजनाओं के प्रचार-प्रसार को भी प्रभावी बनाने की सलाह दी गई है। ग्रामीण क्षेत्रों में कई ग्राहक बैंक की उपलब्ध योजनाओं, ऋण सुविधाओं और अन्य उत्पादों के बारे में पूरी जानकारी नहीं रख पाते। ऐसे में जागरूकता अभियान, स्थानीय स्तर पर संपर्क और डिजिटल माध्यमों के जरिए जानकारी उपलब्ध कराने से बैंक नए ग्राहकों तक पहुंच सकता है। बेहतर प्रचार-प्रसार और ग्राहकों को उपयुक्त उत्पाद उपलब्ध कराने से कारोबार बढ़ाने में मदद मिल सकती है। इसके साथ ही बैंक को अपनी आय और लागत के बीच संतुलन बनाकर शुद्ध ब्याज मार्जिन में सुधार करने पर भी ध्यान देना होगा।
उपलब्ध रिपोर्ट के मुताबिक, बिहार ग्रामीण बैंक का कुल कारोबार 83,082 करोड़ रुपये बताया गया है। इसमें 50,377 करोड़ रुपये की जमा राशि और 32,705 करोड़ रुपये का ऋण शामिल है। रिपोर्ट में चालू वर्ष के दौरान बैंक का शुद्ध लाभ 505.90 करोड़ रुपये बताया गया है। बैंक के पास 2,104 शाखाओं और 26 क्षेत्रीय कार्यालयों का नेटवर्क है और यह 3.50 करोड़ से अधिक ग्राहकों को सेवाएं देने का दावा करता है। रिपोर्ट में बिहार के बैंकिंग बाजार में इसकी हिस्सेदारी लगभग 27 प्रतिशत बताई गई है। ये आंकड़े बताते हैं कि ग्रामीण बैंकिंग व्यवस्था में बिहार ग्रामीण बैंक का दायरा बड़ा है और इसके परिचालन में सुधार का असर बड़ी संख्या में ग्राहकों पर पड़ सकता है।
नाबार्ड की समीक्षा केवल बिहार ग्रामीण बैंक तक सीमित नहीं रही। बिहार ग्रामीण बैंक समेत छह क्षेत्रीय ग्रामीण बैंकों की वित्तीय स्थिति और परिचालन प्रदर्शन का आकलन किया गया। इन बैंकों के लिए सुधार की जरूरतें अलग-अलग हो सकती हैं, लेकिन ऋण वसूली में सुधार, पूंजी को मजबूत करना, डिजिटल क्षमताओं का विस्तार और परिचालन खर्च को नियंत्रित करना व्यापक प्राथमिकताओं में शामिल हैं। ऐसे उपायों के जरिए बैंकों की वित्तीय स्थिरता बढ़ाने और उनकी सेवाओं को अधिक प्रभावी बनाने की कोशिश की जा रही है।
बिहार ग्रामीण बैंक के लिए आने वाले समय में चुनौती यह होगी कि समीक्षा में सुझाए गए उपायों को किस तरह जमीन पर लागू किया जाता है। शाखाओं के प्रदर्शन की नियमित समीक्षा, कर्मचारियों की कमी दूर करना, तकनीक का बेहतर उपयोग और कर्ज की वसूली में तेजी बैंक की वित्तीय स्थिति सुधारने में महत्वपूर्ण भूमिका निभा सकते हैं। साथ ही, ग्रामीण ग्राहकों के हितों की रक्षा करते हुए शाखा नेटवर्क को तर्कसंगत बनाना भी जरूरी होगा। बैंक की मजबूती का आकलन केवल लाभ बढ़ने से नहीं, बल्कि बेहतर ग्राहक सेवा, समय पर ऋण वसूली, नियंत्रित जोखिम और ग्रामीण क्षेत्रों में बैंकिंग सुविधाओं की निरंतर उपलब्धता से भी किया जाएगा।