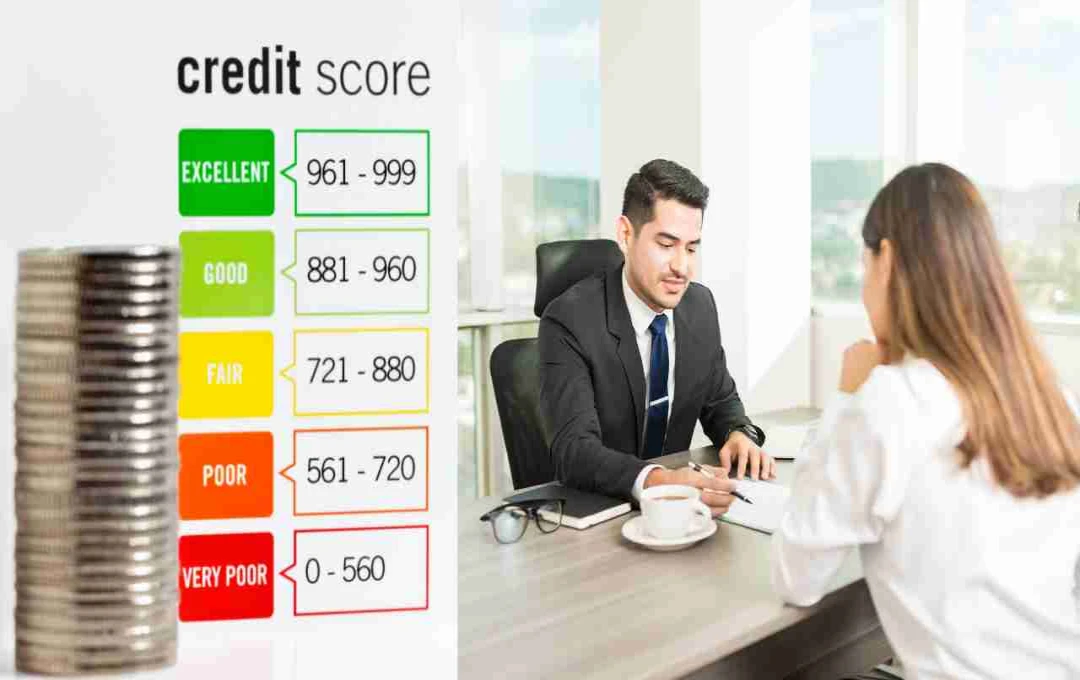
ലോൺ ക്ലോഷറും ലോൺ സെറ്റിൽമെന്റും പലരും ഒന്നുതന്നെയാണെന്ന് തെറ്റിദ്ധരിക്കുന്നു, എന്നാൽ ഇവ രണ്ടും തമ്മിൽ കാര്യമായ വ്യത്യാസങ്ങളുണ്ട്. ഒരു ലോൺ ക്ലോസ് ചെയ്യുമ്പോൾ, ഉപഭോക്താവ് മുഴുവൻ തുകയും അടയ്ക്കുന്നു, ഇത് ക്രെഡിറ്റ് സ്കോർ മെച്ചപ്പെടുത്താൻ സഹായിക്കുന്നു. അതേസമയം, ലോൺ സെറ്റിൽമെന്റിൽ ബാങ്ക് ഒരു നിശ്ചിത തുക കുറയ്ക്കുന്നു, ഇത് ക്രെഡിറ്റ് സ്കോറിൽ പ്രതികൂല സ്വാധീനം ചെലുത്തുകയും ഭാവിയിൽ ലോൺ ലഭിക്കുന്നത് ബുദ്ധിമുട്ടാക്കുകയും ചെയ്യും.
ലോൺ സെറ്റിൽമെന്റ്: ചിലപ്പോൾ സാമ്പത്തിക പ്രശ്നങ്ങൾ കാരണം, ആളുകൾക്ക് ബാങ്കിൽ നിന്ന് എടുത്ത ലോൺ പൂർണ്ണമായി തിരിച്ചടയ്ക്കാൻ കഴിയാതെ വരും, അങ്ങനെയുള്ളപ്പോൾ അവർ സെറ്റിൽമെന്റ് മാർഗ്ഗം തിരഞ്ഞെടുക്കുന്നു. എന്നാൽ ഈ തീരുമാനം ഭാവിയിൽ കൂടുതൽ പ്രശ്നങ്ങളുണ്ടാക്കും. ഒരു ലോൺ ക്ലോസ് ചെയ്യുമ്പോൾ, ഉപഭോക്താവ് പലിശയടക്കം മുഴുവൻ തുകയും തിരിച്ചടയ്ക്കുന്നു, അതേസമയം സെറ്റിൽമെന്റിൽ ബാങ്ക് ഒരു നിശ്ചിത തുക കുറയ്ക്കുന്നു. വിദഗ്ദ്ധരുടെ അഭിപ്രായത്തിൽ, സെറ്റിൽമെന്റ് ചെയ്യുന്നത് ക്രെഡിറ്റ് സ്കോറിന് ഹാനികരമാണ്, ഇത് ഭാവിയിൽ ലോണോ ക്രെഡിറ്റ് കാർഡോ ലഭിക്കുന്നതിന് പ്രശ്നങ്ങൾ സൃഷ്ടിക്കും. അതിനാൽ, സാഹചര്യം അനുസരിച്ച് ശ്രദ്ധാപൂർവ്വം തീരുമാനമെടുക്കേണ്ടത് പ്രധാനമാണ്.
എന്താണ് ലോൺ ക്ലോഷർ?
ലോൺ ക്ലോഷർ എന്നതുകൊണ്ട് അർത്ഥമാക്കുന്നത്, ഉപഭോക്താവ് ബാങ്കിൽ നിന്ന് എടുത്ത മുഴുവൻ ലോൺ തുകയും തിരിച്ചടച്ചു എന്നാണ്. ഇതിൽ മുതലും പലിശയും ഉൾപ്പെടെ അടയ്ക്കുന്നത് ഉൾപ്പെടുന്നു. ഉപഭോക്താക്കൾക്ക് ഈ പേയ്മെന്റുകൾ EMI മുഖേന കൃത്യസമയത്ത് നടത്താം, അല്ലെങ്കിൽ ഒറ്റത്തവണയായി മുഴുവൻ തുകയും അടച്ച് ലോൺ ക്ലോസ് ചെയ്യാം. ഉപഭോക്താവ് മുഴുവൻ തുകയും അടച്ചുതീർത്താലുടൻ, ബാങ്ക് ലോൺ ക്ലോസ് ചെയ്യുകയും ഉപഭോക്താവിന് നോ ഒബ്ജക്ഷൻ സർട്ടിഫിക്കറ്റ് (NOC) നൽകുകയും ചെയ്യുന്നു.
ലോൺ ക്ലോസ് ചെയ്ത ശേഷം, ഉപഭോക്താവിന്റെ രേഖകൾ ബാങ്കിലും ക്രെഡിറ്റ് ഏജൻസിയിലും നല്ല രീതിയിൽ രേഖപ്പെടുത്തപ്പെടുന്നു. ഇത് ഉപഭോക്താവ് അവരുടെ സാമ്പത്തിക ഉത്തരവാദിത്തങ്ങൾ ശരിയായി നിറവേറ്റി എന്ന് സൂചിപ്പിക്കുന്നു. അതുകൊണ്ടാണ് ലോൺ ക്ലോഷർ നിങ്ങളുടെ ക്രെഡിറ്റ് സ്കോറിൽ ഒരു നെഗറ്റീവ് സ്വാധീനവും ചെലുത്താത്തത്. പകരം, നിങ്ങൾ നിങ്ങളുടെ ഉത്തരവാദിത്തങ്ങൾ കൃത്യസമയത്ത് നിറവേറ്റിയതുകൊണ്ട്, ഇത് സ്കോർ കൂടുതൽ മെച്ചപ്പെടുത്തുന്നു.
എപ്പോഴാണ് ലോൺ സെറ്റിൽമെന്റ് നടക്കുന്നത്?
ഏതെങ്കിലും കാരണം കൊണ്ട് ലോൺ തുക പൂർണ്ണമായി തിരിച്ചടയ്ക്കാൻ കഴിയാത്ത സാഹചര്യത്തിലാണ് ലോൺ സെറ്റിൽമെന്റ് സംഭവിക്കുന്നത്. ഉദാഹരണത്തിന്, ജോലി നഷ്ടം, ബിസിനസ്സ് നഷ്ടം, അല്ലെങ്കിൽ അപ്രതീക്ഷിതമായ വലിയ രോഗചികിത്സാ ചെലവുകൾ പോലുള്ള സാഹചര്യങ്ങളിൽ, ഒരു വ്യക്തി ബാങ്കുമായി ചർച്ച ചെയ്ത് ഭാഗികമായ പേയ്മെന്റ് വഴി ഒത്തുതീർപ്പിലെത്തുന്നു. ഇതിനെയാണ് ലോൺ സെറ്റിൽമെന്റ് എന്ന് പറയുന്നത്.
ഈ സാഹചര്യത്തിൽ, ബാങ്ക് കടം വാങ്ങിയവരിൽ നിന്ന് ഒരു നിശ്ചിത തുക സ്വീകരിച്ച്, ബാക്കിയുള്ള തുക എഴുതിത്തള്ളുന്നു (റദ്ദാക്കുന്നു). ഉപഭോക്താക്കളിൽ നിന്ന് മുഴുവൻ തുകയും തിരിച്ചുപിടിക്കാൻ ഇനി സാധ്യമല്ലെന്ന് ബാങ്കിന് തോന്നുമ്പോൾ മാത്രമാണ് ഇത് ചെയ്യുന്നത്. എന്നിരുന്നാലും, ഈ പ്രക്രിയ ഉപഭോക്താക്കൾക്ക് കുറച്ച് ആശ്വാസം നൽകുമെങ്കിലും, ഇതിന് ഗുരുതരമായ പ്രത്യാഘാതങ്ങളും ഉണ്ടാകും.
ക്രെഡിറ്റ് സ്കോറിലുള്ള സ്വാധീനം
ലോൺ സെറ്റിൽമെന്റ് നടന്നതിന് ശേഷം, ബാങ്ക് ഈ വിവരം ക്രെഡിറ്റ് ബ്യൂറോകൾക്ക് (CIBIL, Experian തുടങ്ങിയവ) അയയ്ക്കുന്നു. അവിടെ ഉപഭോക്താവിന്റെ രേഖ "Settled" (ഒത്തുതീർപ്പാക്കി) എന്ന നിലയിലേക്ക് അപ്ഡേറ്റ് ചെയ്യപ്പെടുന്നു. ഇതിനർത്ഥം, ഉപഭോക്താവ് ലോൺ തുക പൂർണ്ണമായി അടയ്ക്കാതെ, ഭാഗികമായ തുക മാത്രം അടച്ച് ഒത്തുതീർപ്പാക്കി എന്നാണ്.
ഈ അവസ്ഥ നിങ്ങളുടെ ക്രെഡിറ്റ് സ്കോറിന് വലിയ തോതിൽ ദോഷകരമാണ്. സാധാരണയായി ഇത് സ്കോറിൽ 75 മുതൽ 100 വരെ പോയിന്റുകളുടെ കുറവിന് കാരണമാകും. ബാങ്കുകളോ മറ്റ് ധനകാര്യ സ്ഥാപനങ്ങളോ ഇങ്ങനെയുള്ള ഉപഭോക്താക്കളെ ഉയർന്ന അപകടസാധ്യതയുള്ള വ്യക്തികളായി കണക്കാക്കുന്നു. തൽഫലമായി, ഭാവിയിൽ ലോണോ ക്രെഡിറ്റ് കാർഡോ ലഭിക്കുന്നത് വളരെ ബുദ്ധിമുട്ടാകും. ചിലപ്പോൾ അപേക്ഷ നിരസിക്കപ്പെടുകയും ചെയ്യാം.
ബാങ്കിന്റെ കാഴ്ചപ്പാടിൽ ലോൺ സെറ്റിൽമെന്റ്
ബാങ്കിനെ സംബന്ധിച്ചിടത്തോളം ലോൺ സെറ്റിൽമെന്റ് ഒരു അവസാന അവസരമാണ്. ഉപഭോക്താക്കളിൽ നിന്ന് മുഴുവൻ തുകയും തിരിച്ചുപിടിക്കാൻ പ്രയാസമാണെന്ന് ബാങ്കിന് സംശയം തോന്നുമ്പോൾ, അത് ഒരു നിശ്ചിത തുക സ്വീകരിച്ച് ആ വിഷയം അവസാനിപ്പിക്കുന്നു. എന്നാൽ, ബാങ്ക് ഇത് അവരുടെ രേഖകളിൽ "Loss" (നഷ്ടം) എന്ന് രേഖപ്പെടുത്തുന്നു.
ഒത്തുതീർപ്പ് ചെയ്തതിന് ശേഷം, ഉപഭോക്താക്കളിൽ നിന്ന് തുക തിരിച്ചുപിടിക്കാനുള്ള അവസരം മിക്കവാറും അവസാനിക്കുന്നു. അതിനാൽ ബാങ്ക് ഇത് ഉപഭോക്താവിന്റെ ലോൺ പ്രൊഫൈലിൽ ഒരു നെഗറ്റീവ് ഘടകമായി രേഖപ്പെടുത്തുന്നു. അതുകൊണ്ടാണ് ബാങ്കുകളും NBFC-കളും ഭാവിയിൽ ഇത്തരം ഉപഭോക്താക്കൾക്ക് ലോൺ നൽകുന്നത് ഒഴിവാക്കാൻ ശ്രമിക്കുന്നത്.
ലോൺ ക്ലോഷറും ലോൺ സെറ്റിൽമെന്റും തമ്മിലുള്ള വ്യത്യാസമെന്ത്?
ലോൺ ക്ലോഷറും ലോൺ സെറ്റിൽമെന്റും കേൾക്കുമ്പോൾ ഒരുപോലെ തോന്നാമെങ്കിലും, അവയുടെ പ്രക്രിയയും പ്രത്യാഘാതങ്ങളും പൂർണ്ണമായും വ്യത്യസ്തമാണ്.
ഒരു ലോൺ ക്ലോസ് ചെയ്യുമ്പോൾ, ഉപഭോക്താവ് മുഴുവൻ തുകയും അടച്ച് ലോൺ അവസാനിപ്പിക്കുന്നു. ഇത് അവരുടെ രേഖകൾ മികച്ചതാക്കുകയും ഭാവിയിൽ ലോൺ ലഭിക്കുന്നത് എളുപ്പമാക്കുകയും ചെയ്യുന്നു.
ലോൺ സെറ്റിൽമെന്റിൽ, ഉപഭോക്താവ് മുഴുവൻ തുകയും അടയ്ക്കുന്നില്ല, പകരം ഭാഗികമായ തുക അടച്ച് ഒത്തുതീർപ്പാക്കുന്നു. ഇത് ക്രെഡിറ്റ് സ്കോറിൽ നെഗറ്റീവ് സ്വാധീനം ചെലുത്തുകയും അടുത്ത തവണ ലോൺ ലഭിക്കാനുള്ള സാധ്യത കുറയ്ക്കുകയും ചെയ്യുന്നു.
എപ്പോഴാണ് സെറ്റിൽമെന്റിനുള്ള സാഹചര്യം ഉണ്ടാകുന്നത്?
ഉപഭോക്താവ് വളരെക്കാലം EMI അടയ്ക്കാതിരിക്കുമ്പോൾ സെറ്റിൽമെന്റിനുള്ള സാഹചര്യം ഉണ്ടാകുന്നു. ബാങ്ക് പലതവണ നോട്ടീസുകൾ അയച്ചതിന് ശേഷം ഉപഭോക്താവിനെ ബന്ധപ്പെടുന്നു. ഉപഭോക്താവിന്റെ സാമ്പത്തിക സ്ഥിതി വളരെ മോശമാവുകയും തുക തിരിച്ചുപിടിക്കാൻ പ്രയാസമാവുകയും ചെയ്യുമ്പോൾ.