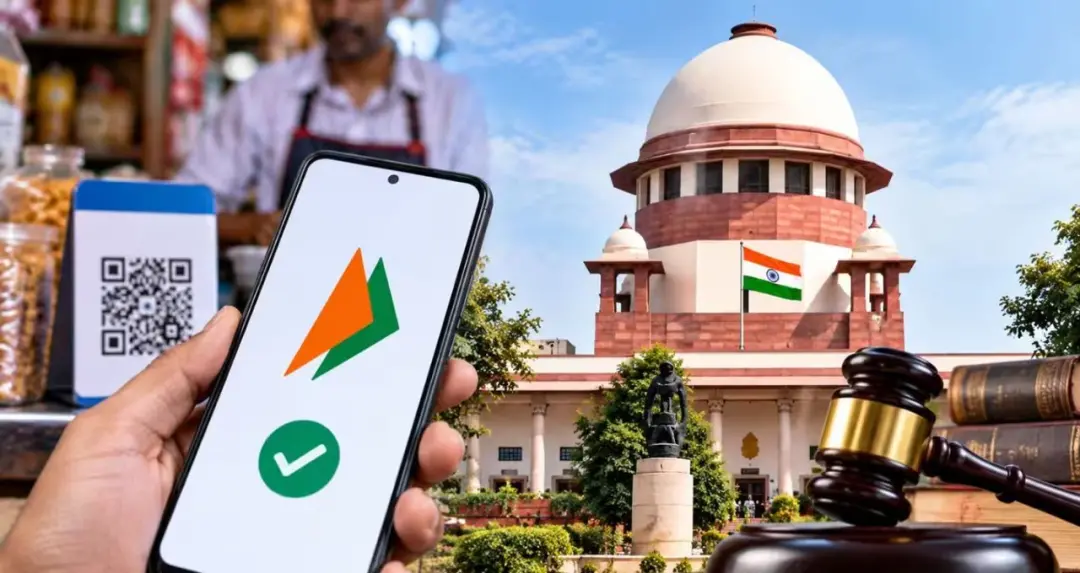
இந்தியாவில் டிஜிட்டல் பணப்பரிவர்த்தனை தொடர்பான முக்கிய வழக்கு உச்ச நீதிமன்றத்தை எட்டியுள்ளது. ரூ.2,000-க்கும் அதிகமான சில UPI வர்த்தகர் பரிவர்த்தனைகளுக்கு 0.4 சதவீத Merchant Discount Rate (MDR) விதிக்கும் மத்திய அரசின் முடிவுக்கு எதிராக சவால் விடுக்கப்பட்டுள்ளது. இந்த நிலையில், புதிய முறைக்கு இடைக்காலத் தடை விதிக்க உச்ச நீதிமன்றம் மறுத்துள்ளது. அதே நேரத்தில், மத்திய அரசு, இந்திய ரிசர்வ் வங்கி (RBI), நேஷனல் பேமென்ட்ஸ் கார்ப்பரேஷன் ஆஃப் இந்தியா (NPCI) மற்றும் UPI Steering Committee ஆகியவற்றுக்கு நோட்டீஸ் அனுப்பியுள்ள நீதிமன்றம், நான்கு வாரங்களுக்குள் பதிலளிக்க உத்தரவிட்டுள்ளது.
இந்த விவகாரம் முக்கியத்துவம் பெறுவதற்கு காரணம், இந்தியாவில் டிஜிட்டல் பணப்பரிவர்த்தனையின் பரவலான வழிமுறையாக UPI மாறியிருப்பதாகும். NPCI தரவுகளின்படி, ஆகஸ்ட் 2026-ல் UPI மூலம் சுமார் 24.51 பில்லியன் பரிவர்த்தனைகள் மேற்கொள்ளப்பட்டுள்ளன. அவற்றின் மொத்த மதிப்பு சுமார் ரூ.29.82 லட்சம் கோடியாக இருந்தது.
மத்திய அரசின் புதிய முறையின்படி, ரூ.2,000-க்கும் அதிகமான சில Person-to-Merchant (P2M) UPI பணப்பரிவர்த்தனைகளுக்கு 0.4 சதவீத MDR விதிக்கப்பட உள்ளது. இந்த நடைமுறை 15 அக்டோபர் 2026 முதல் அமலுக்கு வரும் என்று தெரிவிக்கப்பட்டுள்ளது. அதே நேரத்தில், ரூ.2,000 வரையிலான தொடர்புடைய UPI பணப்பரிவர்த்தனைகளுக்கு MDR விதிக்கப்படாது.
இந்த முன்மொழிவு ஒவ்வொரு UPI வாடிக்கையாளரிடமும் தனியாக கட்டணம் வசூலிக்கும் முறையாக நேரடியாகக் குறிப்பிடப்படவில்லை. MDR என்பது முக்கியமாக வர்த்தகருடன் தொடர்புடைய பணப்பரிவர்த்தனை கட்டமைப்பில் விதிக்கப்படும் கட்டணமாகும். இது வங்கிகள், பணப்பரிவர்த்தனை சேவை வழங்குநர்கள் மற்றும் பிற தொடர்புடைய தரப்புகளின் சேவைகளுடன் தொடர்புடையது.
இந்த புதிய முறைக்கு எதிராக வழக்கறிஞர் அஞ்சன் தத்தா சார்பில் மனு தாக்கல் செய்யப்பட்டுள்ளது. செப்டம்பரில் மத்திய அரசு வெளியிட்ட அறிவிப்பின் சட்டப்பூர்வத்தன்மை மற்றும் அதன் பின்னர் முன்வைக்கப்பட்ட MDR கட்டமைப்பின் செல்லுபடியாகும் தன்மை குறித்து மனுவில் கேள்வி எழுப்பப்பட்டுள்ளது. இத்தகைய கட்டணத்தை விதிப்பதற்கு போதுமான சட்டப்பூர்வ அடிப்படை இல்லை என்பது மனுதாரரின் வாதமாகும்.
இந்த நிலையில், புதிய முறைக்கு உச்ச நீதிமன்றம் இடைக்காலத் தடை விதிக்கவில்லை. தொடர்புடைய தரப்புகளிடம் பதில் கோரப்பட்டுள்ள நிலையில், அதன் பின்னர் இந்த வழக்கின் அடுத்தகட்ட விசாரணை மற்றும் சட்ட நிலை மேலும் தெளிவாகலாம்.
Merchant Discount Rate (MDR) என்பது டிஜிட்டல் பணப்பரிவர்த்தனைகளை ஏற்றுக்கொள்வதற்காக வர்த்தகருடன் தொடர்புடைய பணப்பரிவர்த்தனை சூழலில் வசூலிக்கப்படும் கட்டணமாகும். இதில் பணப்பரிவர்த்தனையை செயல்படுத்தும் பல்வேறு தரப்புகள் இடம்பெறுகின்றன. பொதுவாக, வங்கிகள், பேமென்ட் நெட்வொர்க்குகள் மற்றும் பேமென்ட் சர்வீஸ் புரொவைடர்கள் போன்ற தரப்புகள் இதில் அடங்கலாம்.
எனவே, UPI MDR-ஐ வாடிக்கையாளரிடம் வசூலிக்கப்படும் சாதாரண ‘பேமென்ட் கட்டணம்’ என மட்டும் கருத முடியாது. தற்போதைய சர்ச்சையில் முன்மொழியப்பட்ட MDR-ன் தன்மை என்ன என்பதும், அதை அமல்படுத்துவதற்கான சட்டப்பூர்வ அடிப்படை என்ன என்பதும் முக்கிய சட்டக் கேள்விகளாக உள்ளன.
புதிய முறையின்படி, ரூ.2,000-க்கும் அதிகமான தகுதியுள்ள வர்த்தகர் UPI பணப்பரிவர்த்தனைகளுக்கு 0.4 சதவீத MDR விதிக்கப்பட உள்ளது. இருப்பினும், கிடைக்கப்பெற்ற தகவல்களின்படி, வாடிக்கையாளர்களிடமிருந்து நேரடியாக தனிக் கட்டணம் வசூலிப்பது இதன் நோக்கம் அல்ல. வழக்கமான Person-to-Person (P2P) UPI பணப்பரிவர்த்தனைகள் இந்த முறையின் வரம்பிற்குள் வராது.
இதன் உண்மையான தாக்கம் வர்த்தகர்களின் பணப்பரிவர்த்தனைச் செலவு மற்றும் டிஜிட்டல் பேமென்ட் சூழலின் செலவுக் கட்டமைப்பில் ஏற்படக்கூடும். சிறிய மற்றும் பெரிய வர்த்தகர்களுக்கு ஏற்படும் தாக்கம், அவர்களின் பரிவர்த்தனை அளவு மற்றும் பயன்படுத்தப்படும் பணப்பரிவர்த்தனை முறையைப் பொறுத்து மாறுபடும்.