যদি কোনো স্পষ্ট কারণ ছাড়াই আপনার ক্রেডিট স্কোর কমে যায়, তাহলে চিন্তার কিছু নেই। দেরিতে পেমেন্ট করা, ক্রেডিট লিমিটের অতিরিক্ত ব্যবহার অথবা সাম্প্রতিককালে ঋণের আবেদন এর কারণ হতে পারে। সময়মতো পেমেন্ট করা, ক্রেডিট ব্যবহার সীমিত রাখা এবং নিয়মিত রিপোর্ট চেক করার মাধ্যমে স্কোর আবার উন্নত করা সম্ভব।
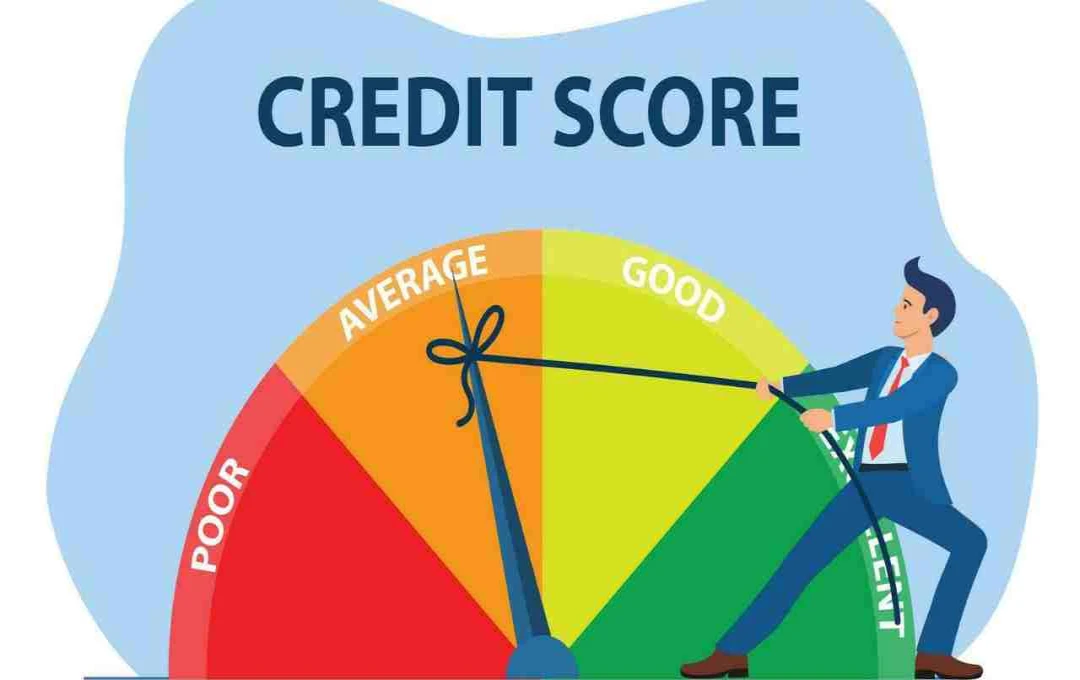
আপনার ক্রেডিট স্কোর হঠাৎ করে কমে গেছে এবং কারণ বুঝতে পারছেন না? চিন্তার কোনো কারণ নেই, এমনটা অনেকের সাথেই ঘটে। ক্রেডিট স্কোর (CIBIL স্কোর) একটি তিন অঙ্কের সংখ্যা যা দেখায় যে আপনি ঋণ বা ক্রেডিট পরিশোধের ক্ষেত্রে কতটা নির্ভরযোগ্য। এই স্কোর ৩০০ থেকে ৯০০ এর মধ্যে থাকে—স্কোর যত উচ্চ, আপনার স্বকীয়তা তত বেশি।
স্কোর কমে যাওয়ার অনেক কারণ থাকতে পারে, যেমন সময়মতো পেমেন্ট না করা, ক্রেডিট কার্ডের লিমিটের অতিরিক্ত ব্যবহার করা অথবা সাম্প্রতিককালে অনেক ঋণের জন্য আবেদন করা। অনেক সময় ছোট ছোট বিষয়ও স্কোরে বড় প্রভাব ফেলে। উদাহরণস্বরূপ, যদি আপনি সাম্প্রতিককালে কোনো নতুন ঋণ নেন অথবা আপনার কার্ড ব্যবহার করেন প্রয়োজনের চেয়ে বেশি, তাহলেও স্কোর কমতে পারে। আসুন জেনে নেওয়া যাক সেই সকল কারণ যা আপনার ক্রেডিট স্কোরকে ক্ষতিগ্রস্ত করতে পারে।
পেমেন্টে বিলম্ব বা চুকানোর ব্যর্থতা
ক্রেডিট স্কোর কমে যাওয়ার সবচেয়ে সাধারণ কারণগুলির মধ্যে একটি হল সময়মতো পেমেন্ট না করা। আপনার স্কোরের প্রায় ৩৫% আপনার পেমেন্ট ইতিহাসের উপর নির্ভর করে। একবারও বিল দেরিতে হলে এর প্রভাব দেখা যায়, এবং যদি দেরি ৬০ থেকে ৯০ দিন পর্যন্ত বৃদ্ধি পায়, তাহলে স্কোরে গুরুতর প্রভাব পড়তে পারে। সময়মতো পেমেন্টের জন্য অটো-ডেবিট বা রিমাইন্ডারের মতো বিকল্প অবশ্যই ব্যবহার করুন।
ক্রেডিট ব্যবহারের পরিমাণ বেশি হওয়া
আপনার ক্রেডিট কার্ডের লিমিটের কতটা ব্যবহার করেন, এটিও স্কোর নির্ধারণে গুরুত্বপূর্ণ ভূমিকা পালন করে। যদি আপনি ক্রমাগত আপনার লিমিটের কাছাকাছি ব্যয় করেন, তাহলে ক্রেডিট ব্যবহারের অনুপাত বৃদ্ধি পায়, যার ফলে স্কোরে নেতিবাচক প্রভাব পড়ে। বিশেষজ্ঞদের মতামত হল যে এই অনুপাত ৩০% এর নিচে রাখা উত্তম যাতে আপনার স্কোর নিরাপদ থাকে।
বারবার নতুন ক্রেডিটের জন্য আবেদন করা
যদি আপনি অল্প সময়ের মধ্যে বারবার ঋণ বা ক্রেডিট কার্ডের জন্য আবেদন করেন, তাহলে এর ফলে আপনার ক্রেডিট স্কোরে নেতিবাচক প্রভাব পড়তে পারে। প্রতিবার যখন আপনি নতুন ক্রেডিটের জন্য আবেদন করেন, তখন একটি 'হার্ড ইনকোয়ারি' হয়, যা আপনার স্কোরকে কিছুটা কমাতে পারে। যদিও এর প্রভাব স্থায়ী নয়, তবে ক্রমাগত এমনটা করলে স্কোরে চাপ পড়তে পারে।
পুরোনো ক্রেডিট কার্ড বন্ধ করা
যদি আপনি কোনো বিশেষ কারণ ছাড়াই আপনার পুরোনো ক্রেডিট কার্ড বন্ধ করে দেন, তাহলে এর ফলে আপনার মোট ক্রেডিট লিমিট কমে যায়, যার ফলে ক্রেডিট ব্যবহারের অনুপাত বৃদ্ধি পায়। এছাড়াও, আপনার দীর্ঘ ক্রেডিট ইতিহাসও প্রভাবিত হয়। যদি কার্ডে কোনো বড় ফি না থাকে এবং আপনি সমতায় ব্যবহার করছেন, তাহলে তা চালু রাখা লাভজনক।
ক্রেডিট লিমিট কমে যাওয়া
যদি আপনার ক্রেডিট কার্ডের লিমিট কমে যায়, তাহলে এটি ইঙ্গিত দিতে পারে যে আপনার ক্রেডিট ব্যবহার ভালো ছিল না। এর ফলে আপনার ব্যবহারের অনুপাত বৃদ্ধি পায় এবং স্কোর কমতে পারে। এমন পরিস্থিতিতে লিমিট আবার বাড়ানোর জন্য ব্যাংকের কাছে অনুরোধ করা যেতে পারে।
ক্রেডিট রিপোর্টে ভুল
যদি আপনার ক্রেডিট রিপোর্টে কোনো ভুল থাকে—যেমন কোনো ভুল পেমেন্ট ডিফল্ট রিপোর্ট করা—তাহলে এর ফলে আপনার স্কোর খারাপভাবে প্রভাবিত হতে পারে। এ ধরণের ক্ষেত্রে রিপোর্টটি যত্ন সহকারে পড়ুন এবং কোনো ভুল তথ্য সংশোধন করার জন্য সংশ্লিষ্ট ক্রেডিট ব্যুরোর সাথে যোগাযোগ করুন।
ক্রেডিট স্কোর উন্নত করার সহজ ও কার্যকর পদক্ষেপ
- সময়মতো পেমেন্ট নিশ্চিত করুন:
সকল বিল এবং ইএমআই সময়মতো পরিশোধ করুন। অটো-ডেবিট বা রিমাইন্ডার সেট করা আপনাকে সাহায্য করতে পারে যাতে কোনও পেমেন্ট মিস না হয়। - অপ্রয়োজনীয় ক্রেডিট আবেদন থেকে বিরত থাকুন:
যতক্ষণ না অত্যন্ত প্রয়োজন, নতুন ক্রেডিট কার্ড বা ঋণের জন্য আবেদন করবেন না। বারবার আবেদন করার ফলে স্কোরে প্রভাব পড়ে। - বকেয়া ঋণ দ্রুত পরিশোধ করুন:
যদি আপনার উপর পুরোনো ঋণ বা ক্রেডিট কার্ডের বকেয়া থাকে, তাহলে তা অগ্রাধিকার ভিত্তিক পরিশোধ করুন। এর ফলে ক্রেডিট ব্যবহার কমবে এবং স্কোর উন্নত হবে। - ক্রেডিট রিপোর্টের নিয়মিত পরীক্ষা করুন:
আপনার রিপোর্টে কোনো ভুল সময়মতো ধরুন এবং তা সংশোধন করান। এর ফলে আপনি অজান্তে স্কোরের ক্ষতি থেকে রক্ষা পেতে পারেন।