মাসের শুরুতে বেতন ঢুকলেও মাস শেষ হওয়ার আগেই ব্যাঙ্ক অ্যাকাউন্ট প্রায় ফাঁকা! সংসারের খরচ, সন্তানের পড়াশোনা, বাড়ির কিস্তি, বাজারদর—সব সামলে আলাদা করে টাকা জমানো অনেক মধ্যবিত্তের কাছেই কঠিন কাজ। অথচ শুধু বেশি আয় করলেই সম্পদ তৈরি হয় না, টাকার সঠিক ব্যবহারও সমান গুরুত্বপূর্ণ। দৈনন্দিন জীবনের কিছু আর্থিক অভ্যাস অজান্তেই সঞ্চয়ের পথে বাধা হয়ে দাঁড়ায়। কোন সাতটি ভুল শুধরে নেওয়া জরুরি?
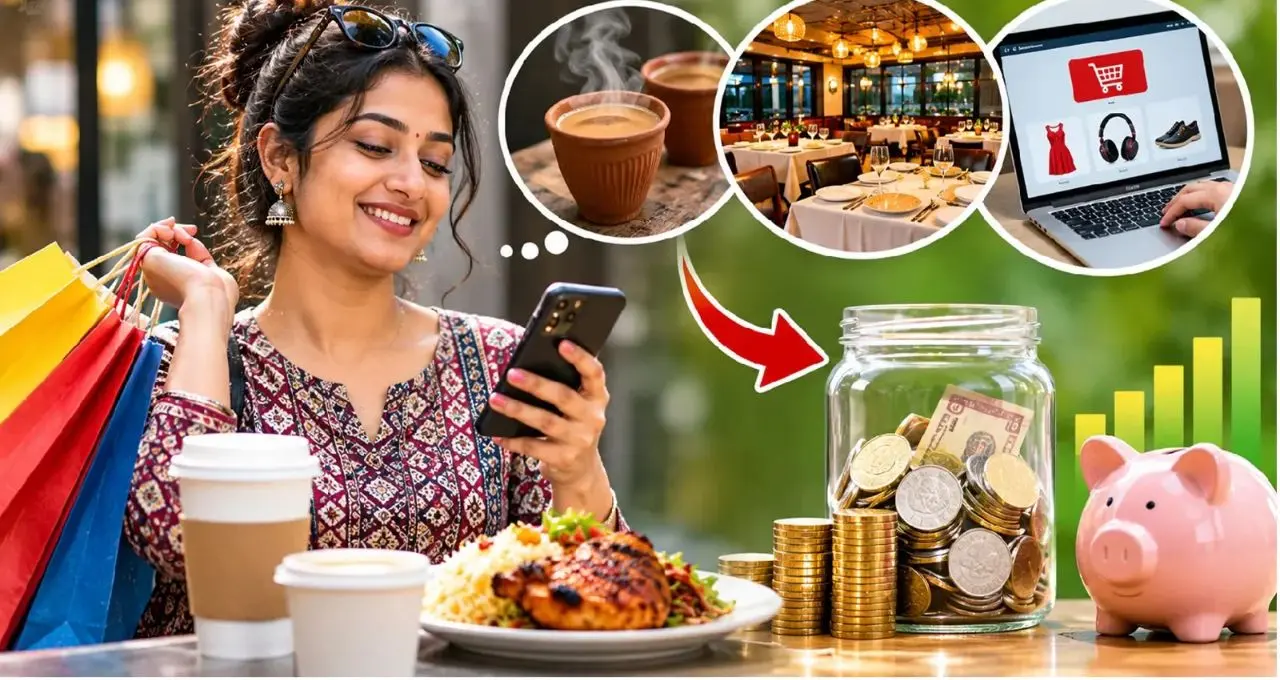
ছোট ছোট অপ্রয়োজনীয় খরচকে গুরুত্ব না দেওয়া
প্রতিদিন বাইরে চা-কফি খাওয়া, ঘন ঘন রেস্তোরাঁয় যাওয়া কিংবা প্রয়োজন ছাড়াই অনলাইন শপিং—এমন খরচ একবারে খুব বেশি মনে হয় না। কিন্তু নিয়মিত হলে এর পরিমাণ দ্রুত বেড়ে যায়।ধরা যাক, কেউ প্রতি সপ্তাহে অপ্রয়োজনীয় খাতে ১ হাজার টাকা খরচ করছেন। এক বছরে সেই অঙ্ক দাঁড়ায় ৫২ হাজার টাকা। এই খরচের কিছুটা কমিয়ে সঞ্চয় বা বিনিয়োগে রাখলে ভবিষ্যতে কাজে লাগতে পারে।
ব্যবহার না করেও সাবস্ক্রিপশনের টাকা গুনে যাওয়া
বিভিন্ন ওটিটি প্ল্যাটফর্ম, গান শোনার অ্যাপ, প্রিমিয়াম পরিষেবা কিংবা দামি জিমের সদস্যপদ—অনেক ক্ষেত্রেই মাসে মাসে টাকা কেটে যায়। অথচ সব পরিষেবা নিয়মিত ব্যবহার করা হয় না।তাই মাঝেমধ্যে নিজের সাবস্ক্রিপশনের তালিকা খতিয়ে দেখা দরকার। যেগুলি ব্যবহার করছেন না, সেগুলি বন্ধ করে দিলে অপ্রয়োজনীয় খরচ কমবে।
ক্রেডিট কার্ডের অতিরিক্ত ব্যবহার
ক্রেডিট কার্ডে কেনাকাটা করা সহজ, কিন্তু সময়মতো পুরো বিল মেটাতে না পারলে সুদের বোঝা দ্রুত বাড়তে পারে। বিশেষ করে সামর্থ্যের বাইরে বিলাসবহুল জিনিস কেনার জন্য ক্রেডিট কার্ড ব্যবহার করলে ঋণের ফাঁদে পড়ার আশঙ্কা থাকে।তাই ক্রেডিট কার্ডের সীমাকে নিজের প্রকৃত আয় বা কেনাকাটার সামর্থ্য বলে ধরে নেওয়া উচিত নয়। প্রতি মাসে সম্পূর্ণ বিল পরিশোধের পরিকল্পনা রাখুন এবং অপ্রয়োজনীয় কেনাকাটা এড়িয়ে চলুন।
সামর্থ্যের বাইরে দামি গাড়ি কেনা
অনেকেই গাড়ি কেনার সময় শুধু মাসিক ইএমআই কত দিতে হবে, সেটাই হিসাব করেন। কিন্তু গাড়ির ঋণের কিস্তির পাশাপাশি জ্বালানি, বিমা, সার্ভিসিং, মেরামত ও অন্যান্য খরচও রয়েছে।তার উপর গাড়ি সাধারণত অবচয়যোগ্য সম্পদ। অর্থাৎ সময়ের সঙ্গে তার বাজারদর কমতে থাকে। তাই শুধু কিস্তি দেওয়ার সামর্থ্য থাকলেই দামি গাড়ি কেনা যুক্তিযুক্ত নয়। নিজের আয়, সঞ্চয় এবং অন্যান্য আর্থিক দায় বিবেচনা করেই সিদ্ধান্ত নেওয়া উচিত।
আয়ের তুলনায় অতিরিক্ত দামি ফ্ল্যাট কেনা
নিজের বাড়ি কেনা অনেকের স্বপ্ন। কিন্তু সেই স্বপ্ন পূরণ করতে গিয়ে আয়ের তুলনায় অনেক বেশি দামের ফ্ল্যাট কিনলে দীর্ঘদিন আর্থিক চাপ তৈরি হতে পারে।বাড়ির ঋণের ইএমআই ছাড়াও সম্পত্তির কর, রক্ষণাবেক্ষণ, বিদ্যুৎ, জল এবং অন্যান্য ইউটিলিটি বিল দিতে হয়। ফলে বাড়ি কেনার আগে শুধু ঋণের কিস্তি নয়, সমস্ত আনুষঙ্গিক খরচের হিসাব করাও জরুরি।
অবসরের জন্য নিয়মিত বিনিয়োগ না করা
অনেকেই বর্তমানের সংসার খরচ সামলাতে গিয়ে অবসরের পরের জীবনের কথা ভাবেন না। কিন্তু কর্মজীবন শেষ হওয়ার পর নিয়মিত বেতন থাকবে না। তখন নিজের সঞ্চয় ও বিনিয়োগই বড় ভরসা হয়ে উঠতে পারে।তাই আয় শুরু হওয়ার পর থেকেই অবসরের জন্য আলাদা করে টাকা রাখার অভ্যাস তৈরি করা ভালো। পিএফ, এনপিএস, পেনশনভিত্তিক সঞ্চয় বা অন্যান্য উপযুক্ত বিনিয়োগের বিকল্প বিবেচনা করা যেতে পারে। কোন পথে বিনিয়োগ করবেন, তা নির্ভর করবে বয়স, লক্ষ্য, সময়সীমা ও ঝুঁকি নেওয়ার ক্ষমতার উপর।
ঋণ শোধ করতে অবসরের সঞ্চয় ভেঙে ফেলা
বেশি সুদের ঋণের চাপ সামলাতে গিয়ে কেউ কেউ অবসরের জন্য জমানো টাকা তুলে নেন। এতে দীর্ঘমেয়াদি বিনিয়োগের ধারাবাহিকতা নষ্ট হয় এবং চক্রবৃদ্ধি হারে সম্পদ বাড়ার সুযোগও কমে যায়। নির্দিষ্ট কিছু সঞ্চয় প্রকল্প থেকে মেয়াদ শেষ হওয়ার আগে টাকা তুললে নিয়ম অনুযায়ী আর্থিক ক্ষতি বা জরিমানাও হতে পারে।তাই ঋণ শোধের জন্য অবসরের সঞ্চয় ভাঙার আগে বিকল্প পথ খতিয়ে দেখা প্রয়োজন। পাশাপাশি ঋণ মিটে যাওয়ার পর আবার অপ্রয়োজনীয় খরচ শুরু না করে বাজেট মেনে চলাও জরুরি।
নিয়মিত আয় থাকা সত্ত্বেও অনেক মধ্যবিত্ত পরিবারের পক্ষে সঞ্চয় ও সম্পদ বাড়ানো কঠিন হয়ে পড়ে। অপ্রয়োজনীয় খরচ, একাধিক সাবস্ক্রিপশন, ক্রেডিট কার্ডের বকেয়া, সামর্থ্যের বাইরে গাড়ি বা ফ্ল্যাট কেনা এবং অবসরের জন্য বিনিয়োগ না করার মতো অভ্যাস আর্থিক অগ্রগতিতে বাধা তৈরি করতে পারে। এই সাতটি ভুল এড়িয়ে পরিকল্পিতভাবে সঞ্চয় ও বিনিয়োগ করলে ভবিষ্যতের আর্থিক নিরাপত্তা অনেকটাই মজবুত করা সম্ভব।