મોટા પર્સનલ લોન મેળવવી સરળ નથી. બેંકો અને NBFC તમારા ક્રેડિટ સ્કોર, ડેટ-ટુ-ઇનકમ રેશિયો, આવકની સ્થિરતા, ચૂકવણી ક્ષમતા અને દસ્તાવેજોની ચકાસણી કરે છે. સમયસર EMI ચૂકવવી, ઓછું દેવું રાખવું અને સંપૂર્ણ નાણાકીય શિસ્ત દર્શાવવી લોન મંજૂરીની શક્યતાઓ વધારે છે.
પર્સનલ લોન: કટોકટીમાં મોટા પર્સનલ લોનની જરૂર પડી શકે છે, પરંતુ બેંકો અને NBFC તેને સરળતાથી આપતા નથી. લોન મંજૂરી માટે તમારો ક્રેડિટ સ્કોર 750 થી ઉપર હોવો, ડેટ-ટુ-ઇનકમ રેશિયો નિયંત્રણમાં હોવો, સ્થિર નોકરી અને નિયમિત આવક દર્શાવવી, ચૂકવણીની ક્ષમતા વધારવી અને તમામ દસ્તાવેજો અપડેટ રાખવા જરૂરી છે. આ તૈયારીઓથી હાઈ-વેલ્યુ પર્સનલ લોન મંજૂરીનો માર્ગ સરળ બને છે.
ક્રેડિટ સ્કોર હંમેશા સારો રાખો
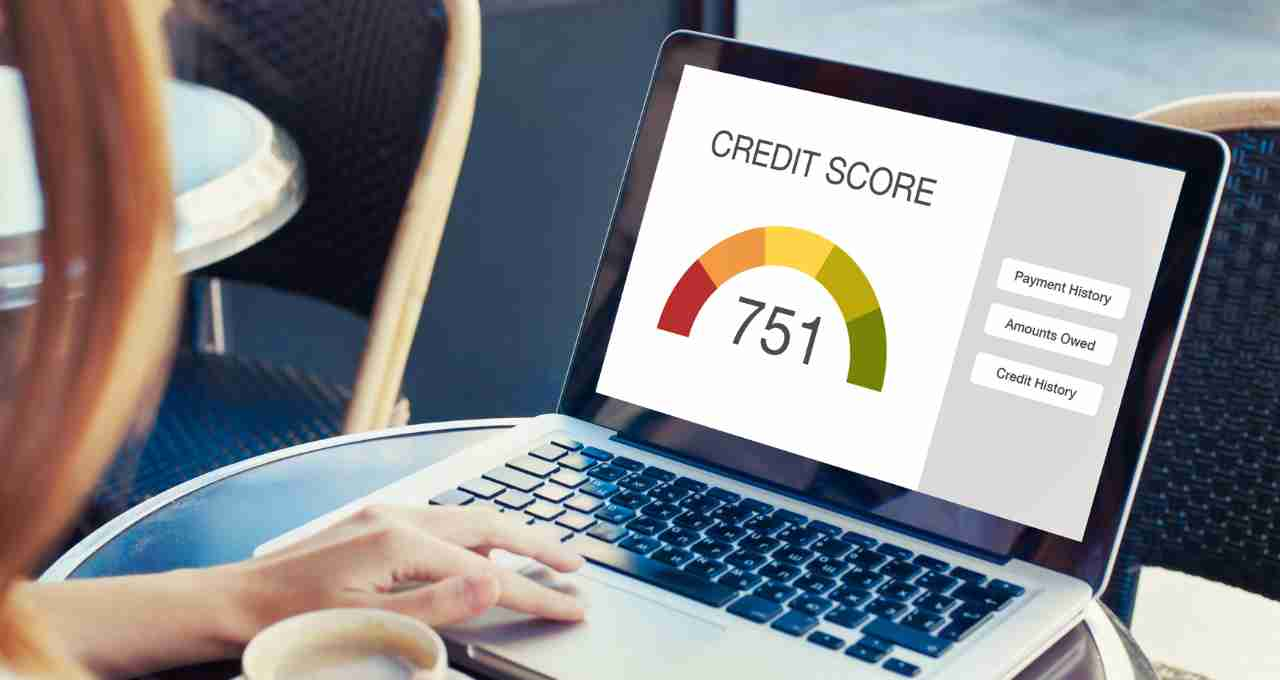
લોન મંજૂરી માટે સૌથી પહેલો અને મહત્વપૂર્ણ પાસું તમારો ક્રેડિટ સ્કોર છે. જો તમારો સ્કોર 750 થી વધારે છે તો બેંકો તમને ભરોસાપાત્ર માને છે અને વ્યાજ દર પણ ઓછો લગાવે છે. સમયસર બિલ અને EMI નું ચુકવણી કરવું, ક્રેડિટ કાર્ડનો મર્યાદિત ઉપયોગ અને વારંવાર લોન માટે અરજી ન કરવી તમારી શાખને મજબૂત કરે છે. તમારો ક્રેડિટ સ્કોર જેટલો વધુ સારો હશે, તેટલી સરળતાથી મોટી પર્સનલ લોન મળશે.
ડેટ-ટુ-ઇનકમ રેશિયો પર નિયંત્રણ રાખો
બેંકો એ જુએ છે કે તમારી કુલ આવકનો કેટલો હિસ્સો પહેલાથી EMI માં જાય છે. જો તમારી આવકનો મોટો હિસ્સો પહેલાથી જ દેવું ચૂકવવામાં લાગેલો છે, તો નવી લોન સરળતાથી નહીં મળે. નિષ્ણાતોનું કહેવું છે કે પ્રયાસ કરો કે તમારી કુલ EMI, કુલ આવકના 40 ટકાથી વધુ ન હોય. આ દર્શાવે છે કે તમે જવાબદાર ઉધારકર્તા છો અને બેંકને વિશ્વાસ થાય છે કે તમે વધારાની લોન સરળતાથી ચૂકવવામાં સક્ષમ છો.
આવક અને નોકરીમાં સ્થિરતા દર્શાવો
બેંકોને વિશ્વાસ થાય છે કે કાયમી નોકરી અને નિયમિત આવક ધરાવતી વ્યક્તિ લોન સરળતાથી ચૂકવી દેશે. જો તમે બે-ત્રણ વર્ષથી એક જ કંપનીમાં કામ કરી રહ્યા છો તો તે તમારા માટે મોટો પ્લસ પોઈન્ટ છે. વારંવાર નોકરી બદલવી બેંકને અસ્થિરતાનો સંકેત આપે છે. જ્યારે, સ્વ-રોજગાર ધરાવતા અથવા વ્યવસાય કરતા લોકો માટે સ્પષ્ટ ટેક્સ રિટર્ન અને ઓડિટેડ એકાઉન્ટ્સ મદદરૂપ થાય છે.
ચુકવણી ક્ષમતા મજબૂત કરો
તમારી ચૂકવણીની ક્ષમતા જેટલી વધુ હશે, તેટલી સરળતાથી તમને મોટી લોન મળશે. નિષ્ણાતોની સલાહ છે કે પહેલા નાના દેવા ચૂકવી દો અને લાંબા ગાળાની લોન પસંદ કરો જેથી EMI ઓછી થાય. આનાથી તમારી પાસે વધુ ખર્ચ કરવા યોગ્ય આવક બચશે અને બેંકને વિશ્વાસ થશે કે તમે વધારાની લોન સંભાળી શકો છો. ઉચ્ચ રિપેમેન્ટ ક્ષમતા હોવા પર વ્યાજ દર પણ ઓછો મળે છે.
કાગળો પૂરા અને અપડેટેડ રાખો
લોન અરજી દરમિયાન અધૂરા અથવા જૂના ડોક્યુમેન્ટ્સ મોટી મુશ્કેલી બની શકે છે. તેથી હંમેશા તાજેતરની પે-સ્લિપ, બેંક સ્ટેટમેન્ટ, ITR અને ઓળખ પત્ર સાચી-સાચી જમા કરો. વ્યવસાય કરતા લોકો માટે ઓડિટેડ એકાઉન્ટ્સ અને GST રિટર્ન પણ જરૂરી હોય છે. સાચું અને અપડેટેડ ડોક્યુમેન્ટેશન માત્ર પ્રક્રિયાને ઝડપી નથી બનાવતું પણ તમારી અરજીને મજબૂત પણ બનાવે છે.
લોન મંજૂરી માટે સંપૂર્ણ તૈયારી કરો
મોટી રકમની પર્સનલ લોન માત્ર સારી આવક કે સ્કોર પર નથી મળતી. તમારી સંપૂર્ણ નાણાકીય શિસ્તની પણ અસર પડે છે. સમયસર EMI ચુકવણી, ઓછું દેવું રાખવું અને કાયમી નોકરી દર્શાવવી બેંકનો વિશ્વાસ વધારે છે. યોગ્ય તૈયારી, દસ્તાવેજો અને નાણાકીય શિસ્ત સાથે તમારો હાઈ-વેલ્યુ પર્સનલ લોન મંજૂરીનો માર્ગ સરળ બને છે.