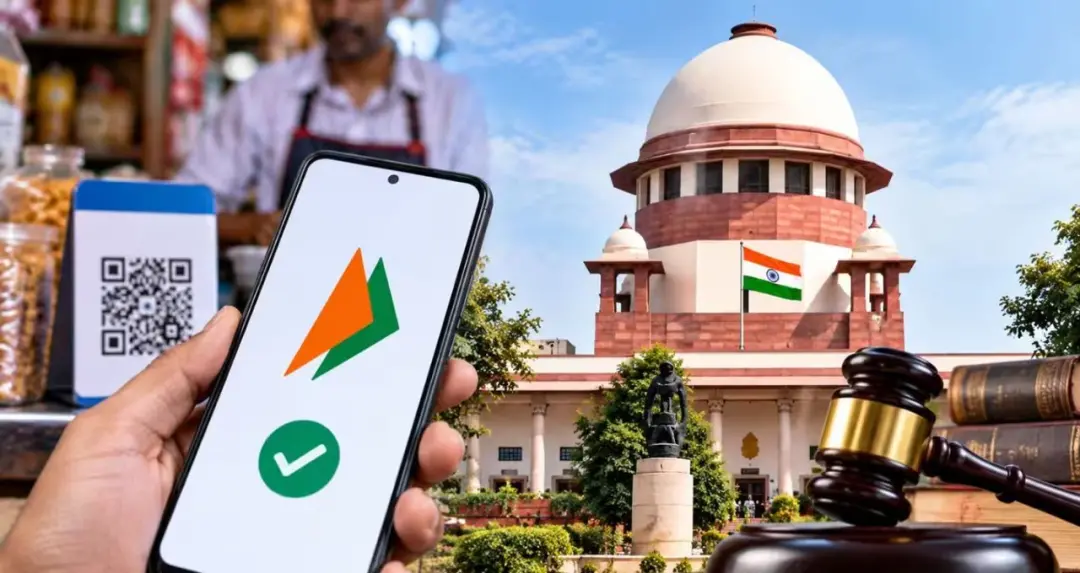
સુપ્રીમ કોર્ટે ₹2,000થી વધુના કેટલાક UPI મર્ચન્ટ ટ્રાન્ઝેક્શન પર 0.4 ટકા Merchant Discount Rate (MDR) લાગુ કરવાની કેન્દ્રની નવી વ્યવસ્થા પર હાલ વચગાળાની રોક લગાવવાનો ઇનકાર કર્યો છે. કોર્ટે કેન્દ્ર સરકાર, ભારતીય રિઝર્વ બેંક (RBI), નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઑફ ઇન્ડિયા (NPCI) અને UPI સિટીરીંગ કમિટીને નોટિસ જારી કરીને ચાર સપ્તાહમાં જવાબ માંગ્યો છે.
ભારતમાં ડિજિટલ પેમેન્ટ સંબંધિત આ મામલો હવે સુપ્રીમ કોર્ટ સમક્ષ પહોંચ્યો છે. ₹2,000થી વધુના કેટલાક Person-to-Merchant (P2M) UPI પેમેન્ટ પર 0.4 ટકા MDR લાગુ કરવાના કેન્દ્રના નિર્ણયને પડકારવામાં આવ્યો છે. નવી વ્યવસ્થા 15 ઑક્ટોબર 2026થી અમલમાં આવવાની વાત કહેવામાં આવી છે. જ્યારે ₹2,000 સુધીના સંબંધિત UPI પેમેન્ટ પર MDR નહીં લગાવવાની વ્યવસ્થા છે.
NPCIના આંકડા અનુસાર, ઑગસ્ટ 2026માં UPI પર આશરે 24.51 અબજ ટ્રાન્ઝેક્શન થયા હતા, જેની કુલ કિંમત લગભગ ₹29.82 લાખ કરોડ રહી હતી.
કેન્દ્રની નવી વ્યવસ્થા હેઠળ ₹2,000થી વધુના કેટલાક Person-to-Merchant (P2M) UPI પેમેન્ટ પર 0.4 ટકા MDR લાગુ થવાનો છે. આ પ્રસ્તાવ હેઠળ દરેક UPI ગ્રાહક પાસેથી અલગથી ચાર્જ વસૂલવાની વ્યવસ્થા જણાવવામાં આવી નથી.
MDR મુખ્યત્વે મર્ચન્ટ સાથે જોડાયેલા પેમેન્ટ માળખામાં લાગતો ચાર્જ છે, જે બેંક, પેમેન્ટ સર્વિસ પ્રોવાઇડર અને અન્ય સંબંધિત પક્ષોની સેવાઓ સાથે જોડાયેલો હોય છે.
નવી વ્યવસ્થા સામે અધિવક્તા અંજન દત્તાની તરફથી અરજી દાખલ કરવામાં આવી છે. અરજીમાં કેન્દ્ર દ્વારા સપ્ટેમ્બરમાં જારી કરાયેલી અધિસૂચના અને ત્યારબાદ સામે આવેલા MDR ફ્રેમવર્કની કાયદેસરતાને પડકારવામાં આવી છે. અરજદારની દલીલ છે કે આ પ્રકારનો ચાર્જ લાગુ કરવા માટે પૂરતો કાનૂની આધાર ઉપલબ્ધ નથી.
સુપ્રીમ કોર્ટે હાલ આ વ્યવસ્થા પર વચગાળાની રોક લગાવી નથી. કોર્ટે સંબંધિત પક્ષો પાસેથી જવાબ માંગ્યો છે, ત્યારબાદ મામલાની આગળની સુનાવણી અને કાનૂની સ્થિતિ વધુ સ્પષ્ટ થઈ શકે છે.
Merchant Discount Rate એટલે MDR એ ડિજિટલ પેમેન્ટ સ્વીકારવા માટે મર્ચન્ટ સાથે જોડાયેલા પેમેન્ટ ઇકોસિસ્ટમમાં લેવામાં આવતો ચાર્જ છે. પેમેન્ટની પ્રક્રિયામાં વિવિધ પક્ષોની ભૂમિકા હોય છે. સામાન્ય રીતે તેમાં બેંક, પેમેન્ટ નેટવર્ક અને પેમેન્ટ સર્વિસ પ્રોવાઇડર જેવા પક્ષો સામેલ હોઈ શકે છે.
આથી UPI MDRને માત્ર ગ્રાહક પાસેથી વસૂલવામાં આવતી સામાન્ય પેમેન્ટ ફી તરીકે સમજવામાં આવતું નથી. હાલના વિવાદમાં એક મુખ્ય કાનૂની પ્રશ્ન એ પણ છે કે પ્રસ્તાવિત MDRની પ્રકૃતિ શું છે અને તેને લાગુ કરવાનો વૈધાનિક આધાર શું છે.
નવી વ્યવસ્થા અનુસાર, ₹2,000થી વધુના પાત્ર મર્ચન્ટ UPI પેમેન્ટ પર 0.4 ટકા MDR લાગુ થવાનો છે. ઉપલબ્ધ અહેવાલો અનુસાર, તેનો હેતુ સીધો ગ્રાહક પાસેથી અલગ ચાર્જ વસૂલવાનો નથી.
સામાન્ય વ્યક્તિથી વ્યક્તિ એટલે કે P2P UPI પેમેન્ટ આ વ્યવસ્થાના દાયરામાં નથી. તેની અસર વેપારીઓના પેમેન્ટ ખર્ચ અને ડિજિટલ પેમેન્ટ ઇકોસિસ્ટમના ખર્ચ માળખા પર પડી શકે છે. નાના અને મોટા વેપારીઓ પર તેની અસર તેમના ટ્રાન્ઝેક્શનના કદ અને પેમેન્ટની પદ્ધતિ પર નિર્ભર રહેશે.