भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) की बैठक 3 अगस्त से शुरू होने जा रही है, जबकि इसमें लिए गए फैसलों की घोषणा 5 अगस्त को की जाएगी। इस बैठक में रेपो रेट समेत अन्य नीतिगत दरों पर फैसला लिया जाएगा।
बिजनेस न्यूज़: भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) की बैठक 3 अगस्त से शुरू होने जा रही है। इस बैठक के फैसलों का ऐलान 5 अगस्त को किया जाएगा। इस बार सबसे बड़ा सवाल यह है कि क्या आरबीआई रेपो रेट में कोई बदलाव करेगा या ब्याज दरों को मौजूदा स्तर पर बनाए रखेगा। इसका सीधा असर होम लोन, कार लोन, पर्सनल लोन और अन्य कर्ज लेने वाले करोड़ों ग्राहकों की मासिक किस्तों (EMI) पर पड़ सकता है।
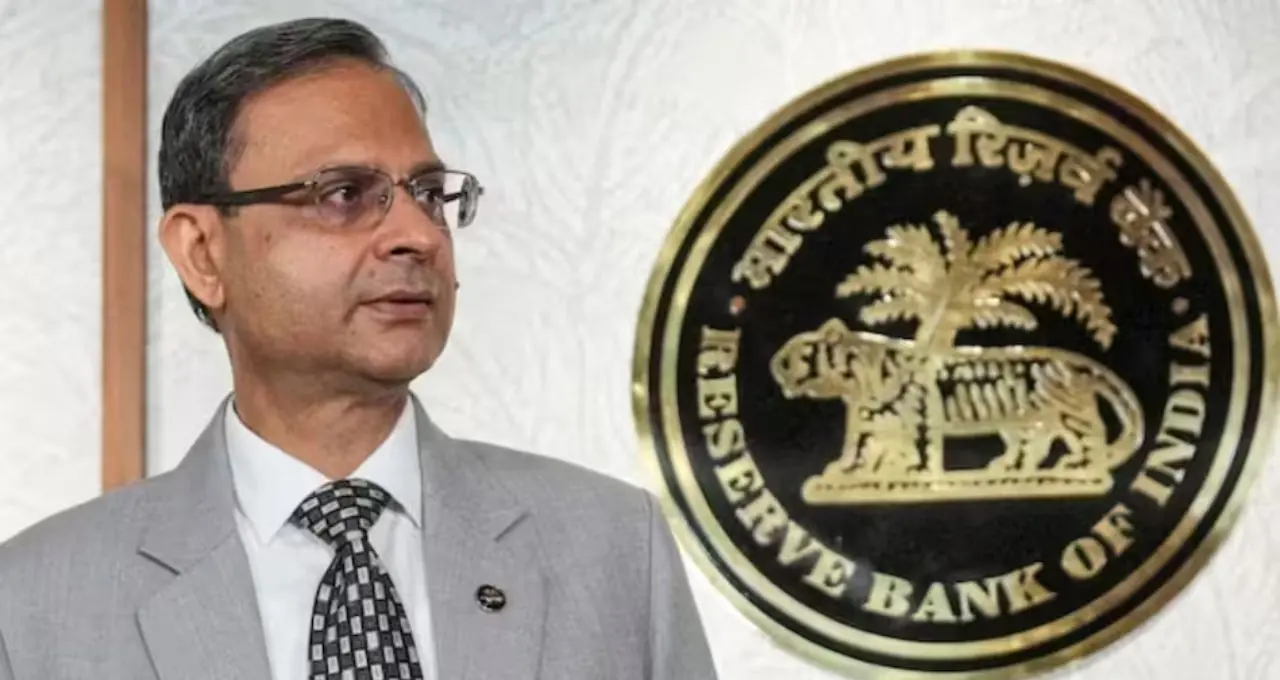
आरबीआई गवर्नर संजय मल्होत्रा की अध्यक्षता वाली मौद्रिक नीति समिति महंगाई, आर्थिक विकास, वैश्विक परिस्थितियों और वित्तीय स्थिरता जैसे कई महत्वपूर्ण पहलुओं की समीक्षा के बाद ब्याज दरों पर फैसला लेगी।
रेपो रेट में बदलाव की संभावना कम
अर्थशास्त्रियों और बैंकिंग विशेषज्ञों के एक सर्वे के अनुसार, आरबीआई इस बार भी रेपो रेट को स्थिर रख सकता है। विशेषज्ञों का मानना है कि महंगाई के जोखिम और वैश्विक अनिश्चितताओं को देखते हुए केंद्रीय बैंक फिलहाल ‘वेट एंड वॉच’ यानी इंतजार और निगरानी की नीति अपना सकता है। हालांकि भारत में मुद्रास्फीति की स्थिति फिलहाल नियंत्रित दिखाई दे रही है, लेकिन भू-राजनीतिक तनाव, कच्चे तेल की कीमतों में उतार-चढ़ाव और मानसून की अनिश्चितता भविष्य में महंगाई पर दबाव डाल सकती है। ऐसे में आरबीआई जल्दबाजी में कोई बड़ा कदम उठाने से बच सकता है।
मौजूदा रेपो रेट 5.25 प्रतिशत
फिलहाल आरबीआई की रेपो रेट 5.25 प्रतिशत है। रेपो रेट वह ब्याज दर होती है जिस पर केंद्रीय बैंक देश के वाणिज्यिक बैंकों को कर्ज उपलब्ध कराता है।जब आरबीआई रेपो रेट बढ़ाता है तो बैंकों के लिए केंद्रीय बैंक से पैसा लेना महंगा हो जाता है। बैंक इस अतिरिक्त लागत को ग्राहकों तक पहुंचाते हैं और होम लोन, ऑटो लोन तथा पर्सनल लोन की ब्याज दरों में बढ़ोतरी कर सकते हैं। इसका सीधा असर ग्राहकों की EMI पर पड़ता है।
वहीं, अगर रेपो रेट में कटौती की जाती है तो बैंकों के लिए फंड की लागत कम हो सकती है और इसका फायदा ग्राहकों को कम ब्याज दर के रूप में मिल सकता है।
विशेषज्ञों ने जताई यथास्थिति की उम्मीद
इक्रा की मुख्य अर्थशास्त्री अदिति नायर का कहना है कि मौजूदा परिस्थितियों में ब्याज दरों को स्थिर रखना बेहतर विकल्प हो सकता है। उनका मानना है कि महंगाई फिलहाल नरम बनी हुई है और ऐसे में केंद्रीय बैंक को स्थिति पर नजर बनाए रखनी चाहिए। वहीं, बैंकिंग क्षेत्र के विशेषज्ञों का कहना है कि आरबीआई मानसून की प्रगति, विदेशी मुद्रा जमा योजना और वैश्विक आर्थिक परिस्थितियों को ध्यान में रखते हुए फैसला लेगा।
विशेषज्ञों के अनुसार, केंद्रीय बैंक आर्थिक विकास को समर्थन देने और महंगाई नियंत्रण के बीच संतुलन बनाए रखने की कोशिश करेगा। आर्थिक विकास को गति देने के लिए आरबीआई ने पिछले कुछ समय में रेपो रेट में कुल 1.25 प्रतिशत तक की कटौती की थी। कम ब्याज दरों का उद्देश्य बाजार में मांग बढ़ाना और कर्ज को सस्ता बनाना था।
हालांकि, अब केंद्रीय बैंक के सामने चुनौती यह है कि आर्थिक विकास को बनाए रखते हुए महंगाई को नियंत्रण में रखा जाए। यही कारण है कि विशेषज्ञों को अगस्त की बैठक में किसी बड़े बदलाव की संभावना कम नजर आ रही है।
अगर रेपो रेट बढ़ी तो आपकी EMI पर क्या होगा?
यदि आरबीआई भविष्य में रेपो रेट बढ़ाता है, तो इसका असर सबसे पहले फ्लोटिंग ब्याज दर वाले लोन पर दिखाई देगा। होम लोन लेने वालों की मासिक किस्त बढ़ सकती है और कर्ज चुकाने की अवधि भी लंबी हो सकती है। उदाहरण के तौर पर, यदि बैंक ब्याज दरों में मामूली बढ़ोतरी करते हैं, तो लंबे समय के होम लोन में ग्राहकों को अतिरिक्त भुगतान करना पड़ सकता है। वहीं, रेपो रेट में कटौती होने पर EMI कम होने की संभावना रहती है।