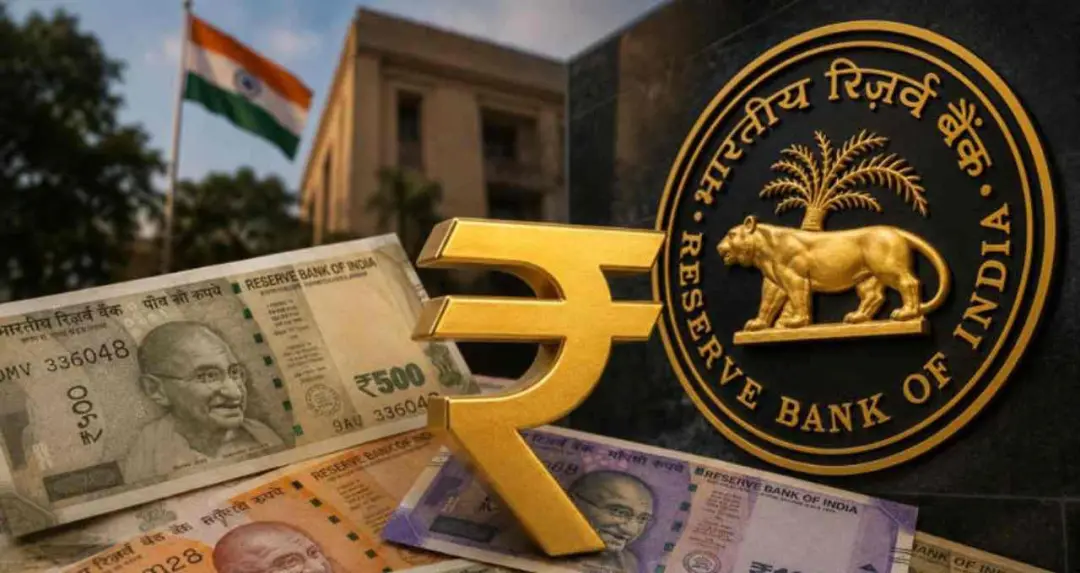
പശ്ചിമേഷ്യയിൽ തുടരുന്ന ഇറാൻ–അമേരിക്ക സംഘർഷത്തിനിടെ ഇന്ത്യൻ രൂപയ്ക്ക് മേൽ സമ്മർദ്ദം തുടർന്നുകൊണ്ടിരിക്കുകയാണ്. അമേരിക്കൻ ഡോളറിനെതിരെ രൂപയുടെ മൂല്യം ഇടിയുന്നത് നയനിർണയകരുടെ ആശങ്ക വർധിപ്പിച്ചിട്ടുണ്ട്. ആഗോള വിപണികളിലെ അസ്ഥിരത, ഭൗമരാഷ്ട്രീയ സംഘർഷങ്ങൾ, ആഗോള അനിശ്ചിതത്വം എന്നിവ ഇന്ത്യയുടെ സാമ്പത്തിക സാഹചര്യത്തിന് അധിക സമ്മർദ്ദം സൃഷ്ടിക്കുകയാണ്.
കറൻസി വിപണിയിൽ സ്ഥിരത കൈവരിക്കുന്നതിനായി 2013ലെ ആഗോള സാമ്പത്തിക അസ്ഥിരതക്കാലത്ത് സ്വീകരിച്ച തന്ത്രങ്ങൾ വീണ്ടും നടപ്പിലാക്കുന്നതിനെക്കുറിച്ച് ഇന്ത്യൻ റിസർവ് ബാങ്ക് (RBI) പരിഗണിക്കുന്നതായി സൂചന നൽകിയിട്ടുണ്ട്.
സാമ്പത്തിക വിദഗ്ധരുടെ അഭിപ്രായത്തിൽ രൂപയുടെ ദുർബലതയ്ക്ക് നിരവധി ആഗോളവും ആഭ്യന്തരവുമായ കാരണങ്ങളുണ്ട്. അന്താരാഷ്ട്ര തലത്തിൽ ക്രൂഡ് ഓയിൽ വിലയിലെ മാറ്റങ്ങൾ, വിദേശ നിക്ഷേപകരുടെ ജാഗ്രതാപരമായ സമീപനം, ഉയർന്നുവരുന്ന വിപണികളിൽ നിന്ന് മൂലധന പിൻവലിക്കൽ എന്നിവ പ്രധാന കാരണങ്ങളായി കണക്കാക്കപ്പെടുന്നു. ഇറക്കുമതിയിൽ ആശ്രിതമായ ഇന്ത്യ പോലുള്ള രാജ്യങ്ങൾക്ക് ഡോളറിന്റെ ശക്തി നേരിട്ട് രൂപയ്ക്ക് മേൽ സമ്മർദ്ദം വർധിപ്പിക്കുന്നു.
ആഗോള അനിശ്ചിതത്വത്തെ തുടർന്ന് നിക്ഷേപകർ സുരക്ഷിത ആസ്തികളിലേക്ക് മാറിക്കൊണ്ടിരിക്കുകയാണ്. ഇതിന്റെ ഫലമായി ഉയർന്ന് വരുന്ന സമ്പദ്വ്യവസ്ഥകളിലെ കറൻസികൾക്ക് മേൽ അധിക സമ്മർദ്ദം രൂപപ്പെടുന്നുണ്ട്.
ലഭ്യമായ സാമ്പത്തിക സൂചനകളും വിവര സ്രോതസുകളും പ്രകാരം, രൂപയെ സ്ഥിരപ്പെടുത്തുന്നതിനായി RBI 2013ലെ ‘ടേപ്പർ ടാൻട്രം’ പ്രതിസന്ധിക്കാലത്ത് സ്വീകരിച്ച നടപടികൾ വീണ്ടും ഉപയോഗിക്കുന്നതിനെക്കുറിച്ച് ആലോചിക്കുന്നു. അന്ന് അമേരിക്കൻ ഫെഡറൽ റിസർവ് ലിക്വിഡിറ്റി കുറയ്ക്കുമെന്ന് സൂചന നൽകിയതിനെ തുടർന്ന് ആഗോള വിപണികളിൽ നിന്ന് വലിയ തോതിൽ മൂലധനം പുറത്തേക്ക് പോകാൻ തുടങ്ങി. ഇതോടെ ഇന്ത്യൻ കറൻസിക്ക് മേൽ ഗുരുതര സമ്മർദ്ദം രൂപപ്പെട്ടു.
‘ടേപ്പർ ടാൻട്രം’ എന്നത് അമേരിക്കൻ കേന്ദ്രബാങ്കായ ഫെഡറൽ റിസർവ് വിപണിയിലെ അധിക ലിക്വിഡിറ്റി പിൻവലിക്കാൻ തുടങ്ങുന്ന സാഹചര്യത്തെയാണ് സൂചിപ്പിക്കുന്നത്. ഇതോടെ ആഗോള നിക്ഷേപകർ കൂടുതൽ അപകടസാധ്യതയുള്ള വിപണികളിൽ നിന്ന് പണം പിൻവലിച്ച് അമേരിക്ക പോലുള്ള സുരക്ഷിത വിപണികളിലേക്ക് മാറ്റുന്നു. ഇതിന്റെ ഫലമായി പ്രാദേശിക കറൻസിയുടെ മൂല്യം കുറയുക, ഓഹരി വിപണി ഇടിയുക, ഡോളറിന്റെ ആവശ്യകത വർധിക്കുക, വിദേശ നിക്ഷേപം കുറയുക തുടങ്ങിയ സാഹചര്യം ഉണ്ടാകുന്നു. ഇന്ത്യ 2013ൽ ഇതേ സാഹചര്യം നേരിട്ടിരുന്നു.
2013ലെ പ്രതിസന്ധിക്കാലത്ത് RBI വിപണിയിൽ ഡോളർ വിറ്റഴിച്ച് രൂപയ്ക്ക് പിന്തുണ നൽകിയിരുന്നു. അതോടൊപ്പം ഹ്രസ്വകാല പലിശനിരക്കുകളിൽ കർശന നിയന്ത്രണം, വിദേശ മൂലധന ഒഴുക്ക് വർധിപ്പിക്കാൻ പ്രത്യേക പദ്ധതികൾ, ലിക്വിഡിറ്റി മാനേജ്മെന്റിനായുള്ള കർശന നടപടികൾ എന്നിവയും നടപ്പാക്കിയിരുന്നു. വിദേശനാണ്യ വിപണിയിൽ സമതുലിതാവസ്ഥ നിലനിർത്തുകയും രൂപയുടെ വേഗത്തിലുള്ള ഇടിവ് തടയുകയും ചെയ്യുക എന്നതായിരുന്നു ഈ നടപടികളുടെ ലക്ഷ്യം.