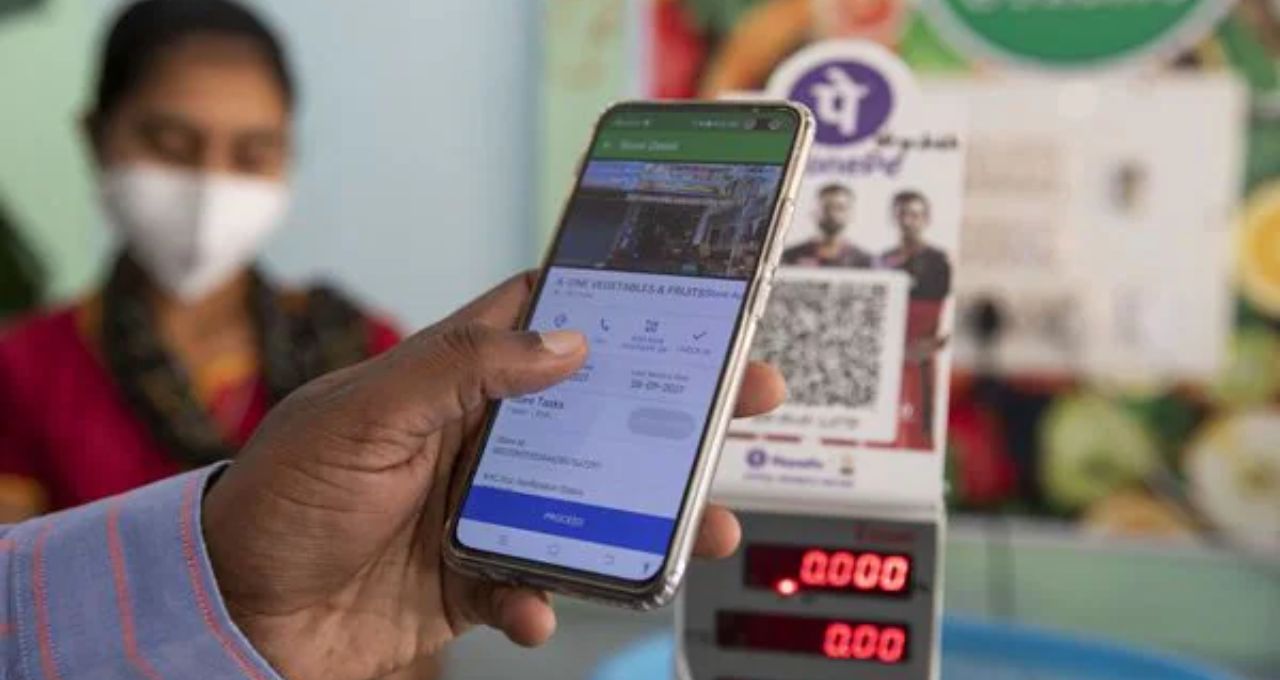
এক সময় পকেটে টাকা না থাকলে খরচও হত না। কিন্তু অনলাইন পেমেন্টের যুগে সেই নিয়ম বদলে গিয়েছে। আজ হাতে ক্যাশ নেই— তাতেও সমস্যা নেই। মোবাইল থাকলেই এক ক্লিকে পেমেন্ট। আর এই সুবিধাই নীরবে গিলে খাচ্ছে আপনার সঞ্চয়।
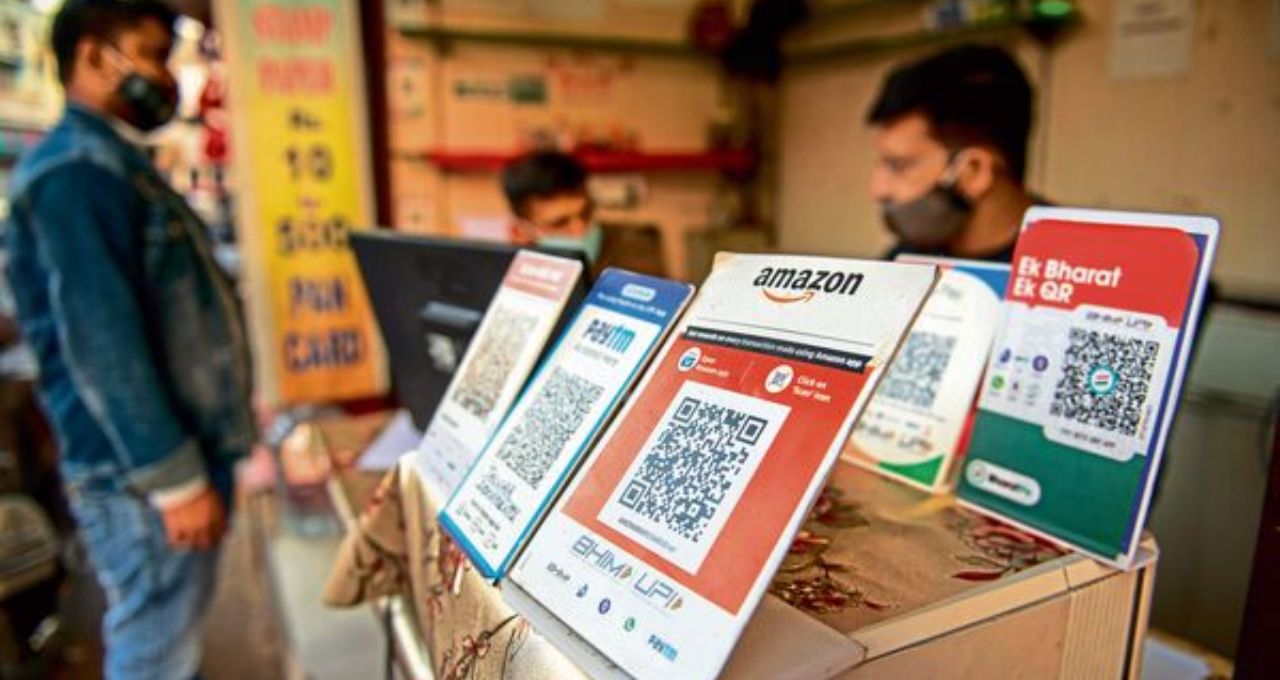
UPI বিপ্লব: সুবিধার আড়ালে লুকিয়ে বিপদ
২০১৬ সালে ভারতে ডিজিটাল পেমেন্ট ও ইউপিআই চালু হওয়ার পর লেনদেন সহজ হয়েছে ঠিকই, কিন্তু তার সঙ্গে এসেছে এক নতুন সমস্যা— বেহিসেবি খরচ। চা থেকে শুরু করে রাতের খাবারের পর কোল্ড ড্রিঙ্ক— সবই হচ্ছে মুহূর্তে স্ক্যান করে।
হাতে টাকা নেই, তবু খরচ থামে না কেন?
মনস্তত্ত্ববিদদের মতে, ক্যাশ খরচ করলে মানুষের মনে এক ধরনের ‘ক্ষতির অনুভূতি’ কাজ করে। পকেট থেকে টাকা বেরোতে দেখলে আমরা দু’বার ভাবি। কিন্তু ডিজিটাল পেমেন্টে সেই অনুভূতিটা তৈরি হয় না। ফলে প্রয়োজন না থাকলেও খরচ হয়ে যায়।
ছোট খরচ, বড় ক্ষতি
এক বোতল কোল্ড ড্রিঙ্ক, এক কাপ কফি, অনলাইন অফারের ফাঁদ— আলাদা করে দেখলে খরচ কম। কিন্তু মাসের শেষে হিসাব করলে দেখা যায়, এই ছোট ছোট খরচই সঞ্চয়ের বড় অংশ গিলে ফেলেছে।
অনলাইন পেমেন্ট কেন হিসাবের বাইরে চলে যায়?
টাকা চোখে দেখা যায় না
ব্যাঙ্ক ব্যালান্স সব সময় অ্যাক্সেসে
“একবারই তো” ভাবনা
অফার ও ক্যাশব্যাকের প্রলোভন
এই চার কারণেই ডিজিটাল খরচ নিয়ন্ত্রণ করা কঠিন হয়ে ওঠে।
বিশেষজ্ঞদের সতর্কবার্তা
অর্থনৈতিক বিশেষজ্ঞদের মতে, যদি ডিজিটাল খরচের উপর নিয়ন্ত্রণ না থাকে, তাহলে—
মাসিক সঞ্চয় কমবে
জরুরি পরিস্থিতিতে সমস্যায় পড়বেন
বিনিয়োগের সুযোগ হাতছাড়া হবে
তাহলে কি ক্যাশে ফিরবেন?
বিশেষজ্ঞরা বলছেন, পুরোপুরি নয়। বরং—
মাসিক বাজেট ঠিক করুন
দৈনন্দিন খরচের জন্য সীমিত ক্যাশ রাখুন
অনলাইন পেমেন্টের জন্য আলাদা অ্যাকাউন্ট ব্যবহার করুন
এতেই খরচের লাগাম ধরা সম্ভব।
UPI ও ডিজিটাল পেমেন্ট যত সহজ হচ্ছে, ততই বাড়ছে অপ্রয়োজনীয় খরচ। পকেটে টাকা না থাকলেও ব্যাঙ্ক অ্যাকাউন্টে টাকা থাকলেই মুহূর্তে খরচ হয়ে যাচ্ছে। বিশেষজ্ঞদের মতে, এই অভ্যাস দীর্ঘমেয়াদে বড় আর্থিক বিপদের কারণ হতে পারে।