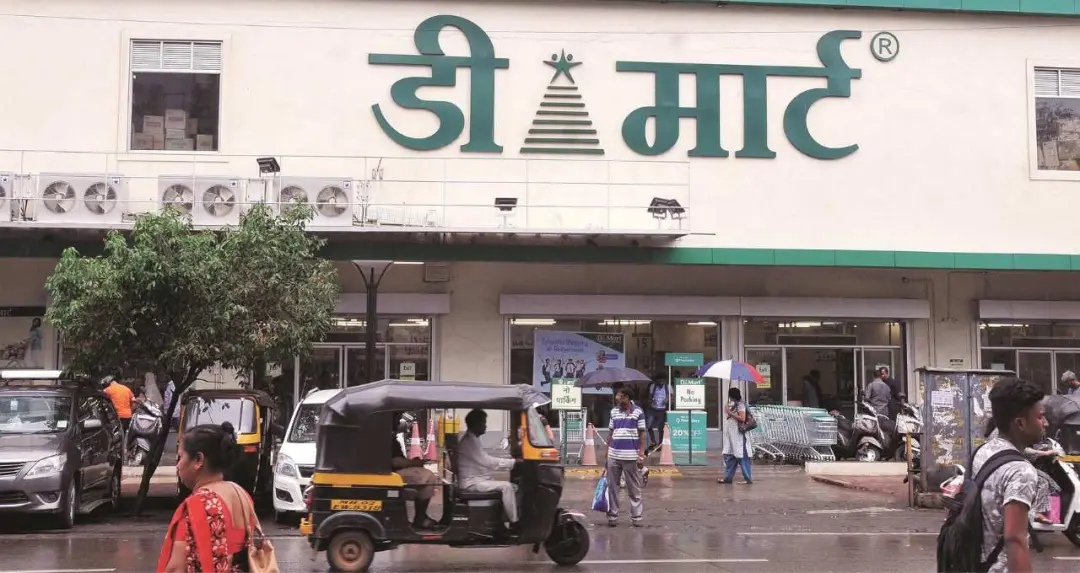
Avenue Supermarts के जून तिमाही (Q1FY27) के नतीजों ने निवेशकों का ध्यान कंपनी के प्रमुख ग्रोथ ड्राइवर्स की ओर आकर्षित किया है। DMart की प्रॉफिटैबिलिटी भले ही बाजार की उम्मीदों के अनुरूप रही हो, लेकिन ब्रोकरेज फर्मों का मानना है कि निकट अवधि में कंपनी की ग्रोथ मुख्य रूप से दो कारकों पर निर्भर करेगी—स्टोर नेटवर्क का तेजी से विस्तार और क्विक कॉमर्स कंपनियों से बढ़ती प्रतिस्पर्धा का प्रभावी ढंग से मुकाबला करना।
बिजनेस न्यूज़: भारत की प्रमुख रिटेल चेन डीमार्ट (Avenue Supermarts) ने वित्त वर्ष 2026-27 की पहली तिमाही (Q1 FY27) के नतीजे जारी किए हैं। कंपनी का प्रदर्शन बाजार की अपेक्षाओं के अनुरूप रहा, लेकिन इसके साथ ही निवेशकों और विश्लेषकों की नजर कंपनी की भविष्य की विकास रणनीति पर भी टिक गई है। प्रमुख घरेलू ब्रोकरेज फर्म मोतीलाल ओसवाल ने कंपनी के शेयर पर अपनी ‘BUY’ रेटिंग बरकरार रखते हुए ₹4,800 का लक्ष्य मूल्य तय किया है, जो मौजूदा बाजार भाव की तुलना में 17% से अधिक संभावित रिटर्न का संकेत देता है।
ब्रोकरेज का मानना है कि अल्पकालिक चुनौतियों के बावजूद डीमार्ट की मजबूत कारोबारी रणनीति, मूल्य-आधारित (Value Pricing) मॉडल और छोटे शहरों में विस्तार की क्षमता इसे लंबी अवधि में मजबूत वृद्धि प्रदान कर सकती है।
Q1 FY27 में कैसी रही कंपनी की वित्तीय स्थिति?
पहली तिमाही में डीमार्ट की आय (Revenue) में लगभग 15% की वृद्धि दर्ज की गई। हालांकि, विश्लेषकों के अनुसार यह बढ़ोतरी मुख्य रूप से नए स्टोर नेटवर्क के विस्तार से आई, जबकि समान स्टोरों (Same Store Sales) की बिक्री में अपेक्षाकृत सीमित वृद्धि देखने को मिली। यह संकेत देता है कि कंपनी की कुल बिक्री में बढ़ोतरी का प्रमुख कारण नए आउटलेट्स का योगदान रहा, जबकि मौजूदा स्टोर्स में उपभोक्ता मांग अपेक्षित गति से नहीं बढ़ी। इसके बावजूद कंपनी ने स्थिर वित्तीय प्रदर्शन बनाए रखा, जिससे निवेशकों का भरोसा बरकरार है।
स्टोर विस्तार की धीमी रफ्तार बनी चिंता
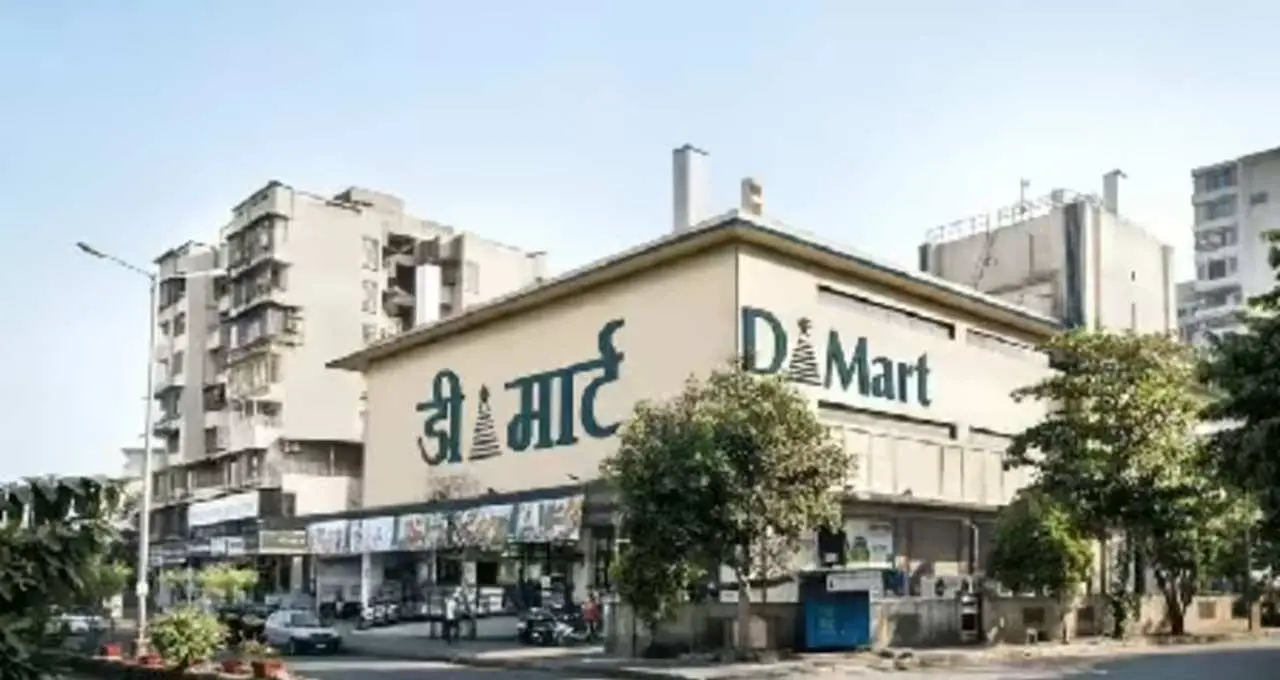
मोतीलाल ओसवाल की रिपोर्ट के अनुसार, मार्च तिमाही में तेज विस्तार के बाद डीमार्ट ने अप्रैल-जून तिमाही के दौरान केवल तीन नए स्टोर खोले। इसके साथ कंपनी के कुल स्टोरों की संख्या बढ़कर 503 हो गई। ब्रोकरेज का मानना है कि डीमार्ट की दीर्घकालिक विकास रणनीति का सबसे महत्वपूर्ण आधार उसका लगातार बढ़ता स्टोर नेटवर्क है।
लेकिन पहली तिमाही में सीमित विस्तार के कारण नए स्टोर, पुराने और परिपक्व (Mature) स्टोरों की अपेक्षाकृत कमजोर बिक्री की भरपाई पूरी तरह नहीं कर सके। विशेषज्ञों का कहना है कि यदि कंपनी आने वाली तिमाहियों में स्टोर विस्तार की गति बढ़ाती है, तो राजस्व वृद्धि को और मजबूती मिल सकती है।
महानगरों में प्रतिस्पर्धा बढ़ने से दबाव
रिपोर्ट के अनुसार, डीमार्ट के कुछ मेट्रो शहरों में स्थित स्टोर्स में बिक्री की रफ्तार अपेक्षाकृत धीमी रही। इसका एक प्रमुख कारण तेजी से बढ़ती क्विक कॉमर्स (Quick Commerce) सेवाओं से प्रतिस्पर्धा माना जा रहा है। भारत में 10 से 30 मिनट की डिलीवरी देने वाले ऑनलाइन प्लेटफॉर्म तेजी से अपनी पहुंच बढ़ा रहे हैं, जिससे पारंपरिक संगठित रिटेल कंपनियों के सामने नई चुनौतियां खड़ी हो रही हैं।
हालांकि, मोतीलाल ओसवाल का मानना है कि डीमार्ट का बिजनेस मॉडल अभी भी मजबूत है। कंपनी की कम कीमतों की रणनीति, परिचालन दक्षता (Operational Efficiency) और टियर-2 एवं टियर-3 शहरों में मजबूत उपस्थिति उसे प्रतिस्पर्धा के बीच भी लाभ पहुंचा सकती है।
EBITDA मार्जिन पर लागत का दबाव
ब्रोकरेज रिपोर्ट में यह भी कहा गया है कि कर्मचारियों पर बढ़ते खर्च और संचालन संबंधी निवेश के कारण कंपनी के EBITDA मार्जिन में केवल मामूली सुधार देखने को मिला। कंपनी फिलहाल अपने भविष्य के विस्तार को ध्यान में रखते हुए कर्मचारियों की नियुक्ति, स्टोर संचालन और बुनियादी ढांचे में निवेश जारी रखे हुए है। अल्पकाल में इससे लागत बढ़ सकती है, लेकिन दीर्घकाल में यही निवेश कंपनी की विकास क्षमता को मजबूत कर सकते हैं।
विश्लेषकों का मानना है कि यदि बिक्री वृद्धि में सुधार आता है, तो परिचालन लाभ (Operating Leverage) का सकारात्मक प्रभाव भविष्य की तिमाहियों में मार्जिन पर दिखाई दे सकता है।
₹4,800 का टार्गेट क्यों?
मोतीलाल ओसवाल ने डीमार्ट के शेयर पर ‘BUY’ रेटिंग बरकरार रखते हुए ₹4,800 का लक्ष्य मूल्य निर्धारित किया है। मौजूदा शेयर मूल्य लगभग ₹4,083 के आसपास होने के कारण यह लक्ष्य निवेशकों के लिए 17% से अधिक संभावित रिटर्न का संकेत देता है। ब्रोकरेज का मानना है कि कंपनी की मजबूत बैलेंस शीट, लगातार विस्तार की क्षमता, संगठित रिटेल क्षेत्र में नेतृत्व और मूल्य-आधारित व्यवसाय मॉडल भविष्य में शेयरधारकों के लिए मूल्य सृजन जारी रख सकते हैं।