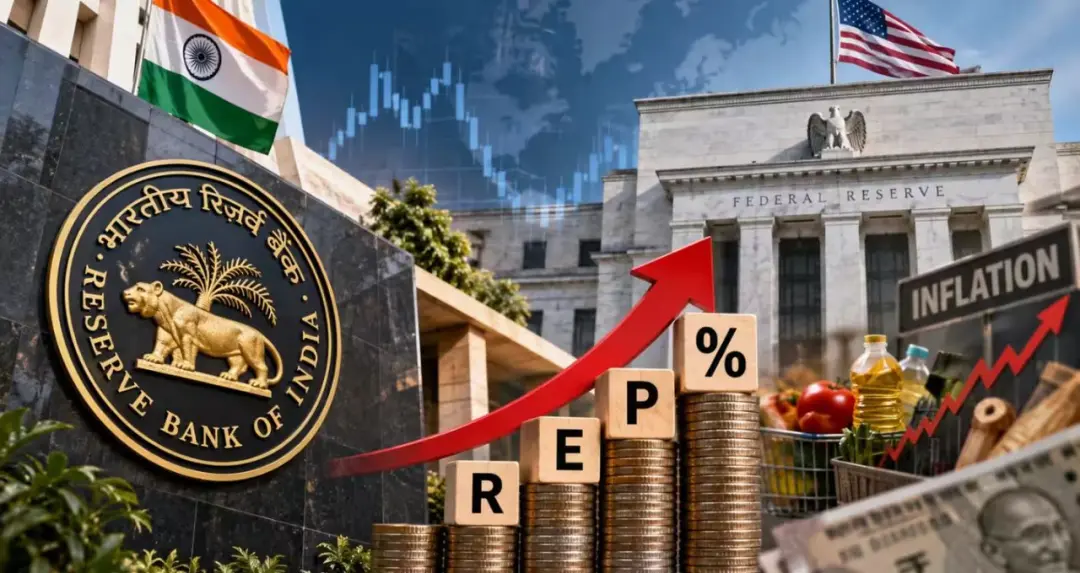
अक्टूबर महीने में आम लोगों की नजर भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) की बैठक पर है। RBI की 6 सदस्यीय MPC की बैठक 5 से 7 अक्टूबर 2026 तक चलेगी, जिसमें 7 अक्टूबर को रेपो रेट को लेकर फैसला लिया जाएगा।
बिजनेस न्यूज़: भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति यानी MPC की अक्टूबर बैठक पर कर्ज लेने वालों और निवेशकों दोनों की नजर है। छह सदस्यीय MPC की बैठक 5 से 7 अक्टूबर 2026 तक प्रस्तावित है और 7 अक्टूबर को रेपो रेट को लेकर फैसला सामने आएगा। फिलहाल नीति रेपो रेट 5.25% पर है। ऐसे में RBI के अगले फैसले का असर बैंक लोन की ब्याज दरों, EMI और भविष्य में मिलने वाली FD की ब्याज दरों पर पड़ सकता है।
रेपो रेट में बदलाव का असर हर ग्राहक पर एक जैसा नहीं होता। यह इस बात पर निर्भर करता है कि लोन की ब्याज दर किस तरह तय होती है, बैंक की रीसेट व्यवस्था क्या है और ग्राहक के लोन की बाकी अवधि कितनी है। इसलिए किसी भी संभावित बदलाव को समझने के लिए इन सभी पहलुओं पर ध्यान देना जरूरी है।
रेपो रेट क्या होता है?
रेपो रेट वह ब्याज दर है जिस पर RBI बैंकों को अल्प अवधि के लिए धन उपलब्ध कराता है। जब केंद्रीय बैंक रेपो रेट में बदलाव करता है, तो बैंकिंग सिस्टम में पैसे की लागत प्रभावित हो सकती है। इसका असर आगे चलकर कुछ प्रकार के लोन की ब्याज दरों और जमा योजनाओं की दरों पर दिखाई दे सकता है। रेपो रेट बढ़ने पर बैंकों की फंडिंग लागत बढ़ने का दबाव बन सकता है, जबकि कटौती होने पर ब्याज दरों में नरमी की संभावना पैदा होती है। हालांकि, बैंक हर बार RBI के फैसले को उसी अनुपात में और तुरंत ग्राहकों तक पहुंचाएं, यह जरूरी नहीं है।
अगर रेपो रेट 0.25% बढ़ा तो EMI कितनी बढ़ सकती है?
मान लीजिए किसी व्यक्ति ने 50 लाख रुपये का होम लोन 20 साल की अवधि के लिए लिया है और मौजूदा ब्याज दर 8.5% है। इस स्थिति में EMI करीब 43,391 रुपये बैठती है। अगर ब्याज दर 0.25 प्रतिशत बढ़कर 8.75% हो जाए, तो EMI लगभग 44,186 रुपये हो सकती है। यानी इस उदाहरण में हर महीने करीब 795 रुपये का अतिरिक्त भुगतान करना पड़ सकता है। हालांकि, यह सिर्फ उदाहरण है। वास्तविक EMI आपके बैंक, लोन की बकाया राशि, ब्याज दर के प्रकार और बाकी अवधि के आधार पर अलग हो सकती है।
होम लोन और दूसरे फ्लोटिंग रेट लोन पर असर
रेपो रेट में बढ़ोतरी का असर केवल होम लोन तक सीमित नहीं रह सकता। कुछ फ्लोटिंग रेट वाले पर्सनल लोन और ऑटो लोन की ब्याज दरें भी प्रभावित हो सकती हैं। ऐसे में जिन ग्राहकों की EMI पहले से चल रही है, उन्हें अपने लोन की ब्याज दर और रीसेट तारीख की जानकारी बैंक से जरूर जांचनी चाहिए। वहीं, फिक्स्ड रेट वाले लोन में RBI की दर में बदलाव का मौजूदा EMI पर आमतौर पर सीधा प्रभाव नहीं पड़ता।
रेपो रेट 5.25% पर स्थिर रहा तो?
अगर MPC रेपो रेट को मौजूदा 5.25% पर बनाए रखने का फैसला करती है, तो मौजूदा लोन की EMI में RBI के फैसले की वजह से तत्काल बदलाव जरूरी नहीं होगा। हालांकि, बैंक अपनी अन्य लागतों और बाजार परिस्थितियों के आधार पर ब्याज दरों में अलग से बदलाव कर सकते हैं। FD निवेशकों के लिए भी मौजूदा जमा पर पहले से तय ब्याज दर आम तौर पर बनी रहती है। नई FD पर मिलने वाली दरें हालांकि भविष्य में बैंक के फैसलों के अनुसार बदल सकती हैं।
अगर RBI रेपो रेट में कटौती करता है, तो फ्लोटिंग रेट वाले कर्ज की ब्याज दरों में कमी की संभावना बन सकती है। ऐसी स्थिति में कुछ ग्राहकों की EMI घट सकती है या बैंक की व्यवस्था के अनुसार समान EMI के साथ लोन की अवधि कम हो सकती है। हालांकि, कटौती का पूरा लाभ ग्राहक तक कितनी जल्दी और कितनी मात्रा में पहुंचेगा, यह बैंक की दर निर्धारण व्यवस्था पर निर्भर करेगा।
FD निवेशकों पर क्या होगा असर?
रेपो रेट घटने का असर FD निवेशकों के लिए अलग हो सकता है। बैंक भविष्य में नई FD पर ब्याज दरों में कटौती कर सकते हैं। इसका मतलब है कि जिन लोगों को आने वाले समय में अपनी FD का नवीनीकरण कराना है, उन्हें पहले की तुलना में कम ब्याज मिल सकता है। इसके विपरीत, अगर ब्याज दरों में बढ़ोतरी का दौर आता है तो नई FD पर अधिक ब्याज मिलने की संभावना बन सकती है। हालांकि, किसी खास बैंक की FD दर RBI के रेपो रेट से सीधे और समान अनुपात में तय नहीं होती।