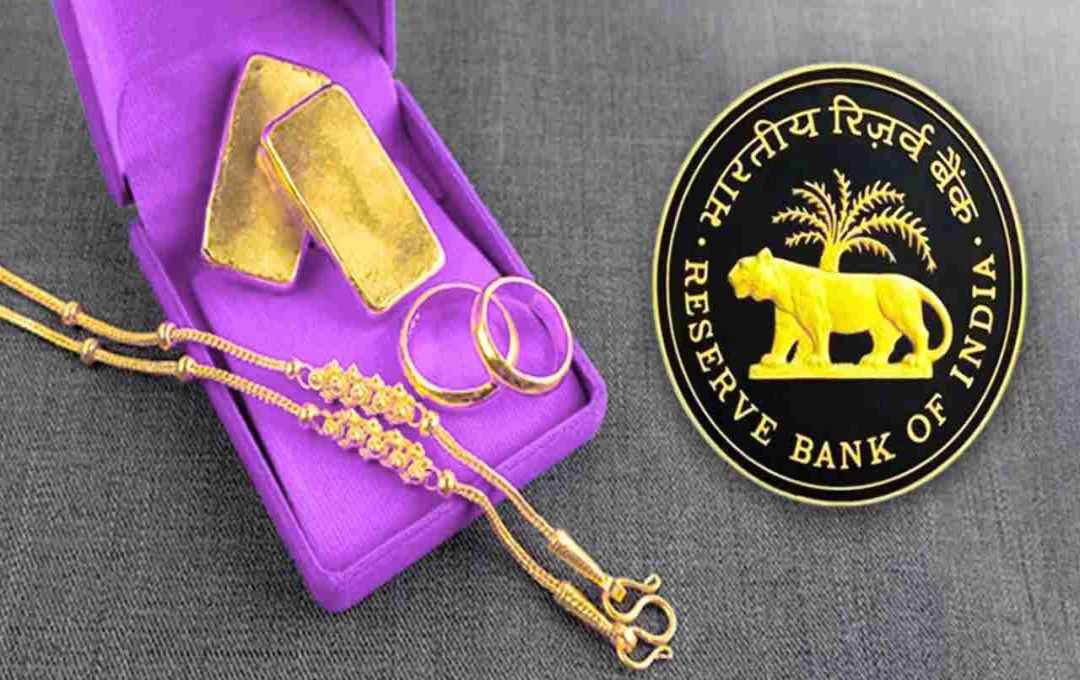
ভারতীয় রিজার্ভ ব্যাঙ্ক (RBI) ঋণ সংক্রান্ত প্রক্রিয়াকে আরও সহজ করার জন্য একটি গুরুত্বপূর্ণ সিদ্ধান্ত নিয়েছে। নতুন নিয়মানুসারে, এখন ব্যাংকগুলি, বিশেষ করে কৃষক এবং ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের (MSME) সঙ্গে যুক্ত গ্রাহকদের থেকে সোনা ও রূপোকে জামিন হিসেবে গ্রহণ করতে অস্বীকার করতে পারবে না। কেন্দ্রীয় ব্যাংক এই বিষয়ে একটি সার্কুলার জারি করে সমস্ত ব্যাংককে নির্দেশ দিয়েছে যে, যদি কোনো ঋণগ্রহীতা স্বেচ্ছায় সোনা বা রূপোকে কোলেটরাল হিসেবে জমা দিতে চায়, তাহলে ব্যাংককে তা গ্রহণ করতে হবে।
এবার কোলেটরাল-মুক্ত ঋণের নিয়ম বাধা হবে না
আরবিআই আরও স্পষ্ট করেছে যে, কৃষক এবং MSME-দের জামানত ছাড়াই ঋণ দেওয়ার বিদ্যমান ব্যবস্থার উপর এর কোনো প্রভাব পড়বে না। অর্থাৎ, এই নতুন ব্যবস্থা সেই পরিস্থিতিতে কার্যকর হবে, যখন ঋণগ্রহীতা নিজের ইচ্ছায় সোনা বা রূপো বন্ধক রাখতে চাইবে। আরবিআই-এর বক্তব্য, এই পদক্ষেপ কোলেটরাল-মুক্ত ঋণের নীতির লঙ্ঘন নয়, বরং এর মাধ্যমে ঋণগ্রহীতাদের নিজেদের পক্ষ থেকে আরও ভালো বিকল্প দেওয়ার সুযোগ তৈরি হবে।
কোন কোন ব্যাংকের উপর এই নতুন নিয়ম কার্যকর হবে
আরবিআই-এর নতুন নির্দেশের পরিধিও স্পষ্ট করা হয়েছে। এই নিয়ম দেশের সমস্ত শিডিউলড কমার্শিয়াল ব্যাংক, আঞ্চলিক গ্রামীণ ব্যাংক, স্মল ফাইনান্স ব্যাংক, রাজ্য সমবায় ব্যাংক এবং জেলা কেন্দ্রীয় সমবায় ব্যাংকের উপর প্রযোজ্য হবে। যদিও, কোলেটরাল-মুক্ত ঋণের গাইডলাইনস আঞ্চলিক গ্রামীণ এবং সমবায় ব্যাংকগুলির উপর আগে থেকেই কার্যকর নয়, কিন্তু যদি তারাও সোনা-রূপো সংক্রান্ত কোনো প্রস্তাব গ্রহণ করতে চায়, তাহলে এতে এখন আর কোনো বাধা থাকবে না।
ডেটা ডুপ্লিকেশন এবং ভুল রিপোর্টিং একটি বড় চ্যালেঞ্জ
রাও আরও বলেছেন যে, বর্তমানে দেশে কোনো ঋণগ্রহীতার একটি স্থায়ী, সুরক্ষিত এবং যাচাইযোগ্য পরিচয় নেই, যার কারণে ব্যাংকিং সিস্টেমে একই ব্যক্তির একাধিক রেকর্ড তৈরি হয়। এর ফলে অনেক সময় জাল ঋণ, ক্রেডিট স্কোরে গরমিল এবং ভুল ঋণ মূল্যায়ন-এর মতো সমস্যা দেখা দেয়। ইউনিক আইডেন্টিফায়ার সিস্টেম চালু হলে এই সমস্যা অনেকাংশে কমতে পারে।
ইউনিফায়েড সিস্টেমের দিকে এগোচ্ছে আরবিআই
আরবিআই-এর পরিকল্পনা হল, সমস্ত আর্থিক প্রতিষ্ঠানকে এমন একটি সাধারণ সিস্টেমের সঙ্গে যুক্ত করা, যার মাধ্যমে প্রত্যেক ঋণগ্রহীতার একটি অনন্য পরিচয় তৈরি হবে এবং সে পুরো সিস্টেমে একই নাম ও পরিচয় নিয়ে পরিচিত হবে। এর ফলে কেবল ব্যাংকিং প্রক্রিয়াগুলি দ্রুত হবে তাই নয়, ঋণের স্বচ্ছতাও বৃদ্ধি পাবে।
এই ইউনিক বোরোয়ার আইডেন্টিফিকেশন-এর মাধ্যমে গ্রাহকের ঋণের ইতিহাস, পরিশোধের অভ্যাস এবং ঋণ নেওয়ার ক্ষমতা সম্পর্কে সুস্পষ্ট তথ্য প্রতিটি ব্যাংকের কাছে উপলব্ধ থাকবে, যা ক্রেডিট দেওয়ার সিদ্ধান্তকে আরও সঠিক এবং নিরাপদ করে তুলবে।
ব্যাংকিং সেক্টরের জন্যও লাভজনক পরিবর্তন
এই নিয়মের ফলে ব্যাংকগুলির জন্যও ঋণ পুনরুদ্ধারের ঝুঁকি কিছুটা কমতে পারে। সোনা এবং রূপোর মতো সম্পত্তি ব্যাংকগুলির জন্য একটি নিরাপদ কোলেটরাল হিসেবে বিবেচিত হয়, কারণ এগুলির মূল্যের স্থিতিশীলতা থাকে এবং বাজারে তাৎক্ষণিক তারল্য সম্ভব হয়। এর ফলে ব্যাংকগুলি বেশি নথিপত্র বা আইনি প্রক্রিয়া ছাড়াই গ্যারান্টি পেতে পারবে।
গ্রামীণ অর্থনীতি পাবে সহায়তা
এই উদ্যোগের মাধ্যমে আরবিআই-এর লক্ষ্য হল, দেশের গ্রামীণ অর্থনীতিকে শক্তিশালী করা। ছোট কৃষক এবং কুটির শিল্পের সঙ্গে যুক্ত ব্যক্তিরা, যাদের প্রায়শই জামানত ছাড়া ঋণ পাওয়া যায় না, তারা এখন তাদের ঐতিহ্যবাহী সম্পত্তি অর্থাৎ সোনা-রূপো ব্যবহার করে ব্যাংকিং সুবিধাগুলি নিতে পারবে।
নতুন ব্যবস্থার পালন বাধ্যতামূলক হবে
আরবিআই আরও বলেছে যে, এই নিয়মটি নিছক একটি পরামর্শ নয়, বরং এটি সমস্ত সংশ্লিষ্ট ব্যাংকগুলির দ্বারা কার্যকর করা বাধ্যতামূলক হবে। যদি কোনো ব্যাংক এই নির্দেশাবলী পালন না করে, তবে তার বিরুদ্ধে নিয়ন্ত্রক ব্যবস্থাও নেওয়া যেতে পারে।