दिग्गज कारोबारी Anil Agarwal की कंपनी Vedanta Aluminium ने वित्त वर्ष की पहली तिमाही में शानदार प्रदर्शन किया है। कंपनी के मजबूत नतीजों को देखते हुए घरेलू और विदेशी ब्रोकरेज फर्मों ने इसके शेयर का टारगेट प्राइस बढ़ा दिया है।
बिजनेस न्यूज़: भारत की प्रमुख एल्युमिनियम उत्पादक कंपनियों में शामिल वेदांता एल्युमिनियम ने वित्त वर्ष 2026-27 की पहली तिमाही में मजबूत प्रदर्शन दर्ज किया है। कंपनी के बेहतर वित्तीय नतीजों के बाद कई घरेलू और अंतरराष्ट्रीय ब्रोकरेज संस्थानों ने इसके शेयर पर सकारात्मक रुख अपनाते हुए लक्ष्य मूल्य (Target Price) बढ़ा दिया है। विश्लेषकों का मानना है कि उत्पादन क्षमता विस्तार, लागत नियंत्रण और वैल्यू-एडेड उत्पादों पर बढ़ते फोकस के कारण कंपनी आने वाले वर्षों में भी मजबूत वृद्धि दर्ज कर सकती है।
बाजार विशेषज्ञों के अनुसार, वेदांता एल्युमिनियम भारत में बढ़ती औद्योगिक मांग, बुनियादी ढांचा परियोजनाओं और ऊर्जा संक्रमण से जुड़ी जरूरतों का लाभ उठाने की बेहतर स्थिति में है। यही वजह है कि कई ब्रोकरेज फर्मों ने कंपनी के शेयर में मौजूदा स्तर से 35 प्रतिशत तक की संभावित तेजी का अनुमान लगाया है।
मजबूत तिमाही प्रदर्शन से बढ़ा निवेशकों का भरोसा
वेदांता एल्युमिनियम का पहली तिमाही का प्रदर्शन बाजार की अपेक्षाओं से बेहतर रहा। कंपनी ने उत्पादन, परिचालन दक्षता और लागत प्रबंधन के मोर्चे पर सकारात्मक संकेत दिए हैं। इससे निवेशकों और विश्लेषकों का भरोसा मजबूत हुआ है। हालांकि हालिया कारोबारी सत्र में शेयर में मामूली गिरावट देखने को मिली और यह लगभग 458 रुपये के स्तर तक फिसला, लेकिन अधिकांश ब्रोकरेज संस्थानों का मानना है कि यह अल्पकालिक उतार-चढ़ाव है और कंपनी के दीर्घकालिक फंडामेंटल मजबूत बने हुए हैं।
क्यों बढ़ाया गया टारगेट प्राइस?
विश्लेषकों के अनुसार कंपनी की विकास रणनीति कई महत्वपूर्ण स्तंभों पर आधारित है:
- उत्पादन क्षमता का विस्तार
- कच्चे माल की आपूर्ति में आत्मनिर्भरता
- परिचालन लागत में कमी
- वैल्यू-एडेड एल्युमिनियम उत्पादों की हिस्सेदारी बढ़ाना
- मजबूत नकदी प्रवाह और लाभप्रदता
इन पहलों से कंपनी की आय, मार्जिन और नकदी प्रवाह में निरंतर सुधार होने की उम्मीद है। विशेषज्ञों का मानना है कि वैश्विक और घरेलू स्तर पर एल्युमिनियम की मांग बढ़ने से भी कंपनी को लाभ मिलेगा।
प्रमुख ब्रोकरेज संस्थानों की राय
- ICICI Direct: आईसीआईसीआई डायरेक्ट ने वेदांता एल्युमिनियम पर सकारात्मक रुख बनाए रखते हुए 600 रुपये का लक्ष्य मूल्य निर्धारित किया है। यह मौजूदा बाजार स्तर से लगभग 35 प्रतिशत अधिक है। ब्रोकरेज का मानना है कि क्षमता विस्तार और उच्च मूल्य वाले उत्पादों की बढ़ती हिस्सेदारी कंपनी की कमाई को नई ऊंचाइयों तक पहुंचा सकती है।
- Kotak Institutional Equities: कोटक इंस्टीट्यूशनल इक्विटीज ने भी शेयर को ‘बाय’ रेटिंग दी है और 585 रुपये का लक्ष्य मूल्य तय किया है। कोटक के अनुसार, कच्चे माल की जरूरतों को स्वयं पूरा करने की रणनीति और उत्पादन बढ़ाने की योजनाएं कंपनी की प्रतिस्पर्धात्मक क्षमता को मजबूत करेंगी।
- Nuvama Institutional Equities: नुवामा ने 540 रुपये का लक्ष्य मूल्य देते हुए कहा है कि कंपनी लागत घटाने और EBITDA में सुधार पर लगातार काम कर रही है। इससे भविष्य में लाभप्रदता और नकदी प्रवाह दोनों बेहतर हो सकते हैं।
- Citi: वैश्विक ब्रोकरेज फर्म सिटी ने शेयर पर ‘बाय’ रेटिंग बरकरार रखते हुए 525 रुपये का लक्ष्य मूल्य दिया है। उसका मानना है कि परिचालन दक्षता और विकास परियोजनाएं कंपनी के प्रदर्शन को दीर्घकालिक मजबूती प्रदान करेंगी।
- MK Global: एमके ग्लोबल ने भी वेदांता एल्युमिनियम पर सकारात्मक दृष्टिकोण बनाए रखा है और 550 रुपये का लक्ष्य मूल्य निर्धारित किया है। संस्था का कहना है कि कंपनी की विस्तार योजनाएं और बेहतर लागत संरचना निवेशकों के लिए आकर्षक अवसर प्रदान करती हैं।
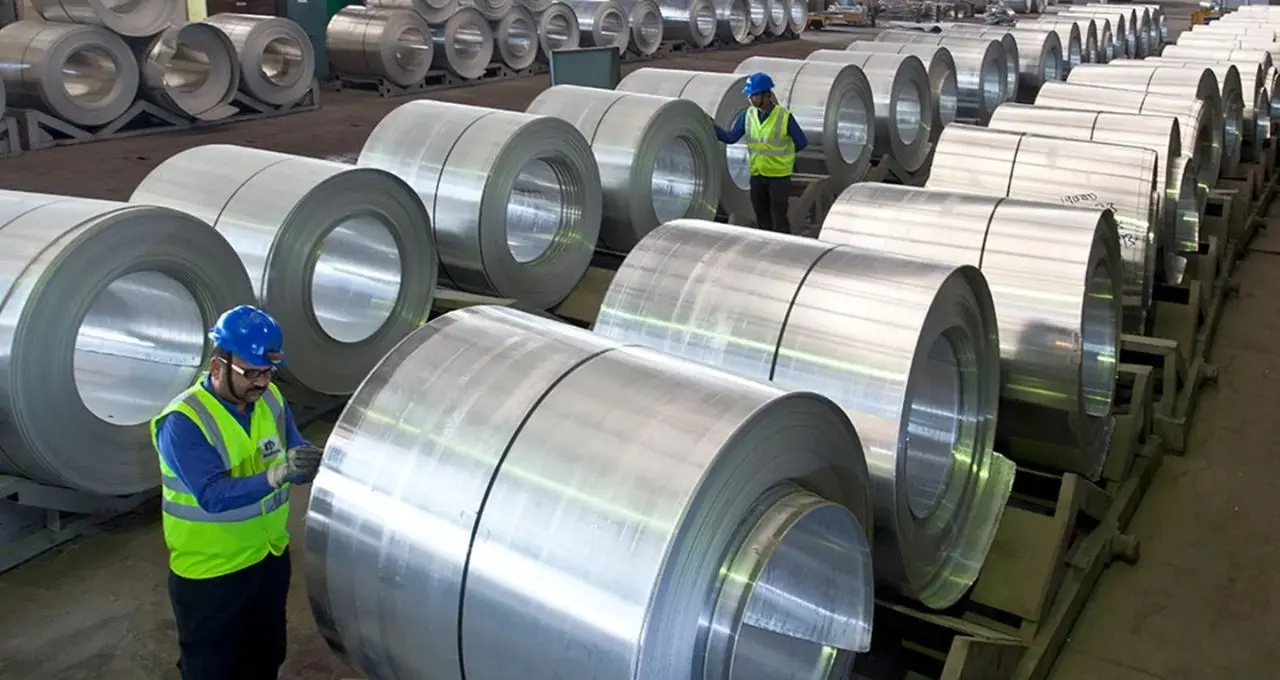
भारत में बुनियादी ढांचा विकास, इलेक्ट्रिक वाहनों का विस्तार, नवीकरणीय ऊर्जा परियोजनाएं और निर्माण गतिविधियों में तेजी एल्युमिनियम की मांग को लगातार बढ़ा रही है। एल्युमिनियम का उपयोग ऑटोमोबाइल, ऊर्जा, निर्माण और पैकेजिंग जैसे कई क्षेत्रों में बड़े पैमाने पर होता है।