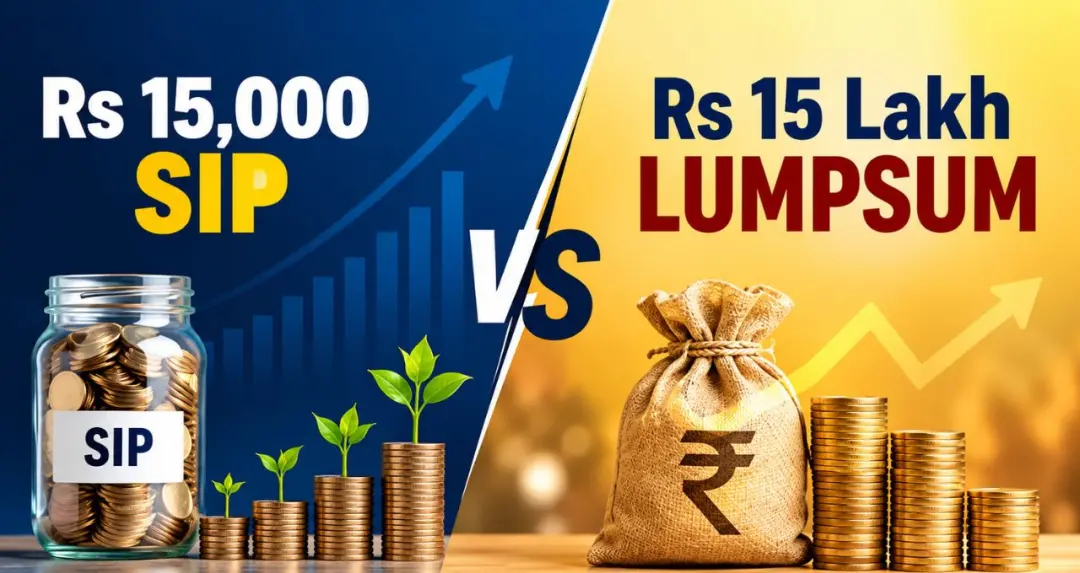
म्यूचुअल फंड में SIP और Lumpsum दोनों निवेश के लोकप्रिय तरीके हैं। 12% औसत रिटर्न मानें तो ₹15,000 की मासिक SIP और ₹15 लाख के Lumpsum निवेश का 20 साल बाद फंड अलग-अलग बनता है।
SIP vs Lumpsum: म्यूचुअल फंड में निवेश करने वाले लोगों के सामने अक्सर यह सवाल रहता है कि नियमित SIP बेहतर है या एकमुश्त Lumpsum निवेश। ₹15,000 की मासिक SIP और ₹15 लाख के Lumpsum निवेश की 20 साल की गणना से समझा जा सकता है कि कंपाउंडिंग दोनों विकल्पों के अंतिम फंड पर किस तरह असर डालती है।
SIP और Lumpsum में क्या है अंतर?

म्यूचुअल फंड में निवेश के लिए SIP और Lumpsum दोनों तरीके अपनाए जाते हैं। SIP में निवेशक हर महीने एक निश्चित रकम निवेश करता है, जबकि Lumpsum में एक बार में बड़ी राशि किसी फंड में लगाई जाती है। दोनों तरीकों में मुख्य अंतर यह है कि Lumpsum में पूरी रकम शुरुआत से ही निवेशित रहती है, जबकि SIP में पैसा धीरे-धीरे बाजार में जाता है।
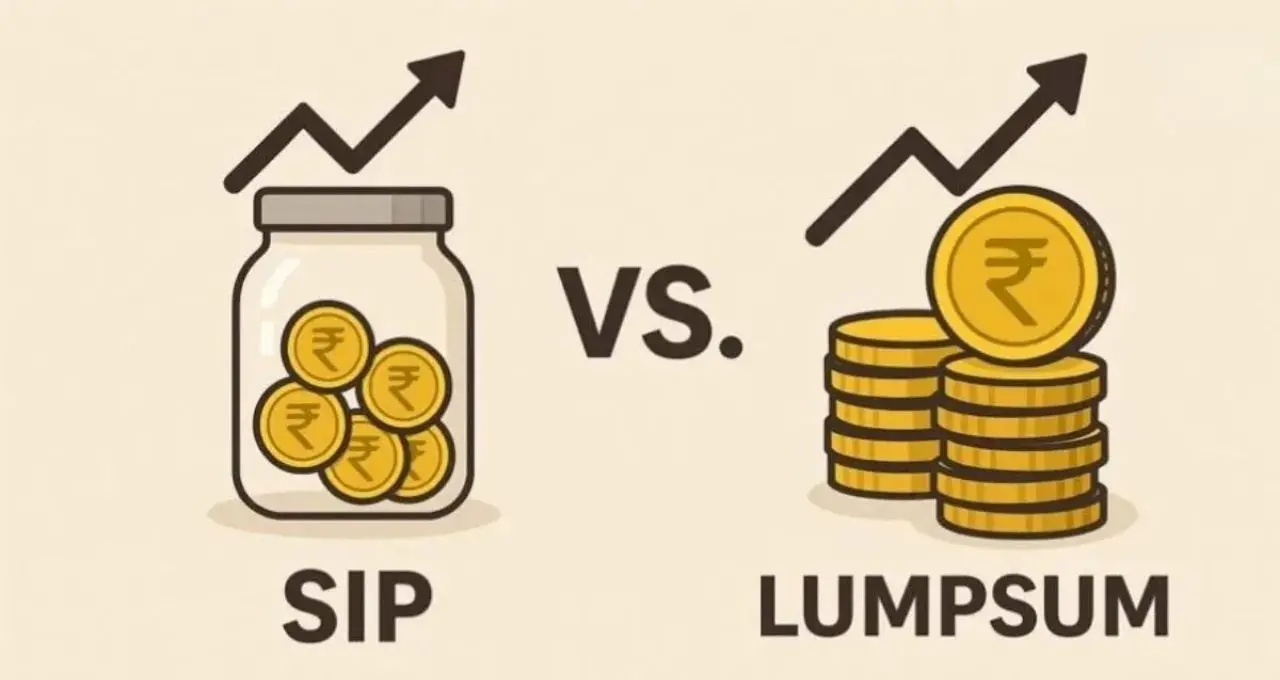
इस वजह से समान रिटर्न दर और लंबी अवधि की स्थिति में Lumpsum निवेश को शुरुआती रकम पर ज्यादा समय तक कंपाउंडिंग का लाभ मिल सकता है। हालांकि, SIP का फायदा यह है कि निवेशक अपनी आय के अनुसार नियमित रूप से छोटी रकम निवेश कर सकता है और एकमुश्त बड़ी राशि की जरूरत नहीं होती।
₹15,000 की SIP का 20 साल का गणित
मान लेते हैं कि कोई निवेशक हर महीने ₹15,000 की SIP करता है और उसे औसतन 12% सालाना रिटर्न मिलता है। 20 साल की अवधि में निवेशक कुल ₹36 लाख जमा करेगा। दिए गए कैलकुलेशन के अनुसार 20 साल बाद यह निवेश बढ़कर करीब ₹1,37,97,860 का फंड बन सकता है।
इस गणना में नियमित निवेश के साथ कंपाउंडिंग का लाभ मिलता है, लेकिन हर किस्त अलग-अलग समय पर निवेश होने के कारण पूरी ₹36 लाख की रकम को पूरे 20 साल तक निवेशित रहने का लाभ नहीं मिलता।
₹15 लाख के Lumpsum का 20 साल का हिसाब
अब ₹15 लाख की रकम को एक बार में निवेश करने की स्थिति देखें। 12% औसत वार्षिक रिटर्न और 20 साल की अवधि मानने पर दिए गए कैलकुलेशन के अनुसार यह रकम बढ़कर करीब ₹1,44,69,440 हो सकती है।
यहां निवेशक शुरुआत में ही पूरी ₹15 लाख की राशि बाजार में लगा देता है। इसलिए पूरी रकम को 20 साल तक कंपाउंडिंग का लाभ मिलता है। इसी वजह से दिए गए उदाहरण में कुल निवेश कम होने के बावजूद अंतिम फंड SIP की तुलना में अधिक बनता है।
आपके लिए SIP या Lumpsum कौन सा बेहतर?
किसी निवेशक के लिए SIP या Lumpsum का चुनाव उसकी वित्तीय स्थिति पर निर्भर करता है। बड़ी रकम उपलब्ध है और निकट भविष्य में उसकी जरूरत नहीं है, तो Lumpsum एक विकल्प हो सकता है। वहीं नियमित आय वाले निवेशक, जिनके पास एकमुश्त बड़ी रकम नहीं है, उनके लिए SIP निवेश शुरू करने और नियमित बचत की आदत बनाने का सुविधाजनक तरीका हो सकता है।
यह गणना 12% औसत रिटर्न की धारणा पर आधारित है। म्यूचुअल फंड का वास्तविक रिटर्न तय नहीं होता और बाजार के प्रदर्शन के अनुसार बदल सकता है। इसलिए निवेश का फैसला अपनी जोखिम क्षमता, लक्ष्य और वित्तीय स्थिति को ध्यान में रखकर करना चाहिए।