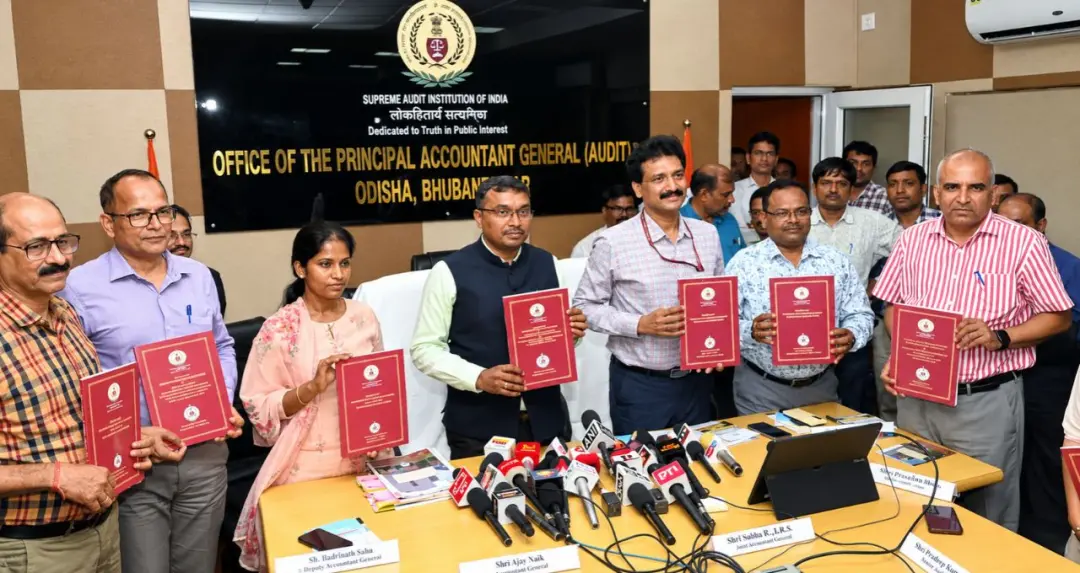
ओडिशा की CAG अनुपालन ऑडिट रिपोर्ट में सरकारी योजनाओं और संसाधनों के इस्तेमाल से जुड़ी कई अनियमितताएं सामने आई हैं। रिपोर्ट में ₹640.87 करोड़ के संभावित जुर्माने की वसूली, ₹975.57 करोड़ की खनन देनदारी और सरकारी जमीन से जुड़े मामले शामिल हैं।
भुवनेश्वर: ओडिशा सरकार के विभिन्न विभागों में सरकारी धन, जमीन, खनन, सड़क, शिक्षा, सिंचाई और विकास योजनाओं से जुड़े कई मामलों में नियमों के पालन में कमी सामने आई है। भारत के नियंत्रक एवं महालेखा परीक्षक (CAG) की अनुपालन ऑडिट रिपोर्ट में 31 मार्च 2024 तक की अवधि से संबंधित मामलों का उल्लेख किया गया है। रिपोर्ट में 2023-24 के दौरान टेस्ट-चेक ऑडिट में मिले मामलों के साथ कुछ ऐसे पुराने मामले भी शामिल हैं, जिन्हें पिछली रिपोर्टों में शामिल नहीं किया जा सका था। ऑडिट में मत्स्य पालन एवं पशु संसाधन विकास, वन, पर्यावरण एवं जलवायु परिवर्तन, इस्पात एवं खान, जल संसाधन और निर्माण कार्य विभागों समेत कई क्षेत्रों की जांच की गई। रिपोर्ट में सामने आए निष्कर्षों में सरकारी संसाधनों के इस्तेमाल, परियोजनाओं के क्रियान्वयन और निर्धारित प्रक्रियाओं के पालन से जुड़े मामले शामिल हैं।
नौ सोलर वाटर प्रोजेक्ट बंद, 28,820 लोगों पर असर
बरगढ़ और ढेंकानाल के छह ग्राम पंचायतों की जांच में 2019 से 2021 के बीच करीब ₹43.30 लाख की लागत से बनाए गए नौ सोलर वाटर सप्लाई प्रोजेक्ट बंद पाए गए। रिपोर्ट के अनुसार, इन परियोजनाओं के काम नहीं करने से करीब 28,820 लोगों को पेयजल सुविधा से वंचित होना पड़ा।
ऑडिट में स्थानीय स्तर पर बनाई गई संपत्तियों और उनके उपयोग से जुड़ी अन्य कमियां भी दर्ज की गई हैं।
₹2.59 करोड़ की पंचायत संपत्तियों पर अनधिकृत कब्जा
बरगढ़ और ढेंकानाल के एक पंचायत समिति और 17 ग्राम पंचायतों में 25 परिसंपत्तियों पर अनधिकृत कब्जे का मामला सामने आया। इनमें तीन मार्केट कॉम्प्लेक्स और 22 कल्याण मंडप शामिल थे।
इन परिसंपत्तियों के निर्माण पर करीब ₹2.59 करोड़ खर्च हुए थे। CAG के अनुसार, इनके इस्तेमाल से स्थानीय पंचायत संस्थाओं को संभावित आय हो सकती थी, लेकिन अनधिकृत कब्जे के कारण उस आय का नुकसान हुआ।
₹3.73 करोड़ की 35 परियोजनाओं में काम का दायरा तय नहीं
बरगढ़, ढेंकानाल, खुर्दा और नबरंगपुर के नौ पंचायत समितियों तथा 10 ग्राम पंचायतों में ₹3.73 करोड़ की लागत वाली 35 परियोजनाओं की जांच की गई।
ऑडिट में पाया गया कि परियोजनाओं का पूरा कार्य-दायरा पहले से निर्धारित नहीं किया गया था। इसके कारण आवंटित राशि समय से पहले समाप्त हो गई। ढेंकानाल में ₹1.39 करोड़ के CFC अनुदान का इस्तेमाल कार्यालय भवन निर्माण, इलेक्ट्रॉनिक सामान की खरीद और सांस्कृतिक कार्यक्रमों जैसे कार्यों पर भी किया गया, जिन्हें रिपोर्ट में स्वीकार्य नहीं माना गया।
बिना टेंडर ₹3.30 करोड़ के काम
बरगढ़, ढेंकानाल, खुर्दा और नबरंगपुर में दो पंचायत समितियों और आठ ग्राम पंचायतों में ₹3.30 करोड़ के 14 कार्य बिना टेंडर के कराए गए। रिपोर्ट के अनुसार, प्रत्येक कार्य की लागत ₹10 लाख से अधिक थी, इसलिए निर्धारित प्रक्रिया के तहत टेंडर बुलाया जाना था।
इसी तरह निमापाड़ा पंचायत समिति में 2017 से 2020 के बीच लाभार्थियों को दी जाने वाली ₹77.80 लाख की अप्रदत्त पेंशन राशि 21 पंचायत समिति अधिकारियों और 26 ग्राम पंचायत अधिकारियों द्वारा अनधिकृत रूप से अपने पास रखने का मामला सामने आया।
₹597.87 करोड़ की सरकारी जमीन पर कब्जे का मामला
रिपोर्ट में गांववार लैंड बैंक तैयार नहीं किए जाने से जुड़ी समस्या भी सामने आई। ऑडिट के अनुसार, 668.893 एकड़ सरकारी जमीन, जिसकी अनुमानित कीमत करीब ₹597.87 करोड़ थी, अनधिकृत कब्जे में रही।
इसके अलावा 24 सैंपल तहसीलों में 504.768 एकड़ कृषि भूमि का इस्तेमाल गैर-कृषि गतिविधियों के लिए किए जाने का मामला सामने आया। इनमें शैक्षणिक संस्थान, उद्योग और धार्मिक संगठनों से जुड़ी गतिविधियां शामिल थीं।
वन और संरक्षित क्षेत्रों में भी नियमों से जुड़ी खामियां
छह सैंपल तहसीलों में 568.876 एकड़ वन भूमि का इस्तेमाल गैर-वन गतिविधियों के लिए किया गया, जबकि इसके लिए केंद्र सरकार की पूर्व अनुमति जरूरी थी।
ऑडिट में एक वन्यजीव अभयारण्य क्षेत्र की 13.65 एकड़ जमीन को 156 प्लॉट में बांटकर बेचने का मामला भी दर्ज किया गया। रिपोर्ट के अनुसार, इस प्रक्रिया में वन्यजीव संरक्षण कानून से जुड़े प्रावधानों की अनदेखी हुई।
ग्रामीण सड़कों में ठेके और रखरखाव पर सवाल
PMGSY-III से जुड़ी 2019 से 2024 की अनुपालन ऑडिट में भी कई कमियां दर्ज की गईं। रिपोर्ट के अनुसार, कुछ कार्य अयोग्य ठेकेदारों को दिए गए।
इसके अलावा 127 कार्यों में ₹40.55 करोड़ की लिक्विडेटेड डैमेज राशि वसूल नहीं की गई। वहीं 30 परियोजनाओं में नियमित रखरखाव नहीं होने के कारण ₹23.02 करोड़ का बचने योग्य खर्च सामने आया।
शिक्षा विभाग में भी वित्तीय अनियमितताएं
शिक्षा विभाग से जुड़े मामलों में बड़चना महिला उच्च माध्यमिक विद्यालय में HSTP फंड से ₹57.95 लाख खर्च किए जाने का उल्लेख है। ऑडिट के अनुसार, यह एक निजी शिक्षण संस्थान था और HSTP सहायता के लिए पात्र नहीं था।
कटक के रानीहाट हाई स्कूल में HSTP और मो स्कूल अभियान की राशि में करीब ₹12.48 लाख की संदिग्ध हेराफेरी सामने आई। दशरथपुर ब्लॉक के नंदीपुर हाई स्कूल के खाते से ₹30 लाख तीसरे पक्ष के खाते में ट्रांसफर किए गए, जिसे ऑडिट ने संदिग्ध भुगतान माना। जलेश्वर में ड्युअल डेस्क की मरम्मत के नाम पर ₹4.95 लाख के संदिग्ध भुगतान का मामला भी दर्ज किया गया।
ई-कंटेंट की दोहरी खरीद से ₹7.39 करोड़ का नुकसान
जाजपुर में OSEPA और जिला प्रशासन के बीच समन्वय की कमी के कारण 430 स्कूलों के लिए ई-कंटेंट की खरीद दो अलग-अलग माध्यमों से हुई। OSEPA और M/s EDCIL से समान प्रकार की सामग्री खरीदने के चलते ₹7.39 करोड़ का खर्च बेकार गया, ऐसा ऑडिट में कहा गया है।
इसके अलावा 54 स्कूलों में स्मार्ट क्लासरूम, विज्ञान प्रयोगशालाओं और इंटरनेट जैसी सुविधाओं के काम नहीं करने की स्थिति सामने आई। कुछ प्रयोगशालाओं में पानी या गैस कनेक्शन तथा आवश्यक उपकरण और रसायन भी उपलब्ध नहीं थे।
सरकारी विमान और हेलीकॉप्टर के इस्तेमाल पर ऑडिट
अप्रैल 2019 से मार्च 2024 तक सरकारी विमान और हेलीकॉप्टर के इस्तेमाल की भी जांच की गई। रिपोर्ट में M/s OSS Air Management Private Limited के चयन की प्रक्रिया को पारदर्शी नहीं बताया गया।
जनवरी 2019 से नवंबर 2023 के बीच राज्य सरकार ने लंबी दूरी की अंतर-राज्यीय यात्राओं के लिए 22 बार चार्टर्ड विमान किराए पर लिए, जिन पर करीब ₹6.91 करोड़ खर्च हुए। इसी अवधि में पहले से किराए पर लिए गए विमान के 751.34 उड़ान घंटे इस्तेमाल नहीं हुए थे।
इसके अलावा 29 मौकों पर हेलीकॉप्टर की 100.90 उड़ान घंटे की सेवाओं के लिए करीब ₹1.30 करोड़ का भुगतान किया गया, जबकि पहले से किराए पर लिए गए विमान में 566.44 अप्रयुक्त उड़ान घंटे उपलब्ध थे।
संरक्षित क्षेत्रों में ₹28.84 करोड़ के निर्माण कार्य
रामचंडी बीच फ्रंट प्रोमेनेड, पुरी-कोणार्क मरीन ड्राइव की अप्रोच रोड का चौड़ीकरण और तालसारी में पंथनिवास जैसे निर्माण कार्य अभयारण्य, राष्ट्रीय उद्यान और पीआरएफ क्षेत्रों में किए गए।
इन कार्यों पर ₹28.84 करोड़ खर्च हुए। ऑडिट के अनुसार, इन कार्यों में सरकारी निर्देशों और वन संरक्षण अधिनियम, 1980 से जुड़े प्रावधानों का उल्लंघन हुआ। साथ ही 20 पंथनिवास अनिवार्य फायर सेफ्टी सर्टिफिकेट के बिना संचालित पाए गए।
मोटर वाहन मामलों में ₹640.87 करोड़ के संभावित जुर्माने की कमी
मोटर वाहन मामलों की जांच में भी बड़ी वित्तीय कमी सामने आई। रिपोर्ट के अनुसार, कई वाहनों में एक से अधिक नियमों का उल्लंघन हुआ, लेकिन चालान बनाते समय सभी उल्लंघनों को दर्ज नहीं किया गया।
इस वजह से करीब ₹640.87 करोड़ के संभावित जुर्माने की वसूली नहीं हो सकी, ऐसा ऑडिट में आकलन किया गया है।
सिंचाई परियोजनाओं में ₹91.57 करोड़ का खर्च बेकार
जल संसाधन विभाग की माइनर इरिगेशन परियोजनाओं की जांच में पाया गया कि कुछ परियोजनाओं की तैयारी के दौरान पर्याप्त सर्वे, जांच और व्यवहार्यता अध्ययन नहीं किए गए।
सात परियोजनाएं जमीन अधिग्रहण और वन मंजूरी उपलब्ध नहीं होने के कारण बंद करनी पड़ीं। वहीं 38 परियोजनाएं जमीन अधिग्रहण और वन मंजूरी के बिना शुरू की गईं। हेडवर्क्स और वितरण प्रणाली पूरी नहीं होने से इन परियोजनाओं में ₹91.57 करोड़ का खर्च बेकार रहा।
एक अन्य मामले में सात चेक डैम निर्माण समझौतों पर अप्रैल 2023 से जनवरी 2025 के बीच ₹4.26 करोड़ खर्च किए गए। ऑडिट में जियो-स्पेशियल डेटा और जियो-टैग की जांच के आधार पर पाया गया कि संबंधित स्थानों पर चेक डैम पहले से मौजूद थे। रिपोर्ट ने संभावित फर्जी भुगतान की संभावना से इनकार नहीं किया।
खनन में ₹975.57 करोड़ की देनदारी
खनन क्षेत्र में भी पर्यावरणीय और संचालन संबंधी अनुमतियों से जुड़े मामले सामने आए। रिपोर्ट के अनुसार, 79,535 मीट्रिक टन खनिज का उत्पादन ओडिशा राज्य प्रदूषण नियंत्रण बोर्ड से संचालन की सहमति लिए बिना हुआ, जिससे करीब ₹45.59 करोड़ की वसूली योग्य राशि बनी।
कंथेर-कोइरा मैंगनीज खदान में भी बिना संचालन की सहमति के 10,066 मीट्रिक टन खनिज उत्पादन हुआ, जिससे ₹3.24 करोड़ की वसूली योग्य राशि बनी।
एक अन्य मामले में दो खदानों से कुल 1,17,96,540 मीट्रिक टन कोयले के उत्पादन की जांच हुई। ऑडिट के अनुसार, एक मामले में पर्यावरण मंजूरी की सीमा से अधिक उत्पादन हुआ, जबकि दूसरे में पर्यावरण मंजूरी के बिना उत्पादन किया गया। इसके आधार पर संबंधित पट्टाधारी पर खनिज की कीमत के रूप में ₹975.57 करोड़ की राशि देय बताई गई।
DMF फंड के इस्तेमाल पर भी CAG की आपत्तियां
2015-16 से 2023-24 के बीच छह जिला खनिज फाउंडेशन यानी DMF ने योगदान और ब्याज के रूप में ₹22,568.17 करोड़ जमा किए। इसी अवधि में 17,435 परियोजनाओं के लिए ₹20,947.52 करोड़ मंजूर किए गए।
ऑडिट के अनुसार, छह में से किसी भी DMF ने पर्सपेक्टिव प्लान और मास्टर प्लान तैयार नहीं किया था। प्रभावित लोगों के लिए लंबे समय तक रोजगार या आजीविका सहायता देने के उद्देश्य से एंडोमेंट फंड भी नहीं बनाया गया।
केओंझर DMF में 2015-24 के दौरान 3,269 परियोजनाओं के लिए ₹9,733.37 करोड़ मंजूर हुए। इनमें 757 परियोजनाएं, यानी करीब 23 प्रतिशत, कार्यकारी समिति या न्यासी बोर्ड की मंजूरी के बिना लागू की गईं। सुंदरगढ़ DMF में भी ₹102.71 करोड़ की पांच परियोजनाएं आवश्यक मंजूरी के बिना स्वीकृत हुईं।
PMKKKY के दायरे से बाहर ₹679.14 करोड़ की परियोजनाएं
जाजपुर, ढेंकानाल, केओंझर, नबरंगपुर और सुंदरगढ़ DMF में ₹679.14 करोड़ की 317 परियोजनाएं PMKKKY के निर्धारित मानकों से बाहर जाकर स्वीकृत की गईं। ये परियोजनाएं 2018-19 से 2023-24 के बीच मंजूर हुई थीं।
सुंदरगढ़ DMF ने DMF फंड से हॉकी स्टेडियम के निर्माण पर ₹136.77 करोड़ खर्च किए। ऑडिट के अनुसार, यह गतिविधि PMKKKY दिशानिर्देशों के तहत अनुमत कार्यों में शामिल नहीं थी।
मेडिकल सेवाओं और निजी अस्पतालों के भुगतान पर भी सवाल
सुंदरगढ़ DMF की मोबाइल मेडिकल वैन सेवा में 78 मेडिकल ऑफिसर लगाए गए थे। इनमें 54 डॉक्टरों ने रजिस्ट्रेशन सर्टिफिकेट जमा किए, जबकि 24 डॉक्टर बिना वैध प्रमाणपत्र के तैनात किए गए। इनके वेतन के लिए एजेंसी को ₹7.44 करोड़ का भुगतान किया गया, जिसे ऑडिट ने अनियमित बताया।
तीन DMF में कोविड प्रभावित मरीजों के इलाज के लिए निजी अस्पतालों की सेवाएं लेने पर ₹145.06 करोड़ का भुगतान हुआ। ऑडिट के अनुसार, PPP मॉडल के तहत निजी अस्पतालों में बेड किराए पर लेने का ऐसा प्रावधान नहीं था, फिर भी स्थायी रूप से बेड रिजर्व रखने के लिए भुगतान किया गया। CAG ने इसे ₹145.06 करोड़ का अनियमित खर्च माना।
CAG रिपोर्ट ने सरकारी खर्च और प्रक्रियाओं पर उठाए सवाल
रिपोर्ट में सामने आए मामले अलग-अलग विभागों और योजनाओं से जुड़े हैं। इनमें बंद पड़ी पेयजल परियोजनाएं, पंचायत संपत्तियों पर कब्जा, बिना टेंडर काम, पेंशन राशि का अनधिकृत रूप से रखा जाना, सरकारी जमीन का कब्जा, वन और कृषि भूमि के इस्तेमाल, सड़क परियोजनाओं में वसूली, शिक्षा फंड के संदिग्ध भुगतान, सिंचाई परियोजनाओं में मंजूरी की कमी और खनन में आवश्यक अनुमति से जुड़े मामले शामिल हैं।
इसके अलावा DMF फंड, सरकारी विमान और हेलीकॉप्टर के इस्तेमाल तथा संरक्षित क्षेत्रों में निर्माण से जुड़े खर्च भी ऑडिट के दायरे में आए।
CAG की अनुपालन ऑडिट रिपोर्ट का उद्देश्य सरकारी नियमों, प्रक्रियाओं और वित्तीय प्रबंधन के अनुपालन की जांच करना है। रिपोर्ट में दर्ज आपत्तियां संबंधित विभागों और अधिकारियों के जवाब तथा आगे की कार्रवाई के अधीन हो सकती हैं। इसलिए ऑडिट में दर्ज किसी अनियमितता को अपने आप अंतिम रूप से साबित वित्तीय अपराध मानना उचित नहीं होगा।