शेयर बाजार में हाल ही में सूचीबद्ध हुई वेदांता एल्युमिनियम मेटल लिमिटेड इन दिनों निवेशकों और ब्रोकरेज फर्मों के बीच चर्चा का विषय बनी हुई है। डिमर्जर के बाद बाजार में आई इस कंपनी को लेकर प्रमुख ब्रोकरेज हाउस मोतीलाल ओसवाल ने सकारात्मक रिपोर्ट जारी की है।
बिजनेस न्यूज़: डिमर्जर के बाद शेयर बाजार में सूचीबद्ध हुई Vedanta Aluminium एक बार फिर निवेशकों के बीच चर्चा का विषय बन गई है। घरेलू ब्रोकरेज फर्म Motilal Oswal Financial Services ने कंपनी पर अपनी पहली कवरेज रिपोर्ट जारी करते हुए शेयर को 'Buy' रेटिंग दी है और 540 रुपये का लक्ष्य मूल्य निर्धारित किया है। यह लक्ष्य कंपनी के हालिया बंद भाव की तुलना में लगभग 22 प्रतिशत संभावित बढ़त का संकेत देता है।
ब्रोकरेज का मानना है कि वैश्विक एल्युमिनियम बाजार में बदलते समीकरण, भारत में बढ़ती मांग और कंपनी की लागत नियंत्रण रणनीति आने वाले वर्षों में उसके वित्तीय प्रदर्शन को मजबूती दे सकती है। हालांकि, निवेश से पहले संभावित जोखिमों को समझना भी उतना ही जरूरी है।
540 रुपये का टारगेट, क्यों है ब्रोकरेज का भरोसा?
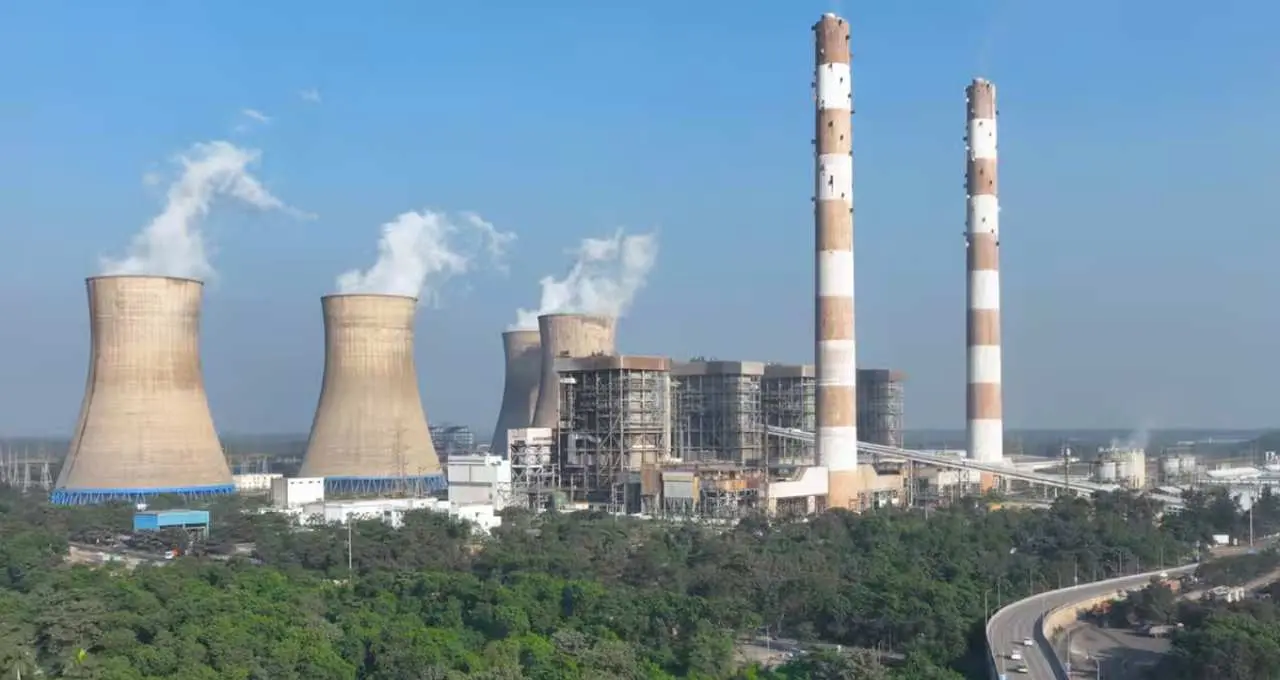
Motilal Oswal के अनुसार, Vedanta Aluminium भारत की सबसे बड़ी शुद्ध (Pure Play) एल्युमिनियम उत्पादक कंपनियों में शामिल है। वहीं, चीन को छोड़ दिया जाए तो कंपनी वैश्विक स्तर पर भी प्रमुख एल्युमिनियम निर्माताओं में गिनी जाती है। ब्रोकरेज का कहना है कि कंपनी के पास मजबूत उत्पादन क्षमता, व्यापक विनिर्माण नेटवर्क और कच्चे माल की उपलब्धता पर बेहतर नियंत्रण है।
यही कारण है कि भविष्य में इसकी परिचालन लागत कम रहने और लाभप्रदता बढ़ने की संभावना दिखाई देती है। रिपोर्ट के मुताबिक, यदि कंपनी अपनी मौजूदा रणनीति पर सफलतापूर्वक आगे बढ़ती है, तो निवेशकों को दीर्घकाल में बेहतर रिटर्न मिल सकता है।
कमाई में तेज वृद्धि की संभावना
ब्रोकरेज का अनुमान है कि वित्त वर्ष 2026 से 2028 के बीच कंपनी का EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization) औसतन 18 प्रतिशत से अधिक की वार्षिक दर से बढ़ सकता है। इसके पीछे तीन प्रमुख कारण बताए गए हैं:
- उत्पादन क्षमता में लगातार वृद्धि।
- लागत को नियंत्रित करने की रणनीति।
- अधिक मूल्य वाले (Value-added) एल्युमिनियम उत्पादों की हिस्सेदारी बढ़ाना।
इन कारकों के चलते कंपनी की परिचालन दक्षता और नकदी प्रवाह (Cash Flow) दोनों में सुधार होने की संभावना जताई गई है।
एल्युमिनियम की बढ़ती मांग से मिलेगा फायदा
वैश्विक स्तर पर एल्युमिनियम की मांग लगातार बढ़ रही है, जबकि आपूर्ति कई कारणों से दबाव में बनी हुई है। रिपोर्ट के अनुसार, चीन में उत्पादन क्षमता पर नियामकीय सीमाएं हैं। यूरोप और रूस में सप्लाई से जुड़ी चुनौतियां बनी हुई हैं। पिछले कुछ वर्षों में नए बड़े उत्पादन संयंत्रों में अपेक्षाकृत कम निवेश हुआ है। दूसरी ओर, भारत में बुनियादी ढांचा, ऑटोमोबाइल, बिजली, नवीकरणीय ऊर्जा और निर्माण क्षेत्र में एल्युमिनियम की खपत तेजी से बढ़ रही है। ऐसे में घरेलू उत्पादकों के लिए विकास के अवसर मजबूत दिखाई देते हैं।
लागत नियंत्रण से बढ़ सकती है लाभप्रदता
ब्रोकरेज का मानना है कि Vedanta Aluminium धीरे-धीरे कच्चे माल की आपूर्ति के लिए आत्मनिर्भर बनने की दिशा में आगे बढ़ रही है। इससे उत्पादन लागत पर बेहतर नियंत्रण रहेगा और बाजार में प्रतिस्पर्धात्मक बढ़त मिल सकती है। यदि कंपनी अपनी आपूर्ति श्रृंखला (Supply Chain) को और मजबूत करने में सफल रहती है, तो भविष्य में मार्जिन और लाभ दोनों में सुधार देखने को मिल सकता है। हालांकि ब्रोकरेज ने कंपनी की संभावनाओं को सकारात्मक बताया है, लेकिन कुछ जोखिमों का भी उल्लेख किया है। इनमें प्रमुख हैं:
- विस्तार परियोजनाओं में संभावित देरी।
- अंतरराष्ट्रीय बाजार में एल्युमिनियम कीमतों में गिरावट।
- कच्चे माल की लागत बढ़ना।
- वैश्विक आर्थिक परिस्थितियों या निर्यात बाजार में कमजोरी।
इन कारकों का कंपनी की आय और मुनाफे पर असर पड़ सकता है। Vedanta समूह के डिमर्जर के बाद कंपनी का शेयर 15 जून को लगभग 522 रुपये के स्तर पर सूचीबद्ध हुआ था। लिस्टिंग के समय कंपनी का बाजार पूंजीकरण 2 लाख करोड़ रुपये से अधिक था।